Funderingsrisico in 2027: dit moet je weten als koper, verkoper of woningeigenaar
.png)
Funderingsrisico in het kort
Vanaf 1 januari 2027 telt funderingsrisico mee bij je hypotheek. De basis is in 2026 gelegd: sinds 1 april staat in elk taxatierapport een risico-inschatting van A (laag risico) tot en met E (hoog risico). Heeft een huis risico-inschatting D of E, dan is vanaf 1 januari 2027 een verkennend funderingsonderzoek nodig om je taxatie rond te krijgen, met of zonder NHG. Bij een hypotheek met NHG tellen bij een hoog risico ook de verwachte herstelkosten mee, waardoor je minder kunt lenen.
Dit moet je weten voor 2027:
De risico-inschatting van de fundering staat sinds april 2026 in elk taxatierapport, ook als je geen hypotheek met NHG neemt.
De AFM rekende uit dat herstel gemiddeld € 92.000 kost en dat ruim 75.000 eigenaren dat niet zelf kunnen betalen.
Vanaf 2027 hoort bij risico-inschatting D of E een verkennend funderingsonderzoek bij de taxatie, met en zonder NHG.
Bij een hypotheek met NHG tellen bij een hoog risico de herstelkosten mee bij je maximale hypotheek.
Huispedia wil net als andere partijen dat funderingsrisico's al in de woningadvertentie zichtbaar zijn.
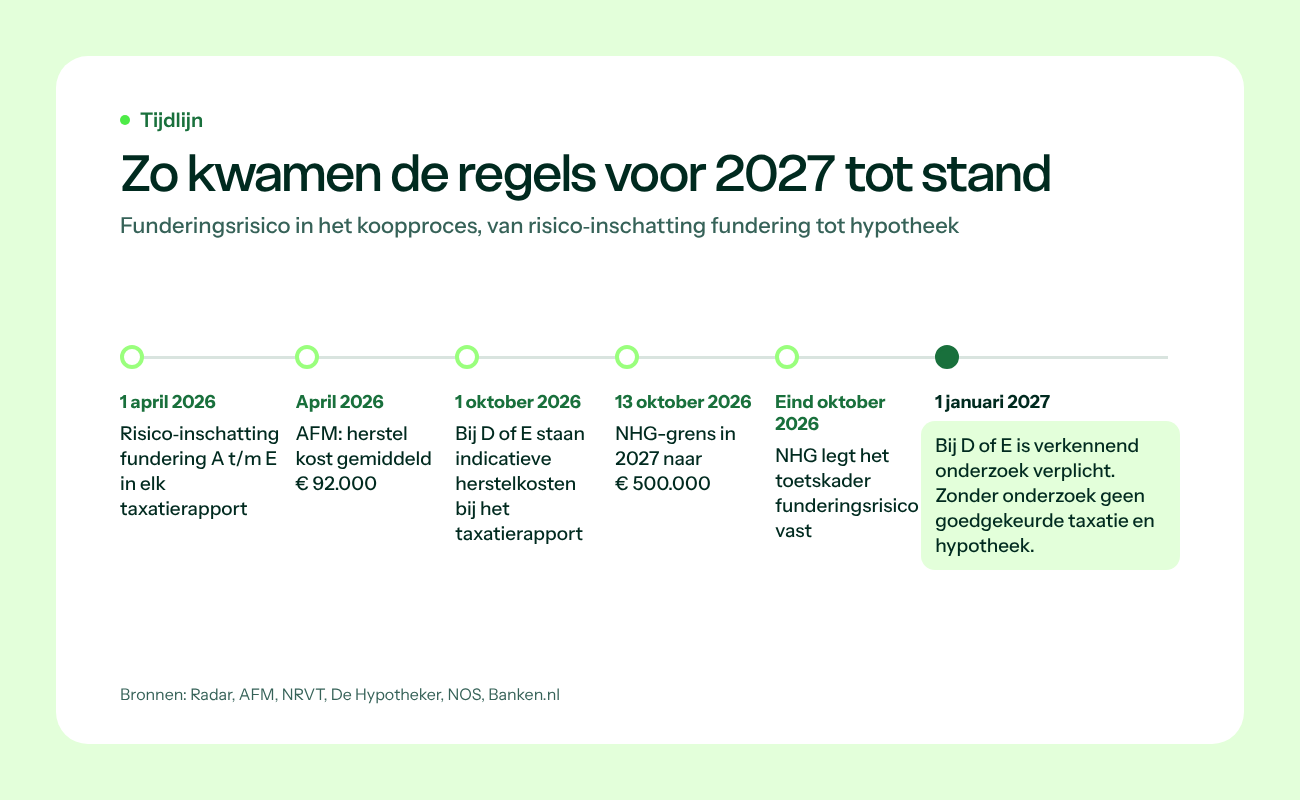
Tijdlijn: zo kwamen de nieuwe regels voor 2027 tot stand
Datum
Wat er gebeurde
Wat het voor jou betekent
1 april 2026
Risico-inschatting A tot en met E verplicht in elk taxatierapport (Radar)
Bij elke taxatie zie je het funderingsrisico van het huis
April 2026
AFM: ruim 120.000 eigenaren hebben herstel nodig, gemiddeld € 92.000 (AFM)
Herstel is voor veel eigenaren niet zelf te betalen
1 oktober 2026
Bij risico-inschatting D of E staan indicatieve herstelkosten in de bijlage bij het taxatierapport (NRVT)
Je ziet eerder wat herstel ongeveer kost
13 oktober 2026
NHG-grens gaat in 2027 naar € 500.000 (De Hypotheker)
Meer kopers vallen onder de nieuwe NHG-regels
27 oktober 2026
NHG kondigt het toetskader funderingsrisico aan (NOS)
Bij een hoog risico kun je straks minder lenen
30 oktober 2026
NHG publiceert de Voorwaarden en normen 2027 (Banken.nl)
De regels liggen vast per januari 2027
1 januari 2027
Vernieuwd taxatierapport en NHG-toetskader gaan in
Bij D of E is een verkennend funderingsonderzoek nodig voor je taxatie, met en zonder NHG
Wat is funderingsrisico?
Funderingsrisico is de kans dat de fundering van een huis zo verzwakt, dat het huis gaat verzakken. De fundering is het deel onder de grond waar het hele huis op rust. Gaat daar iets mis, dan zie je dat boven de grond terug: scheuren in muren, klemmende deuren of een scheve vloer.
Het risico is het grootst bij huizen die vóór 1970 zijn gebouwd. Volgens het Kenniscentrum Aanpak Funderingsproblematiek (KCAF) heeft één op de vier huizen van vóór 1970 te maken met funderingsproblemen. Droge zomers en wisselende grondwaterstanden maken het probleem groter. Een verhoogd funderingsrisico is een duidelijk signaal dat vraagt om verder onderzoek naar de fundering. Of er echt schade is, blijkt pas uit dat onderzoek.
Lees meer over houten palen, fundering op staal en paalrot in de fundering van je eigen huis.
Wat betekent de risico-inschatting A tot en met E?
De risico-inschatting van de fundering, in de media ook wel funderingslabel genoemd, is een letter van A tot en met E. De letter geeft aan hoe groot het risico op funderingsschade is. A is het laagste risico, E het hoogste. Sinds 1 april 2026 staat de risico-inschatting verplicht in elk taxatierapport. Ze komt uit het risicomodel van FunderMaps, de landelijke funderingsdatabase van het Kenniscentrum Aanpak Funderingsproblematiek (KCAF).
Bij risico-inschatting D of E is er een hoog risico. Vanaf 1 januari 2027 is dan een verkennend funderingsonderzoek nodig om je taxatie rond te krijgen, met of zonder NHG. Wat elke letter betekent en hoe je de risico-inschatting vóór je bod checkt, lees je in fundering checken als je een huis koopt.
Hoeveel huizen lopen risico, en waar?
Op korte termijn krijgen ongeveer 425.000 gebouwen in Nederland te maken met funderingsschade. Het KCAF verwacht dat dit aantal door klimaatverandering binnen zo'n dertig jaar oploopt tot ongeveer 687.000 panden (NOS, oktober 2026). Bij ruim 120.000 woningeigenaren zijn de problemen nu al zo ernstig dat herstel nodig is (AFM, april 2026).
Let op: het KCAF telt panden, geen huishoudens. In één pand kunnen meerdere woningen zitten, zoals bij een portiekflat.
De huizen met het grootste risico staan in het westen en noorden van het land, op klei- en veengrond. Daar staan veel oude huizen op houten palen. Toch ziet het KCAF ook steeds meer meldingen uit het rivierengebied, waar huizen vaak op staal zijn gebouwd. Het probleem zit dus niet alleen in de bekende oude binnensteden.
Wat verandert er vanaf 1 januari 2027 bij taxatie en hypotheek?
Vanaf 1 januari 2027 werken taxateurs met een vernieuwd taxatierapport (NRVT). Heeft een huis risico-inschatting D of E en is de fundering nog niet onderzocht, dan hoort een verkennend funderingsonderzoek bij de taxatie. Zonder dat onderzoek is je taxatie niet rond, en zonder taxatie krijg je je hypotheek niet rond. Dat geldt voor alle hypotheken, met en zonder NHG.
Bij een hypotheek met NHG gaat het nog een stap verder. Valt de woningwaarde van een huis onder de NHG-grens en wil je vanaf 1 januari 2027 een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten? Dan betekent dit dat de verwachte herstelkosten van de fundering meetellen, als een huis een hoog funderingsrisico heeft. Je kunt dan minder lenen. Zo houd je geld over voor herstel als dat later nodig is (Banken.nl, oktober 2026).
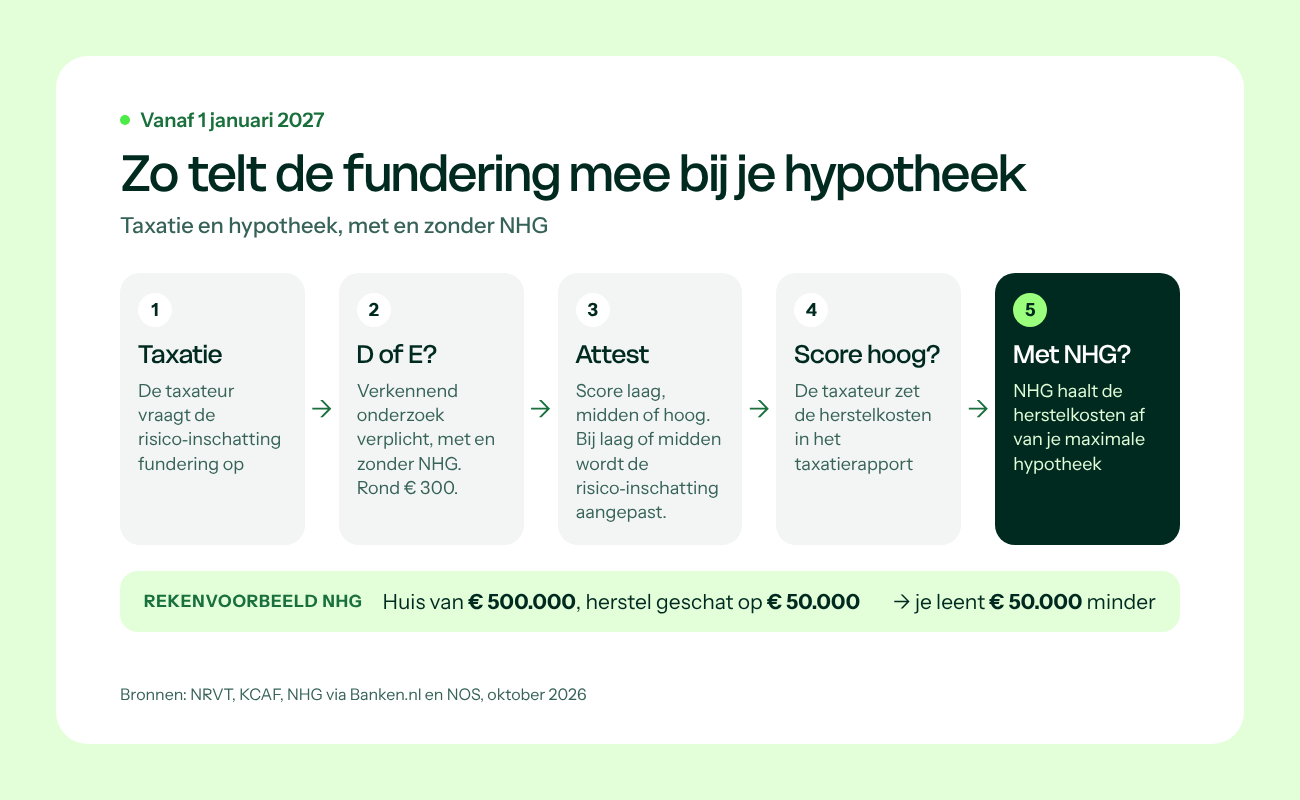
Zo werkt het vanaf 1 januari 2027:
De taxateur vraagt de risico-inschatting op.
Is die D of E? Dan is een verkennend funderingsonderzoek vereist. Dat regel je zelf en het kost rond de driehonderd euro (KCAF). Een expert bekijkt het huis en meet de gevels, zonder de grond open te maken.
De taxateur voegt het onderzoek toe aan het taxatierapport. Het onderzoek eindigt in een funderingsattest met de score laag, midden of hoog. Bij laag of midden wordt de risico-inschatting aangepast.
Is de score hoog? Dan voegt de taxateur de indicatieve herstelkosten toe aan het taxatierapport. Waarschijnlijk neemt hij die ook mee in de taxatiewaarde.
Wil je een hypotheek met NHG? Dan haalt NHG de indicatieve herstelkosten af van het maximale bedrag dat je kunt lenen. Ook zonder NHG is de kans groot dat je bank rekening houdt met deze herstelkosten.
Een rekenvoorbeeld: je koopt in 2027 een huis van € 500.000 met NHG. Het taxatierapport schat de herstelkosten op € 50.000. Dan kun je dat bedrag minder lenen.
De NHG-grens gaat in 2027 naar € 500.000. Leen je zonder NHG? Dan is het verkennend onderzoek bij D of E nog steeds nodig voor je taxatie. Ook dan is de kans groot dat je bank rekening houdt met de herstelkosten. Banken mógen het funderingsrisico op dezelfde manier meewegen en de NHG wil dat het toetskader straks voor alle hypotheken gaat gelden.
Wat betekent funderingsrisico in 2027 voor jou?
Je koopt een huis
De risico-inschatting zie je nu meestal pas bij de taxatie, en die komt na je bod. Huispedia en andere partijen zoals Vereniging Eigen Huis vinden dat te laat (NOS, oktober 2026). Als koper is het slim om de informatie zelf al op te vragen bij de verkoper. Vraag bij risico-inschatting D of E naar verder onderzoek naar de fundering en neem de herstelkosten mee in je bod. Lees alles in fundering checken als je een huis koopt.
Je verkoopt je huis
Als funderingsschade wordt gemeld, dan levert een huis uiteindelijk minder op. Een bekende slechte fundering kostte gemiddeld 12% van de verkoopprijs, een herstelde fundering leverde juist 2% op (ESB, 2023). Maar omdat de risico-inschatting nu een vast onderdeel is van de taxatie, komt de koper uiteindelijk altijd achter de staat van de fundering. Deel daarom wat je weet vóór het bod, dat voorkomt een hoop problemen achteraf. Lees er alles over in de fundering en je huis verkopen.
Je woont in je huis
Funderingsschade is meestal niet verzekerd. Herstel kost gemiddeld € 92.000 maar de kosten lopen erg uiteen (AFM, april 2026). Wat je nu al kan doen: let op scheuren en klemmende deuren en doe een eerste check met openbare kaarten om te controleren of je buurt risico loopt. Bij elke nieuwe taxatie krijgt je huis een risico-inschatting van de fundering. Lees alles in de fundering van je eigen huis.
Wat verandert er nog rondom funderingsrisico’s?
Funderingsrisico’s worden de komende jaren nog zichtbaarder in het koopproces. Dit staat er op de agenda:
Toetskader voor alle hypotheken. NHG wil dat de regels ook gaan gelden voor hypotheken zonder NHG (Banken.nl, oktober 2026).
Funderingsrisico in de woningadvertentie. NHG, Huispedia en Vereniging Eigen Huis willen dat kopers het risico kennen vóórdat ze hun bod doen.
Informatie voor kopers en verkopers. Een coalitie met onder meer de Nederlandse Vereniging van Banken wil dat informatie over funderingsrisico's in 2027 beschikbaar is, zodat die mee wordt genomen in de huizenprijzen (Aedes, Funderingscoalitie).
We werken deze pagina voor je bij zodra er iets verandert.
Veelgestelde vragen over funderingsrisico
Waar vind ik de risico-inschatting van de fundering van een huis?
De risico-inschatting staat in het taxatierapport. Sommige makelaars zetten die ook in de tekst bij de woningadvertentie, als "geen verhoogd risico" of "verhoogd risico". Staat die er niet bij? Vraag het de verkoper of verkopende makelaar.
Is funderingsschade verzekerd?
Meestal niet. Een opstalverzekering dekt funderingsschade doorgaans niet. De kosten voor herstel betaal je als eigenaar vaak zelf (AFM, april 2026).
Geldt de nieuwe regel ook als ik zonder NHG leen?
Deels. Het verkennend funderingsonderzoek bij risico-inschatting D of E hoort vanaf 2027 bij elke taxatie, dus ook als je zonder NHG leent. Dat herstelkosten meetellen bij je maximale hypotheek, is een NHG-regel. Ook zonder NHG is de kans groot dat je bank rekening houdt met de herstelkosten. NHG wil dat het toetskader op termijn voor alle hypotheken geldt.
Kan de risico-inschatting veranderen?
Ja. Is de fundering onderzocht of hersteld, dan kun je die gegevens doorgeven aan FunderMaps. Zij berekenen het risico dan opnieuw, waarbij de risico-inschatting kan veranderen.
Wat is het verschil tussen de risico-inschatting en het funderingsattest?
De risico-inschatting (A tot en met E) komt van FunderMaps, vaak op basis van een model. Het funderingsattest is de uitkomst van een verkennend onderzoek aan het huis zelf, met de score laag, midden of hoog. Het attest is dus preciezer dan de risico-inschatting.
Is de risico-inschatting hetzelfde als het funderingslabel?
Ja. Sommige media noemen de risico-inschatting van de fundering ook wel het funderingslabel. Het gaat om dezelfde letter van A tot en met E uit het risicomodel van FunderMaps, die sinds 1 april 2026 in elk taxatierapport staat. Huispedia spreekt van risico-inschatting, omdat het een inschatting van het risico is en geen vastgestelde beoordeling van de fundering. Zekerheid over de staat van de fundering geeft alleen een funderingsonderzoek.
Samengevat: funderingsrisico in 2027
Sinds 2026 staat de risico-inschatting van de fundering in elk taxatierapport, en vanaf 2027 is bij D of E een funderingsonderzoek nodig voor je taxatie. Bij een hypotheek met NHG telt een hoog risico ook mee bij hoeveel je kunt lenen. Wie de risico-inschatting vroeg kent, maakt slimmere beslissingen. Lees verder in fundering checken als je een huis koopt, de fundering en je huis verkopen of de fundering van je eigen huis. Als er informatie bekend is, zet je Huispedia Coach de fundering op je lijst met vragen voor de bezichtiging.
Activeer gratis je Huispedia CoachOver dit artikel
Dit artikel is gemaakt door het datateam van Huispedia, op basis van openbare bronnen van de AFM, NHG, NRVT, KCAF, NOS en ESB. We werken het bij zodra regels of cijfers veranderen. Huispedia is onafhankelijk: we verkopen geen huizen en geen hypotheken.
Bronnen
AFM, Funderingsherstel: financierbaar voor woningeigenaren? (april 2026)
Banken.nl, NHG laat funderingsrisico meewegen bij hypotheek (29 oktober 2026)
NOS, Funderingsproblemen? Dan krijg je mogelijk een minder hoge hypotheek (27 oktober 2026)
NRVT, Vernieuwd model Taxatierapport Woonruimte vanaf 1 januari 2027
De Hypotheker, NHG-grens stijgt in 2027 naar € 500.000 (13 oktober 2026)
Radar, Alles wat je moet weten over het nieuwe funderingslabel (2026)
ESB, Gemelde funderingsschade leidt tot forse prijskorting bij woningverkoop (januari 2023)