
Huispedia Woningmarkt Trendrapport Q3 2026
Inzichten op landelijk niveau
Gemiddelde overbieding stijgt voor het tweede kwartaal op rij
In figuur 1 is te zien dat de gemiddelde overbieding in het derde kwartaal van 2026 opnieuw toenam. In het derde kwartaal werd gemiddeld 5,1% boven de vraagprijs geboden. Een kwartaal eerder was dit 4,8%. Het niveau van een jaar eerder (5,7%) is nog niet terug.
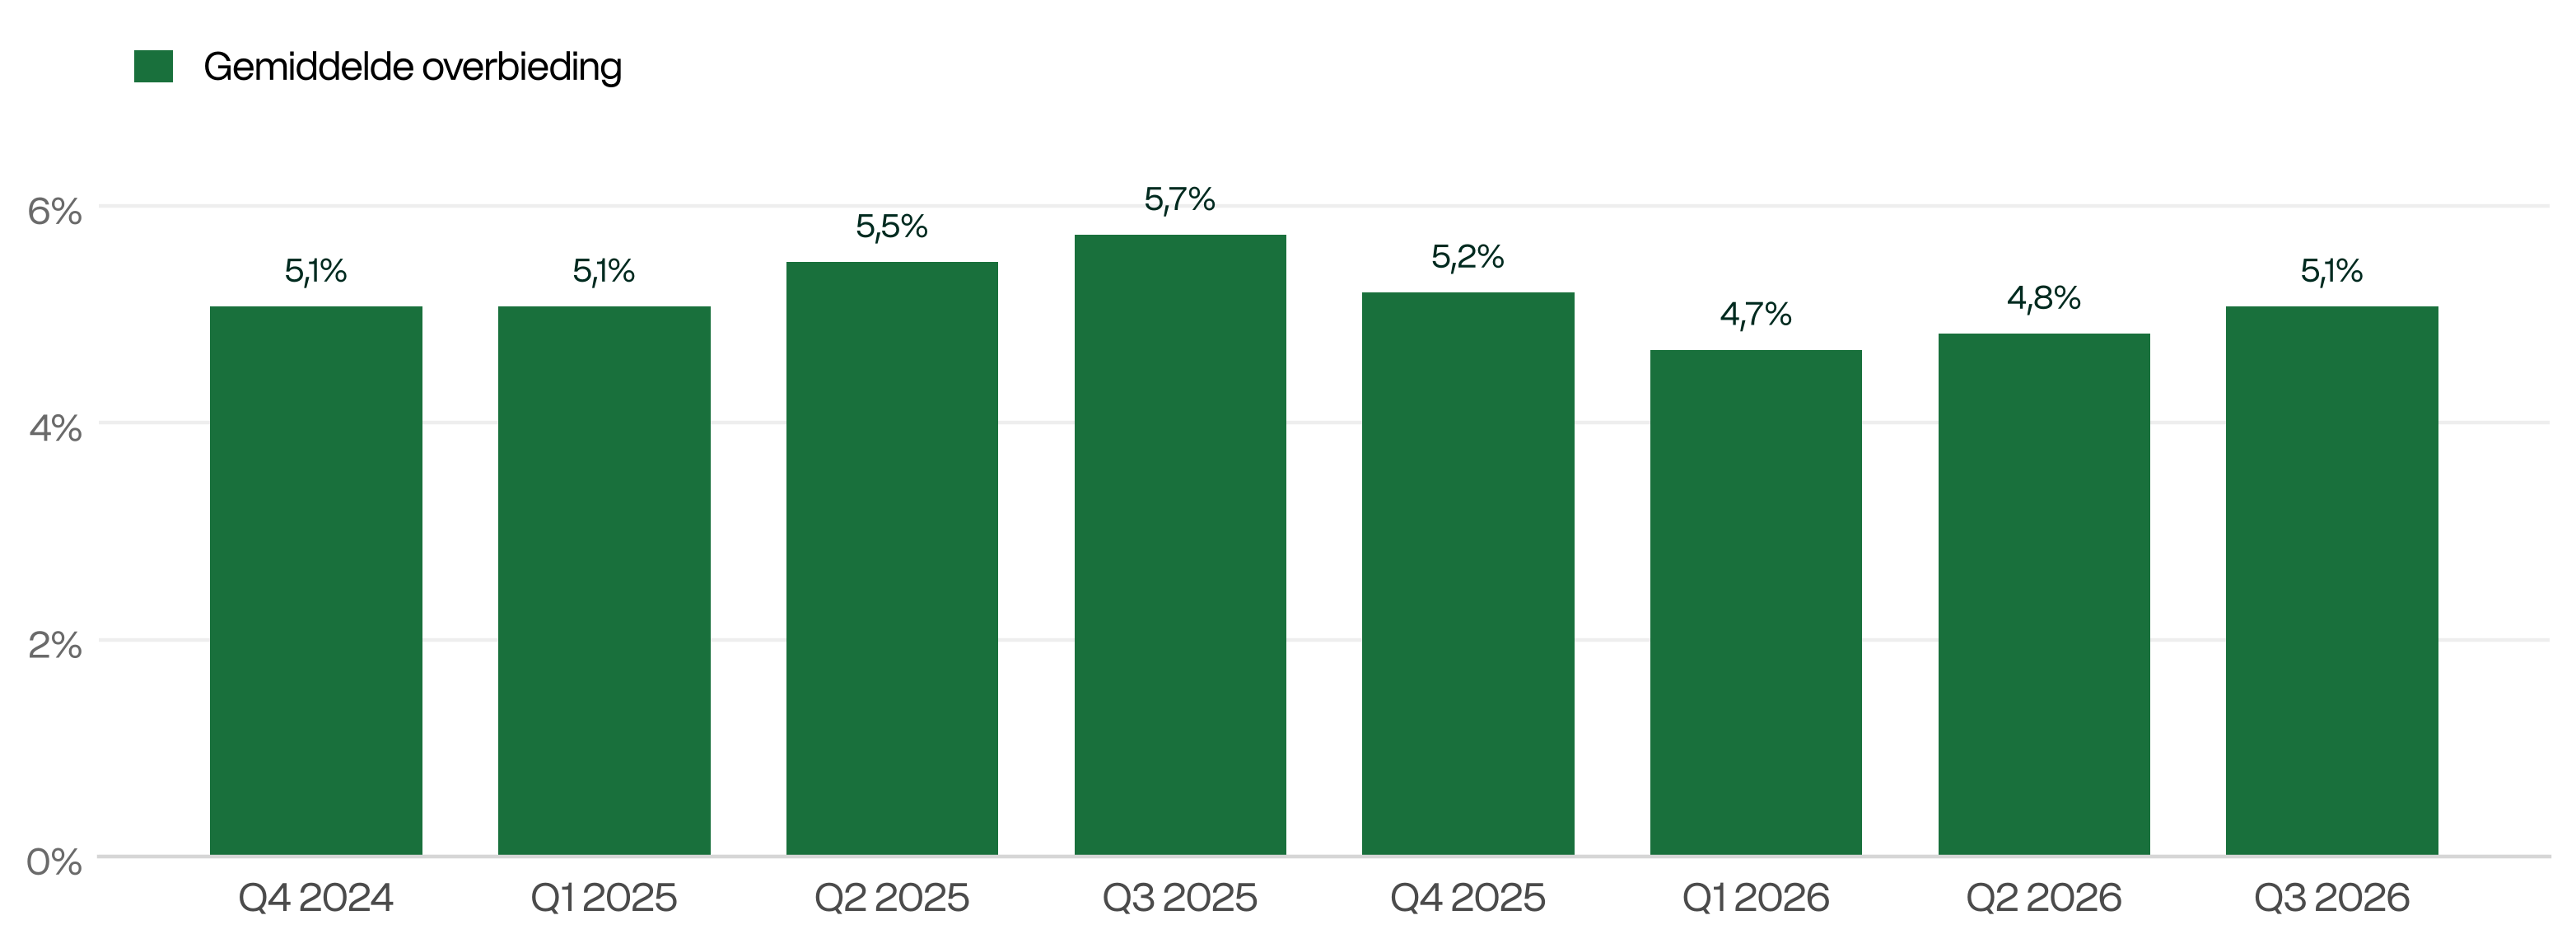 Figuur 1: Gemiddelde overbieding als percentage van de vraagprijs per kwartaal
Stijging overbieding past in het seizoenspatroon
De stijging in het derde kwartaal is voor een groot deel seizoensgebonden. Figuur 2 zet de kwartalen van 2024, 2025 en 2026 naast elkaar. In alle drie de jaren lag de overbieding in het eerste kwartaal het laagst en in het derde kwartaal het hoogst. Van het tweede naar het derde kwartaal steeg de overbieding in 2025 met 0,25 procentpunt, precies evenveel als dit jaar. Ten opzichte van een jaar eerder ligt de overbieding 0,7 procentpunt lager (5,1% tegen 5,7%).
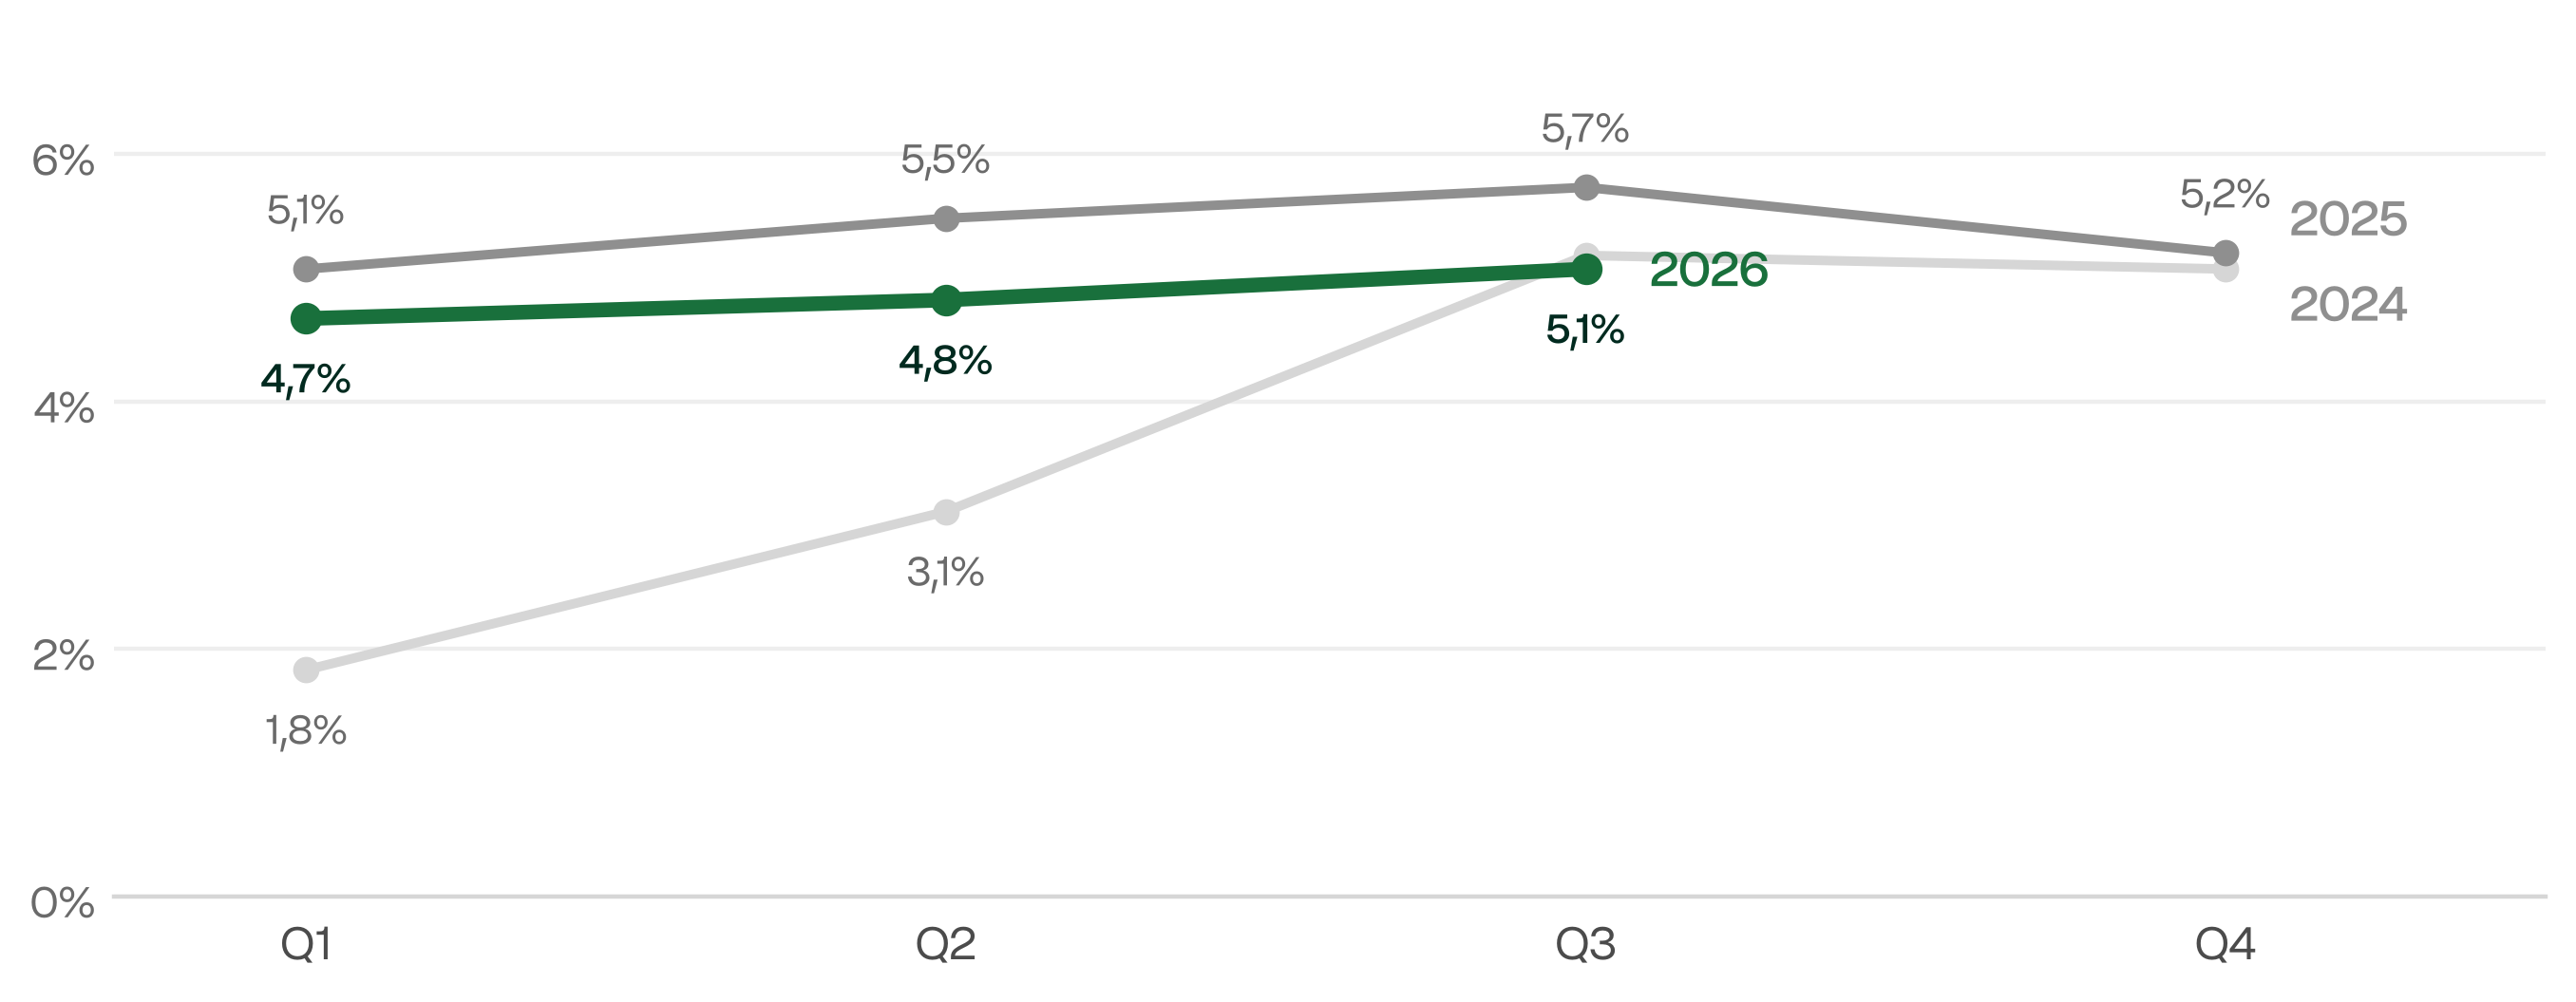 Figuur 2: Gemiddelde overbieding als percentage van de vraagprijs per kwartaal, 2024 tot en met 2026
Er wordt weer vaker overboden
In figuur 3 is te zien dat het percentage woningen dat boven de vraagprijs werd verkocht in het derde kwartaal toenam, van 70,4% naar 71,4%. Het percentage woningen dat onder de vraagprijs werd verkocht daalde van 22,6% naar 21,6%. Het percentage woningen dat op de vraagprijs werd verkocht bleef vrijwel gelijk: 7,0%, tegen 7,1% een kwartaal eerder.
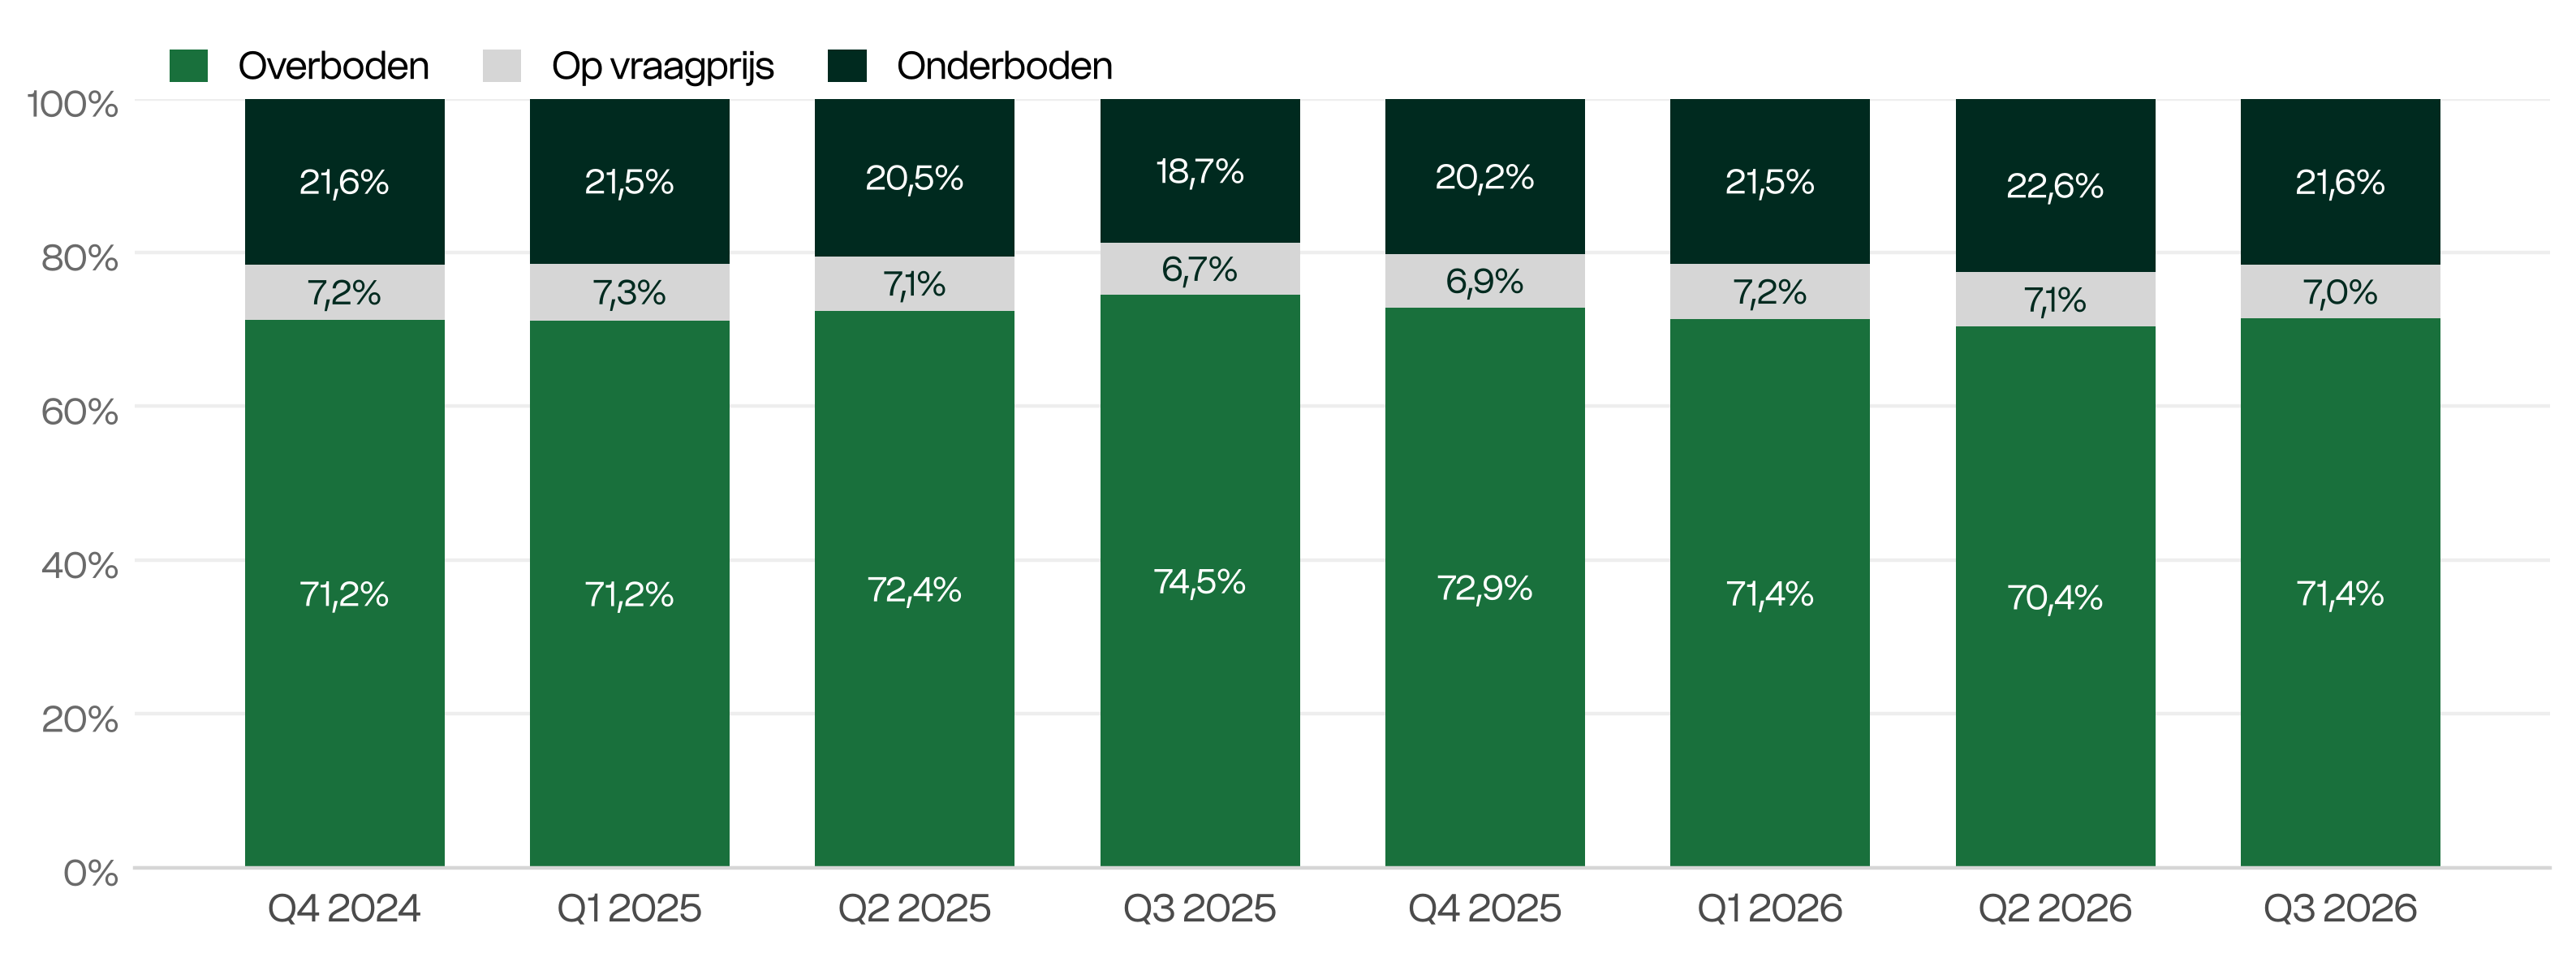 Figuur 3: Percentage van de woningen onder- of overgeboden per kwartaal
Minder woningen hoog in de markt, meer met een redelijke vraagprijs
In figuur 4 is de verdeling van het Huispedia vraagprijsinzicht te zien. Hierbij wordt de vraagprijs vergeleken met de Huispedia Woningwaarde. In het derde kwartaal stond 47,5% van de verkochte woningen laag in de markt (onder de waarde), tegen 49,6% een kwartaal eerder. Het aandeel woningen met een redelijke vraagprijs (binnen de waarde) steeg van 38,3% naar 41,6%. Nog 10,9% van de verkochte woningen had een vraagprijs boven de waarde, tegen 12,1% in het tweede kwartaal. Dat is het laagste aandeel van het afgelopen jaar.
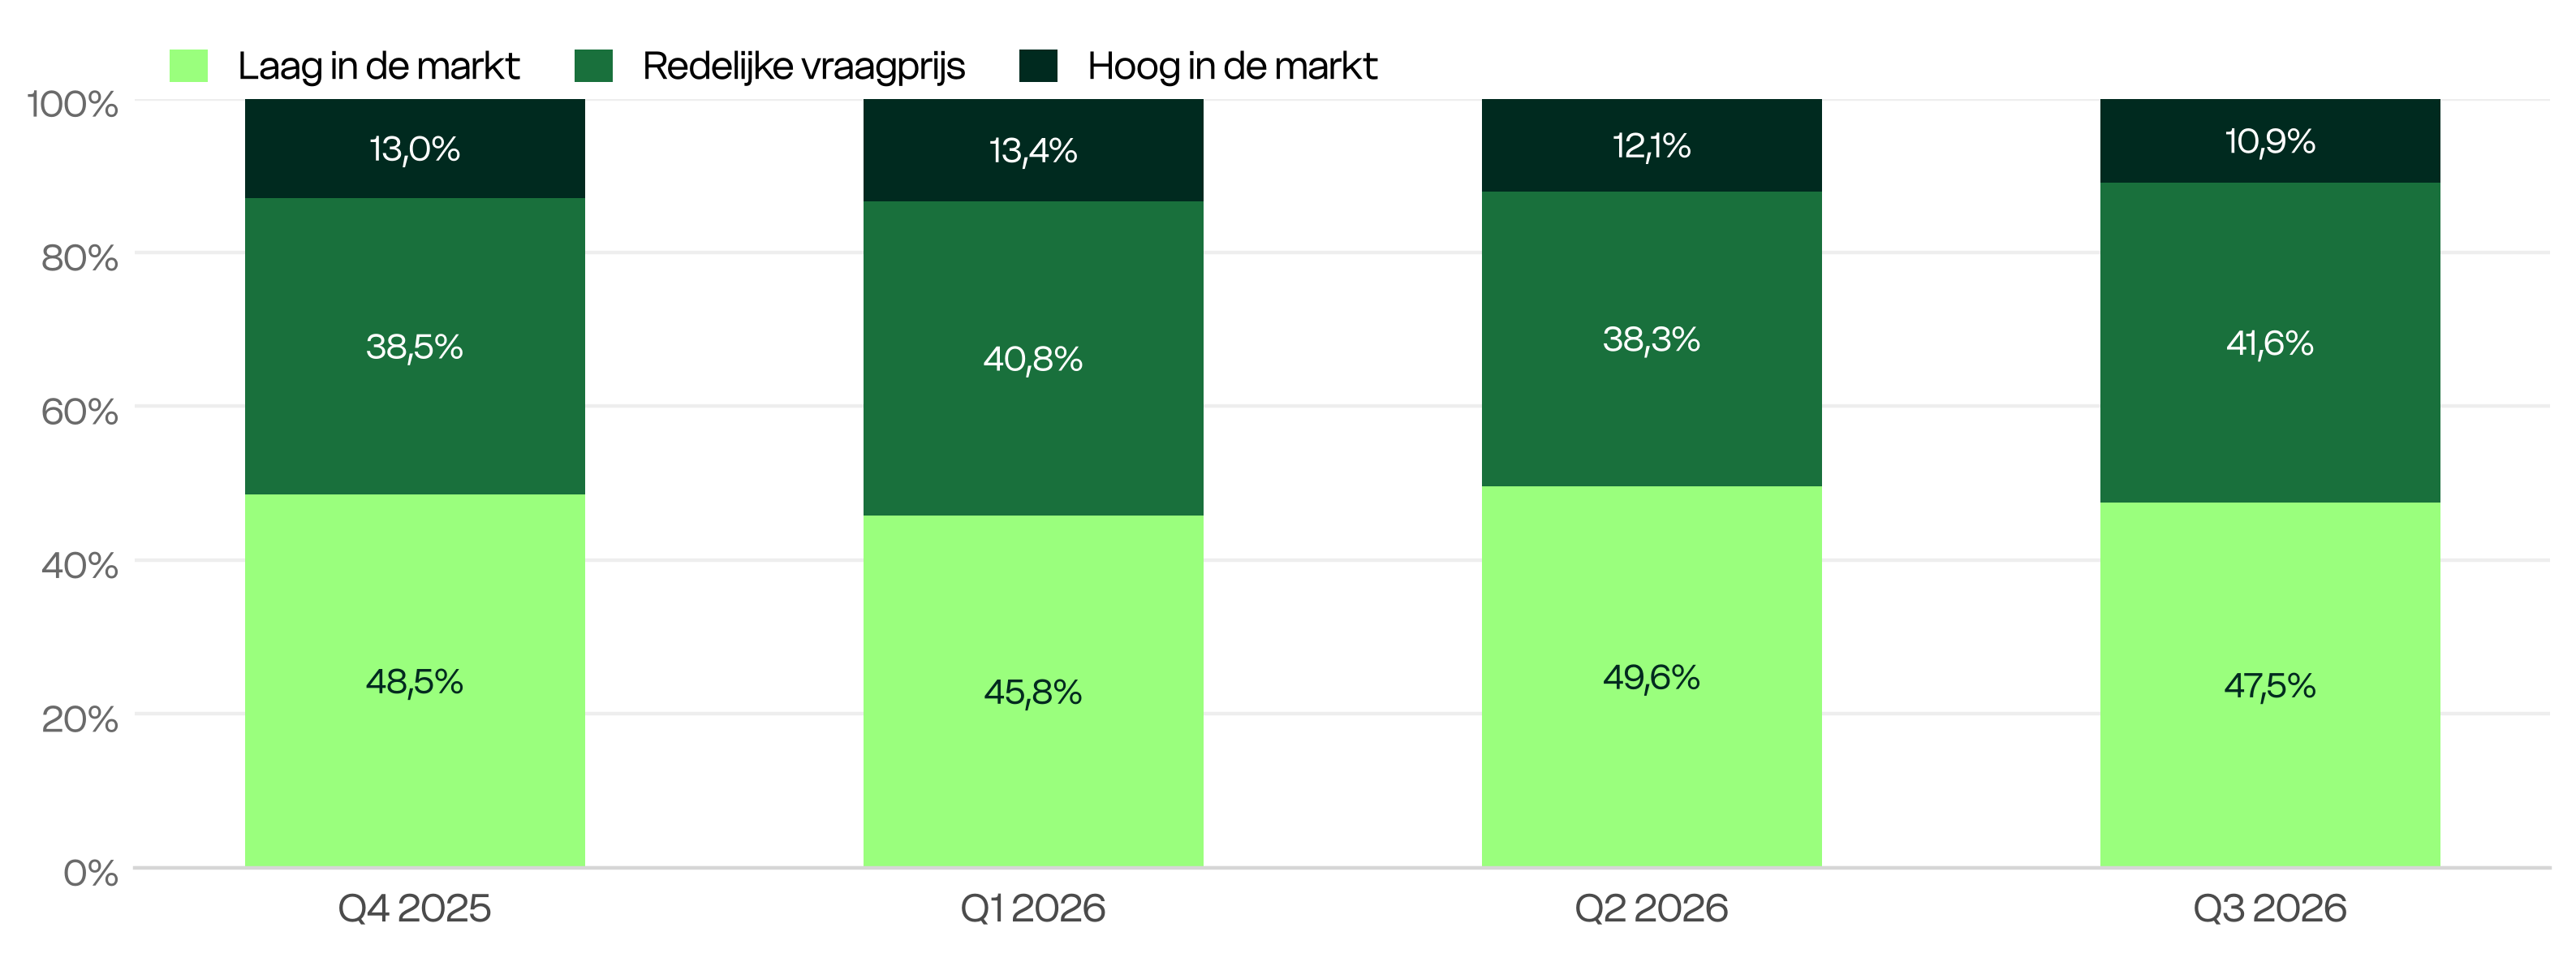 Figuur 4: Verdeling van het Huispedia vraagprijsinzicht over verkochte woningen per kwartaal
Op woningen die laag in de markt staan wordt nog steeds het meest overboden
In figuur 5 is te zien dat op woningen die laag in de markt worden gezet, nog steeds het meest wordt overboden. Stond een woning laag in de markt, dan werd daar in het derde kwartaal gemiddeld 7,0% boven de vraagprijs geboden, tegen 6,8% een kwartaal eerder. Bij woningen met een redelijke vraagprijs was dat 4,0% (was 3,7%). Woningen die hoog in de markt stonden, werden voor het eerst in een jaar gemiddeld niet meer onderboden: daar werd 0,1% boven de vraagprijs geboden, tegen 1,6% onder de vraagprijs in het tweede kwartaal.
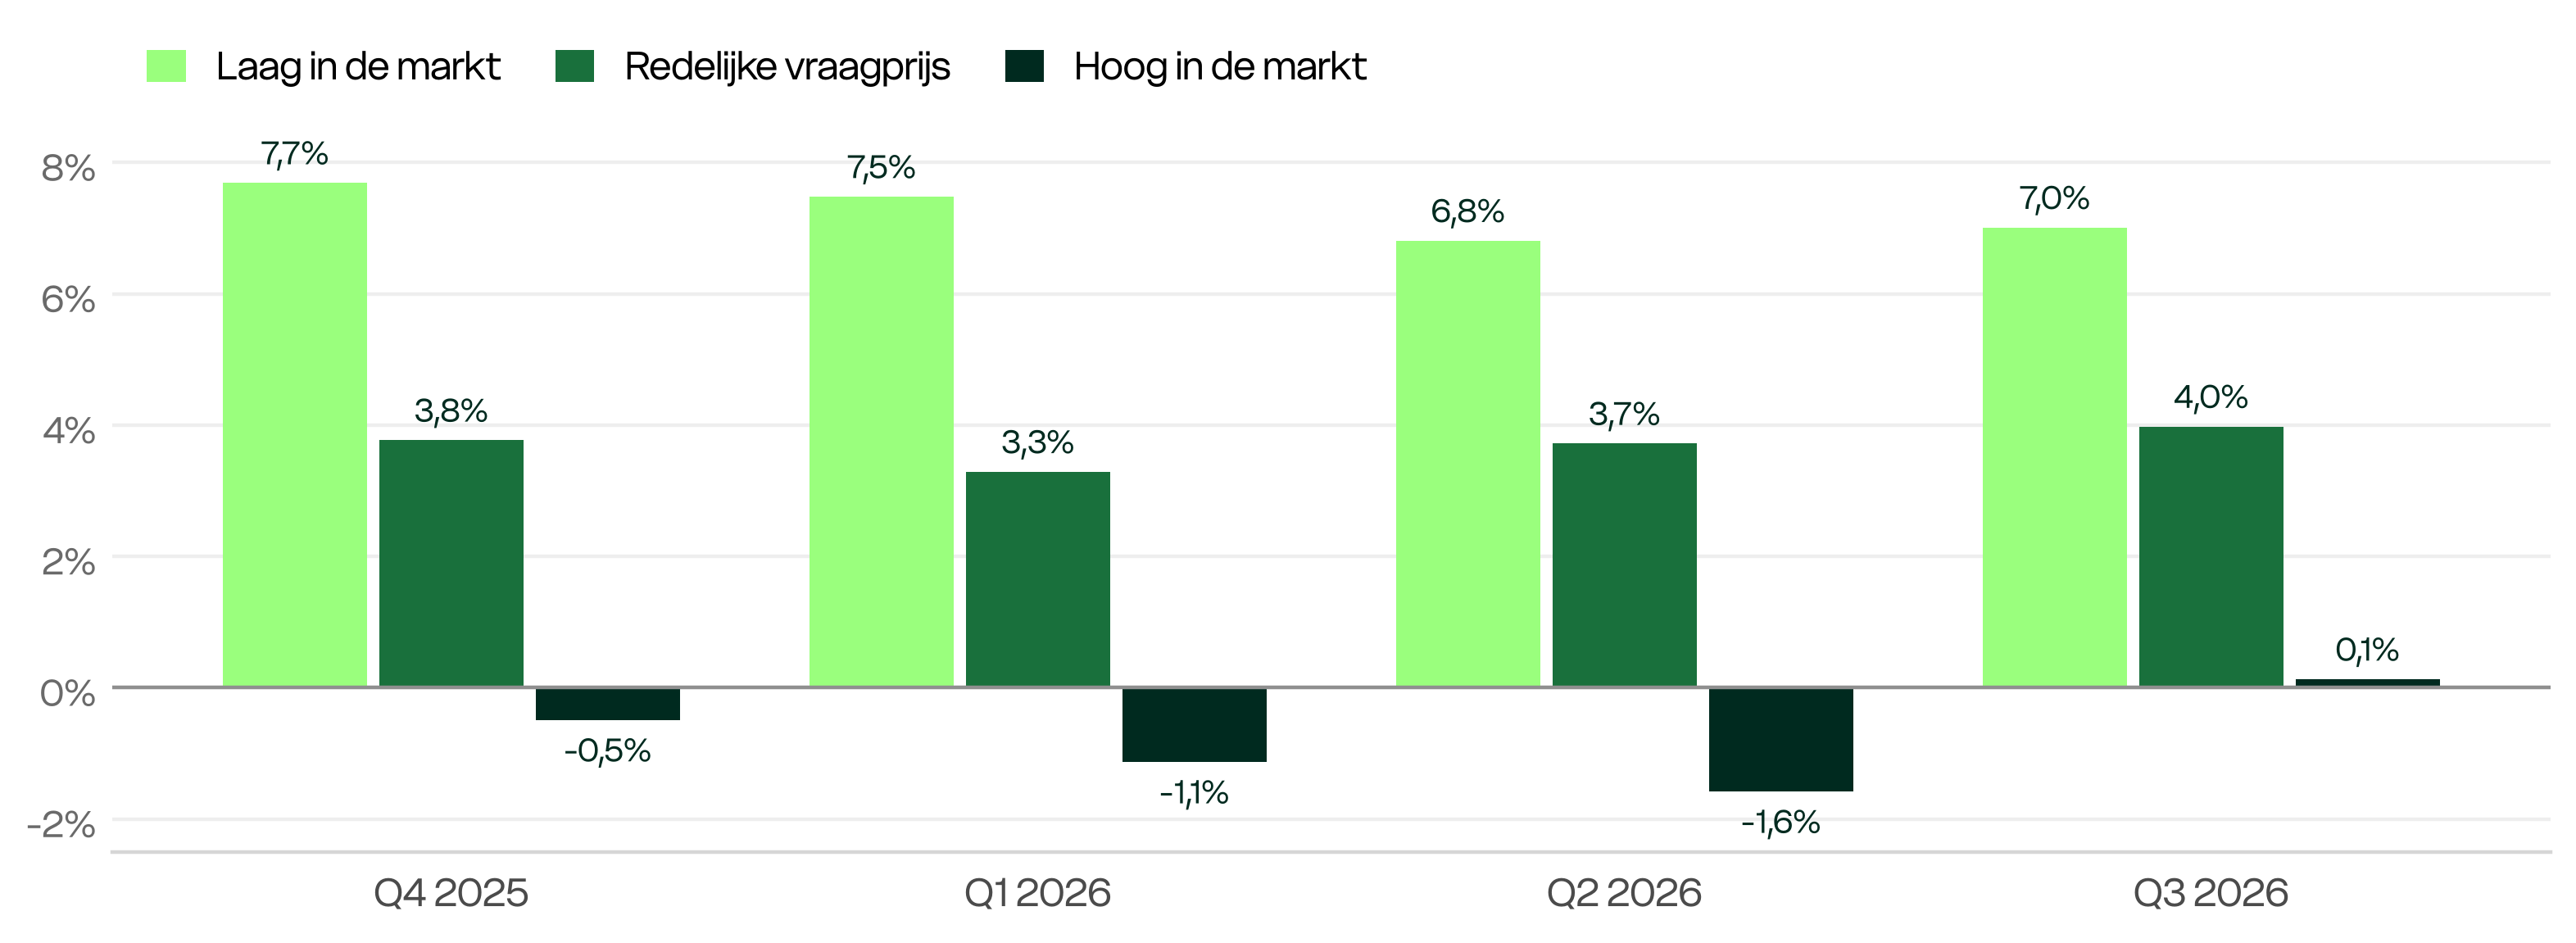 Figuur 5: Gemiddelde overbieding als percentage van de vraagprijs verdeeld per Huispedia vraagprijsinzicht per kwartaal
Prijsverlagingen bereiken hoogste punt sinds de start van de meting
Naast statistieken over onder- en overbieden houdt Huispedia de prijshistorie bij van woningen die te koop worden gezet. Uit figuur 6 blijkt dat woningen steeds vaker in prijs worden verlaagd. In het derde kwartaal van 2026 werd 15,9% van alle woningen die te koop werden gezet later opnieuw aangeboden met een lagere vraagprijs. In het tweede kwartaal was dit 13,6%. Dit is het hoogste aandeel sinds de start van de meting in 2023; het vorige hoogste punt lag op 13,9% in het vierde kwartaal van 2023. Bij een prijsverlaging ging er gemiddeld € 40.850 van de vraagprijs af (mediaan € 25.000).
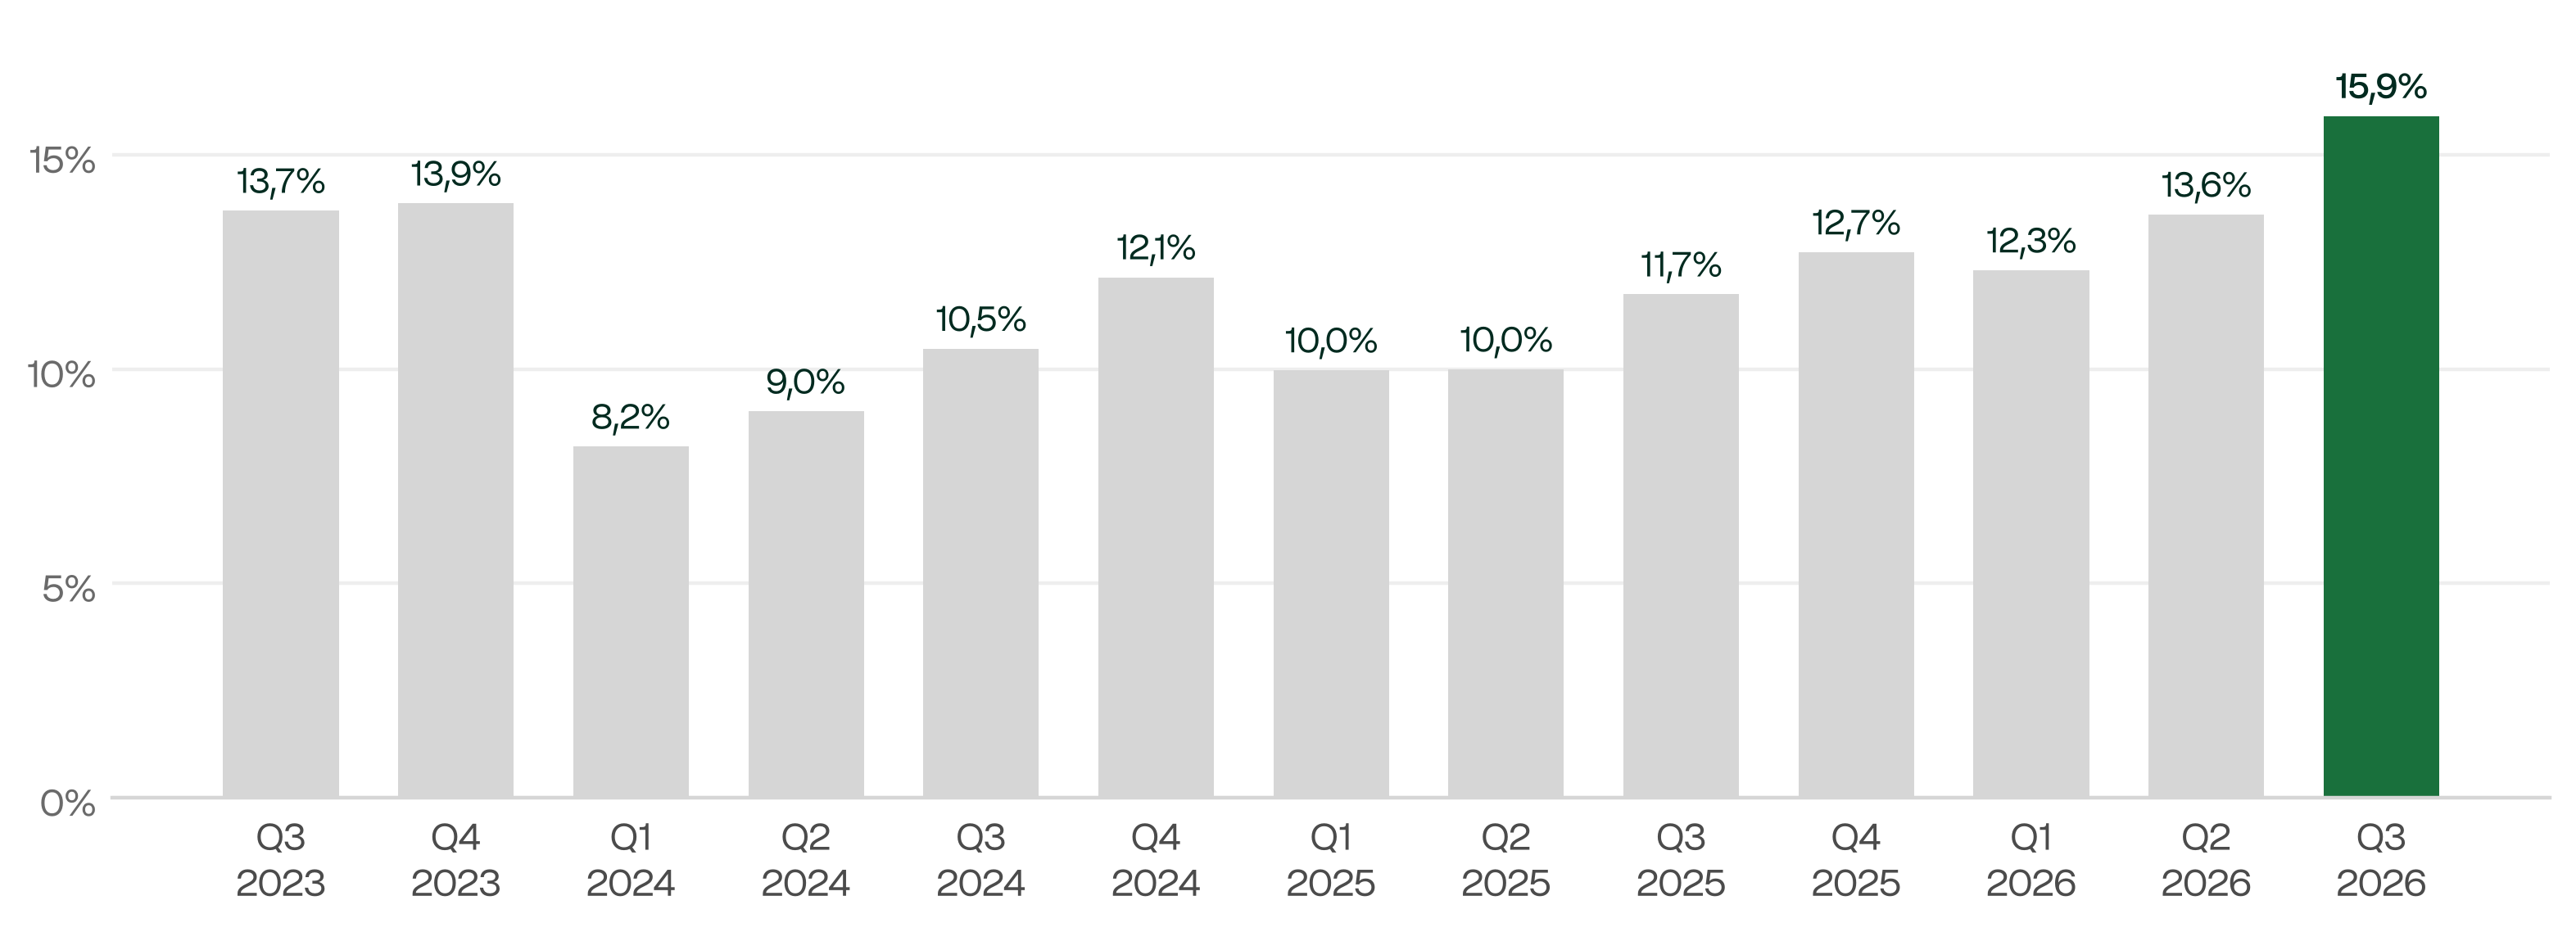 Figuur 6: Percentage woningen dat in prijs is verlaagd per kwartaal
Seizoen verklaart maar een deel van de stijging
Prijsverlagingen volgen een vast seizoenspatroon (figuur 7). Het aandeel is het laagst in het eerste kwartaal en loopt op tot een piek in het vierde kwartaal. Het tweede kwartaal is het drukste kwartaal voor nieuw aanbod. Woningen die in het voorjaar te koop komen en de zomer niet verkocht raken, worden in het derde en vierde kwartaal vaker afgeprijsd.
Dit jaar ligt het niveau wel duidelijk hoger. Van het tweede naar het derde kwartaal steeg het aandeel met 2,3 procentpunt. In 2024 was dat 1,5 en in 2025 1,7 procentpunt. Ten opzichte van een jaar eerder ligt het aandeel 4,2 procentpunt hoger (15,9% tegen 11,7%). Een jaar eerder was die stijging 1,3 procentpunt. Het patroon is ook al sinds het begin van 2026 doorbroken: in het eerste kwartaal werd 12,3% afgeprijsd, tegen 8,2% en 10,0% in dezelfde kwartalen van 2024 en 2025. De stijging is dus maar voor een klein deel seizoensgebonden.
Het gemiddelde bedrag van een prijsverlaging volgt ook een seizoenspatroon: in de eerste helft van het jaar zijn de verlagingen groter dan in de tweede helft. In het derde kwartaal ging er gemiddeld € 40.850 af, tegen € 45.640 een jaar eerder. Verkopers verlagen dus vaker, maar met kleinere stappen.
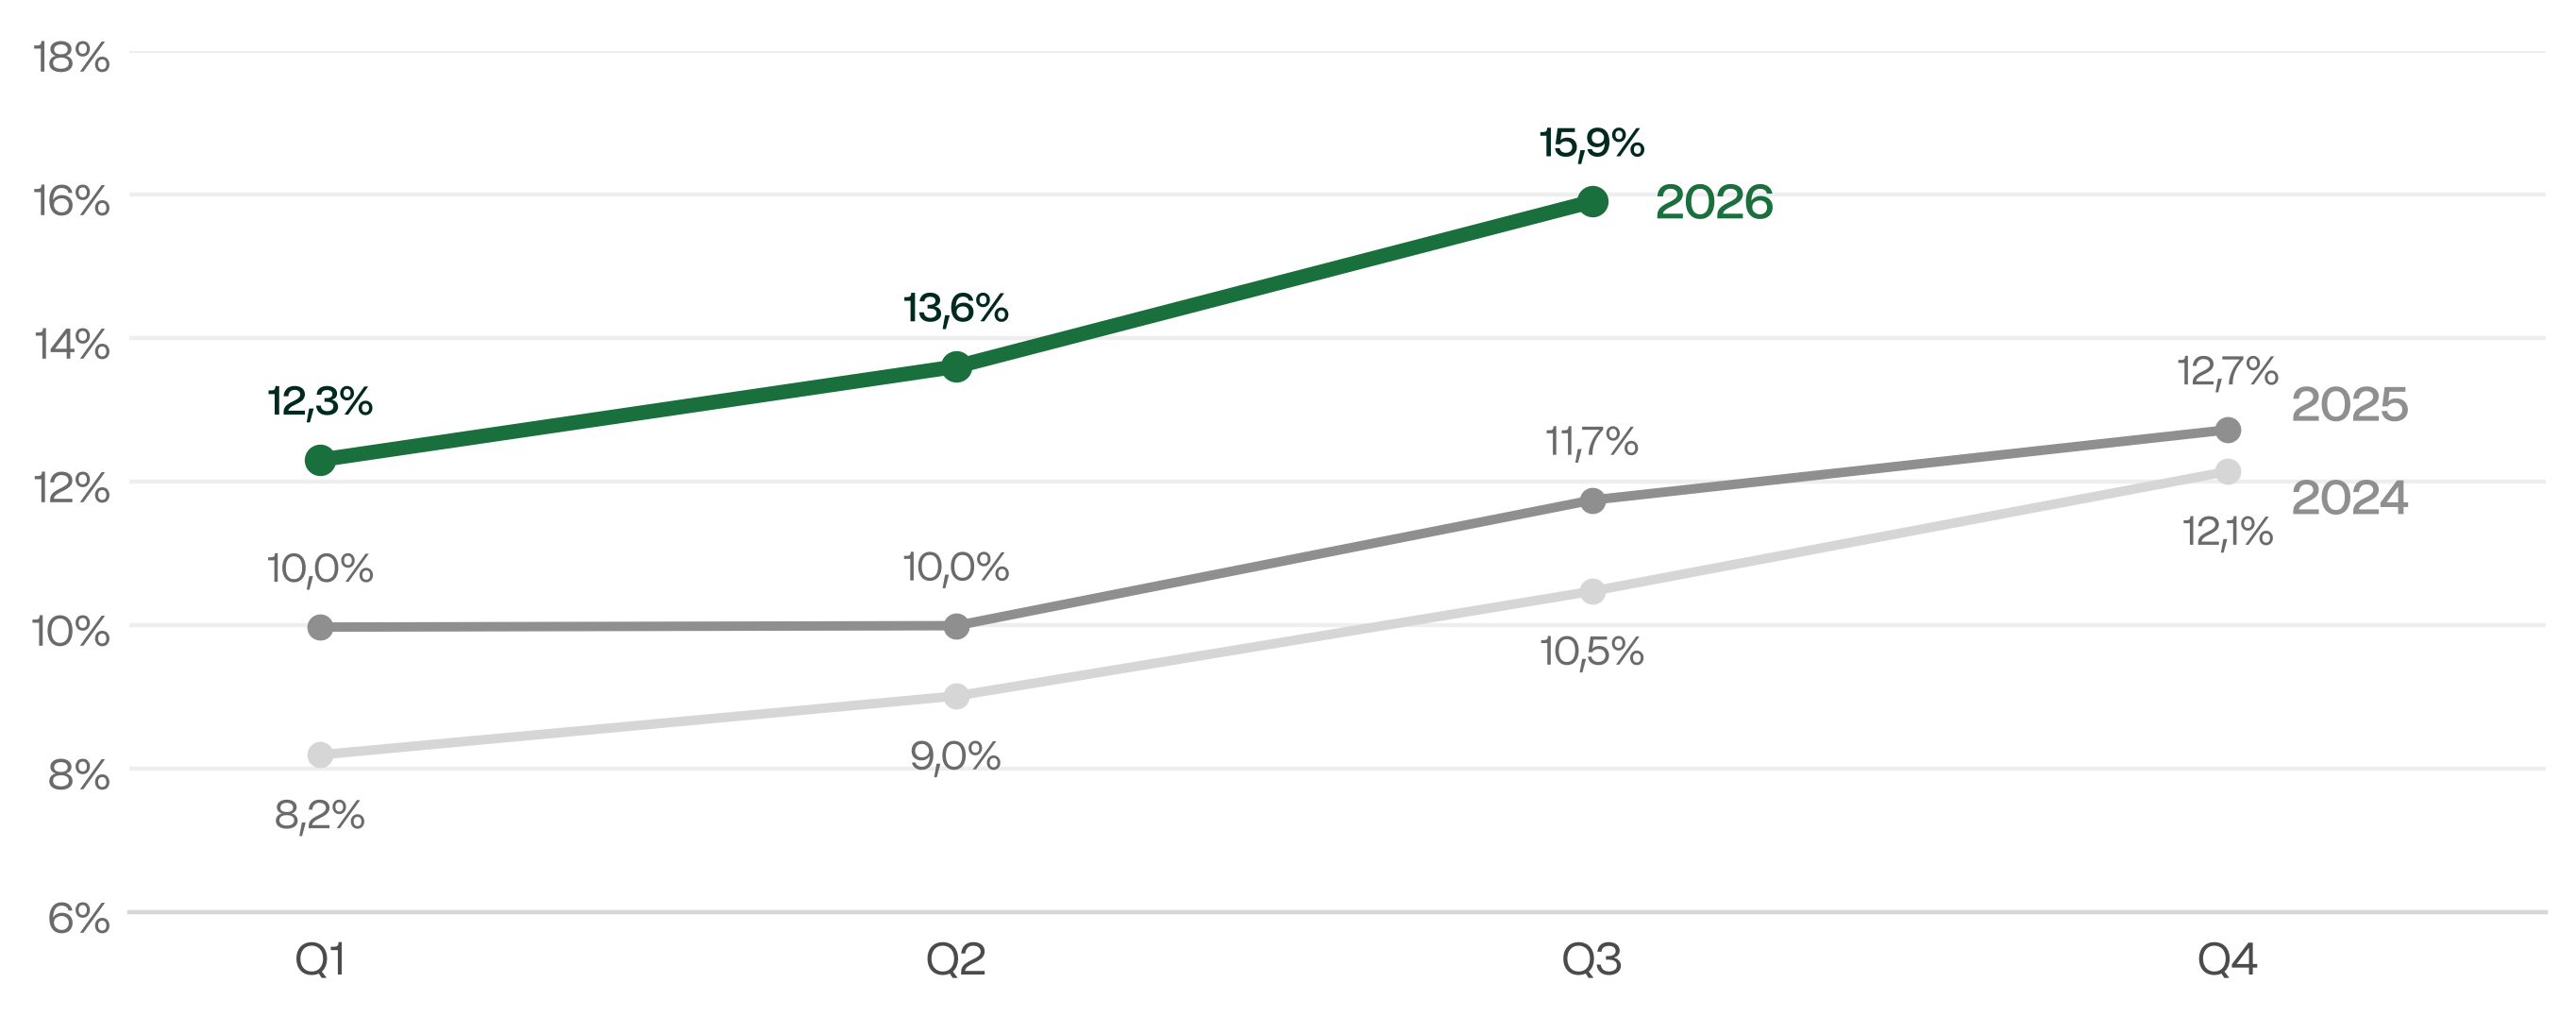 Figuur 7: Percentage woningen dat in prijs is verlaagd per kwartaal, 2024 tot en met 2026
Op woningen met een prijsverlaging wordt nauwelijks nog overboden
Figuur 8 laat zien dat op woningen met een verlaagde vraagprijs veel minder wordt overboden. Bij deze woningen werd in het derde kwartaal gemiddeld 1,7% boven de vraagprijs geboden, terwijl het landelijk gemiddelde op 5,1% lag. Een kwartaal eerder was dit nog 3,2%.
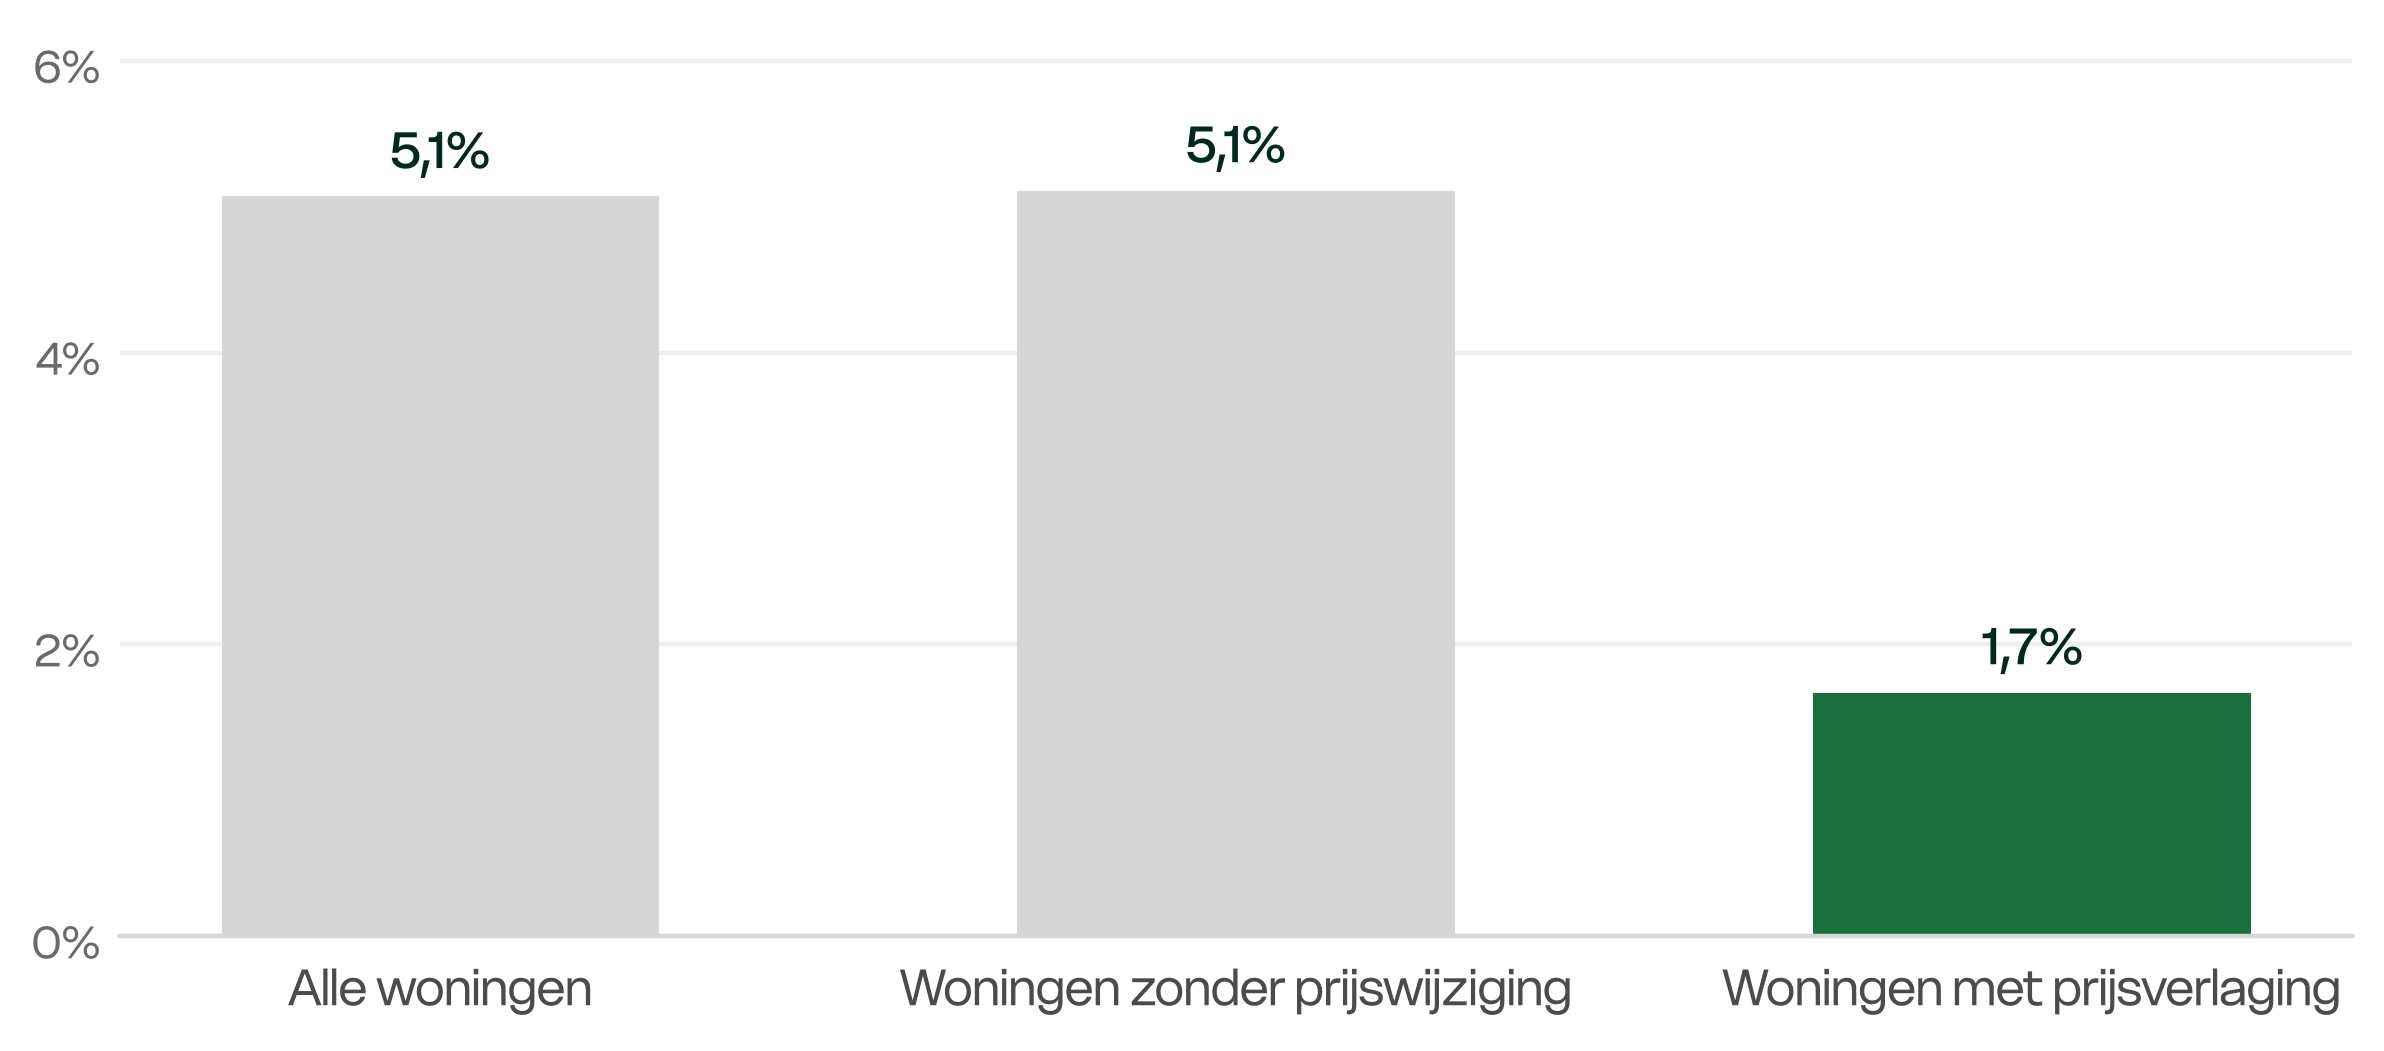 Figuur 8: Gemiddelde overbieding als percentage van de vraagprijs
Bijna drie op de tien woningen met een prijsverlaging wordt onderboden
Figuur 9 laat zien dat 29,8% van de verkochte woningen met een verlaagde vraagprijs uiteindelijk onder die verlaagde vraagprijs wordt verkocht. Dit is meer dan het landelijk gemiddelde van 21,6%. Ook wordt er minder vaak overboden (59,5%) dan landelijk (71,4%).
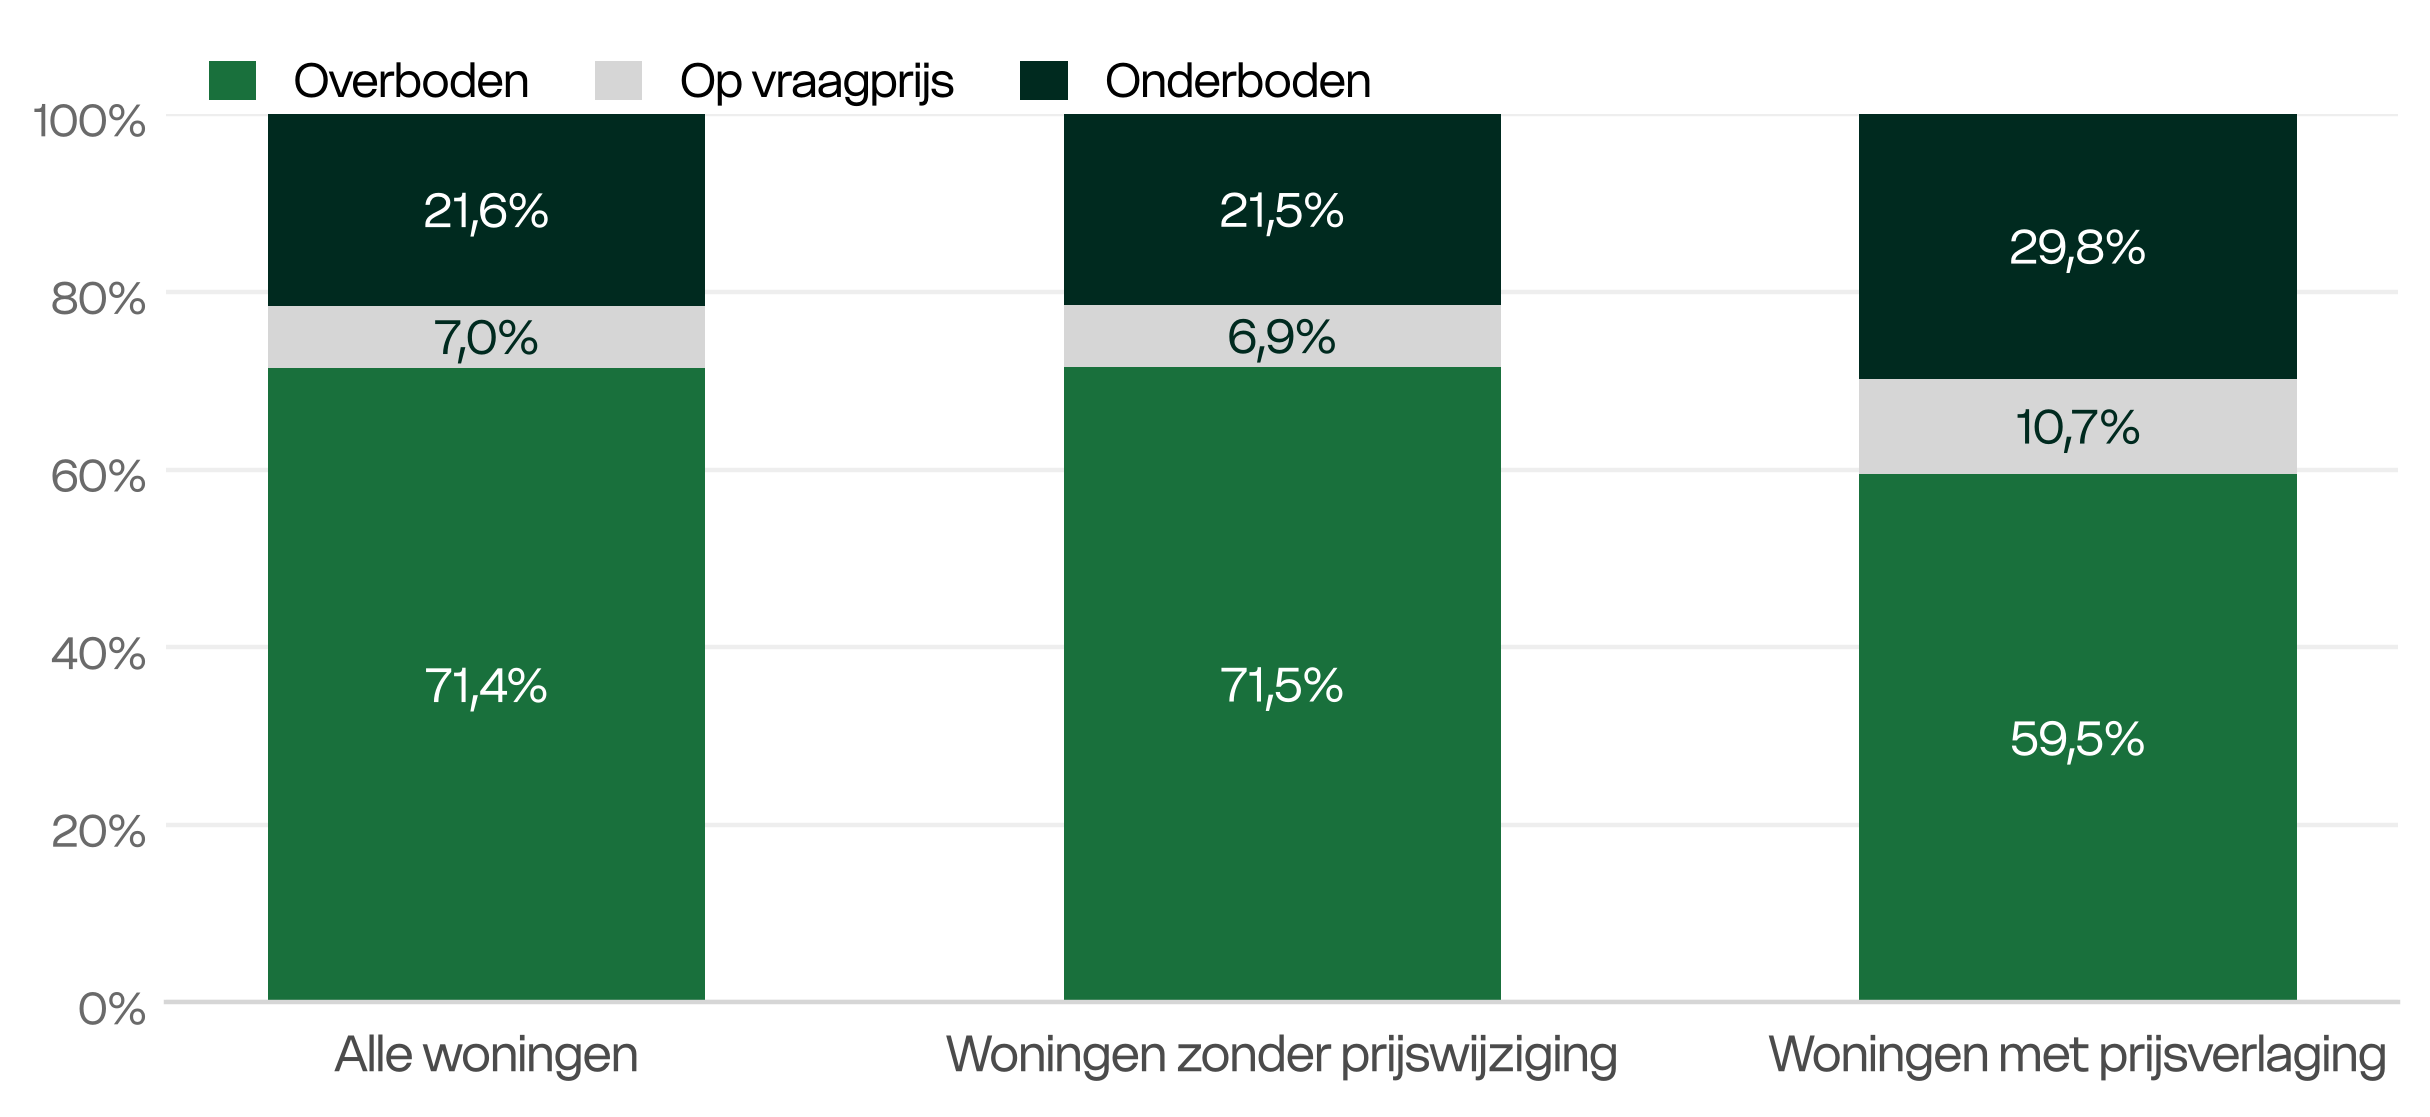 Figuur 9: Verdeling onder-, op- of overbiedingen voor alle verkochte woningen vs. verkochte woningen met een prijsverlaging
Woningen die hoog in de markt staan, worden het vaakst in prijs verlaagd
Figuur 10 laat zien hoe vaak woningen in prijs worden verlaagd, afhankelijk van hoe ze in de markt werden gezet. Van de woningen die in het derde kwartaal te koop kwamen met een vraagprijs boven de Huispedia Woningwaarde, werd 45,0% later in prijs verlaagd. Bij een redelijke vraagprijs was dat 30,3%, bij een vraagprijs onder de waarde 19,5%. Een te hoge vraagprijs bij de start leidt dus ruim twee keer zo vaak tot een prijsverlaging.
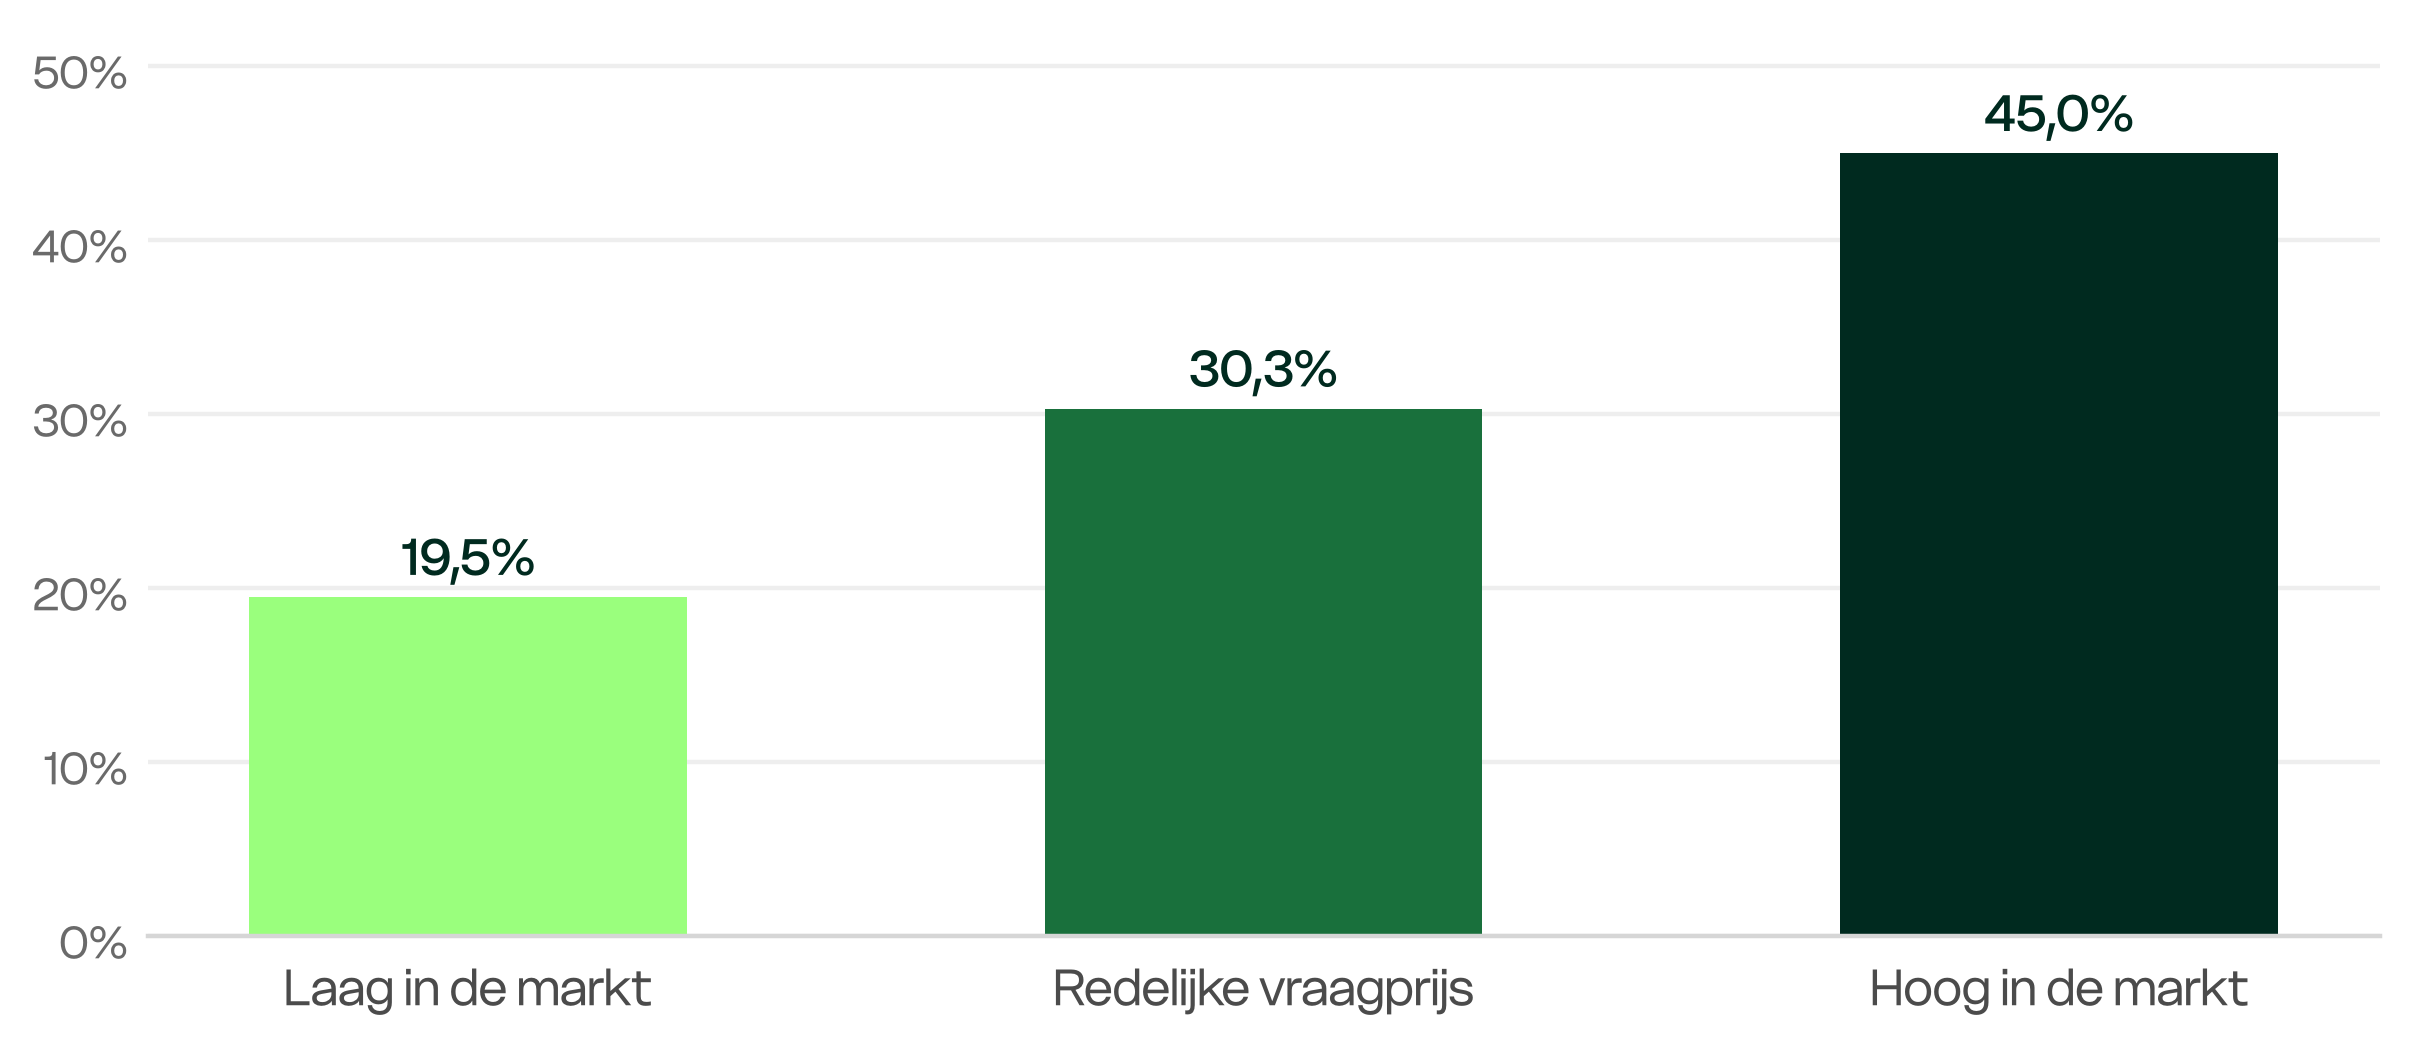 Figuur 10: Percentage woningen dat in prijs is verlaagd per Huispedia vraagprijsinzicht bij het te koop zetten, derde kwartaal 2026
Woningen die opnieuw te koop moeten, verkopen ruim onder de eerste vraagprijs
Huispedia heeft de volledige verkoopreis van verkochte woningen geanalyseerd: van de allereerste vraagprijs tot de overdracht. In het derde kwartaal stond 9,2% van de verkochte woningen meer dan eens te koop voordat ze werden verkocht. Een jaar eerder was dat 3,8%. Gemiddeld stond een woning 1,11 keer te koop, tegen 1,04 keer een jaar eerder.
Wie opnieuw te koop moet, levert fors in (figuur 11). Woningen die bij de eerste keer verkochten, gingen gemiddeld 4,6% boven de eerste vraagprijs weg. Bij een tweede keer te koop werd gemiddeld 3,7% onder de eerste vraagprijs verkocht, bij een derde keer 7,3% en bij vier keer of vaker 8,4%. Deze woningen stonden ook veel langer te koop: mediaan 203 dagen bij een tweede keer, tegen 106 dagen bij verkoop in één keer.
Over alle verkochte woningen werd gemiddeld 3,8% boven de eerste vraagprijs betaald en 4,5% boven de laatste vraagprijs. Een jaar eerder was dat 5,2% en 5,8%. Deze analyse gaat uit van de overdrachtsdatum en de woningen waarvan de volledige verkoopreis bekend is (56.263 verkopen). De uitkomsten wijken daardoor iets af van de overige cijfers in dit rapport.
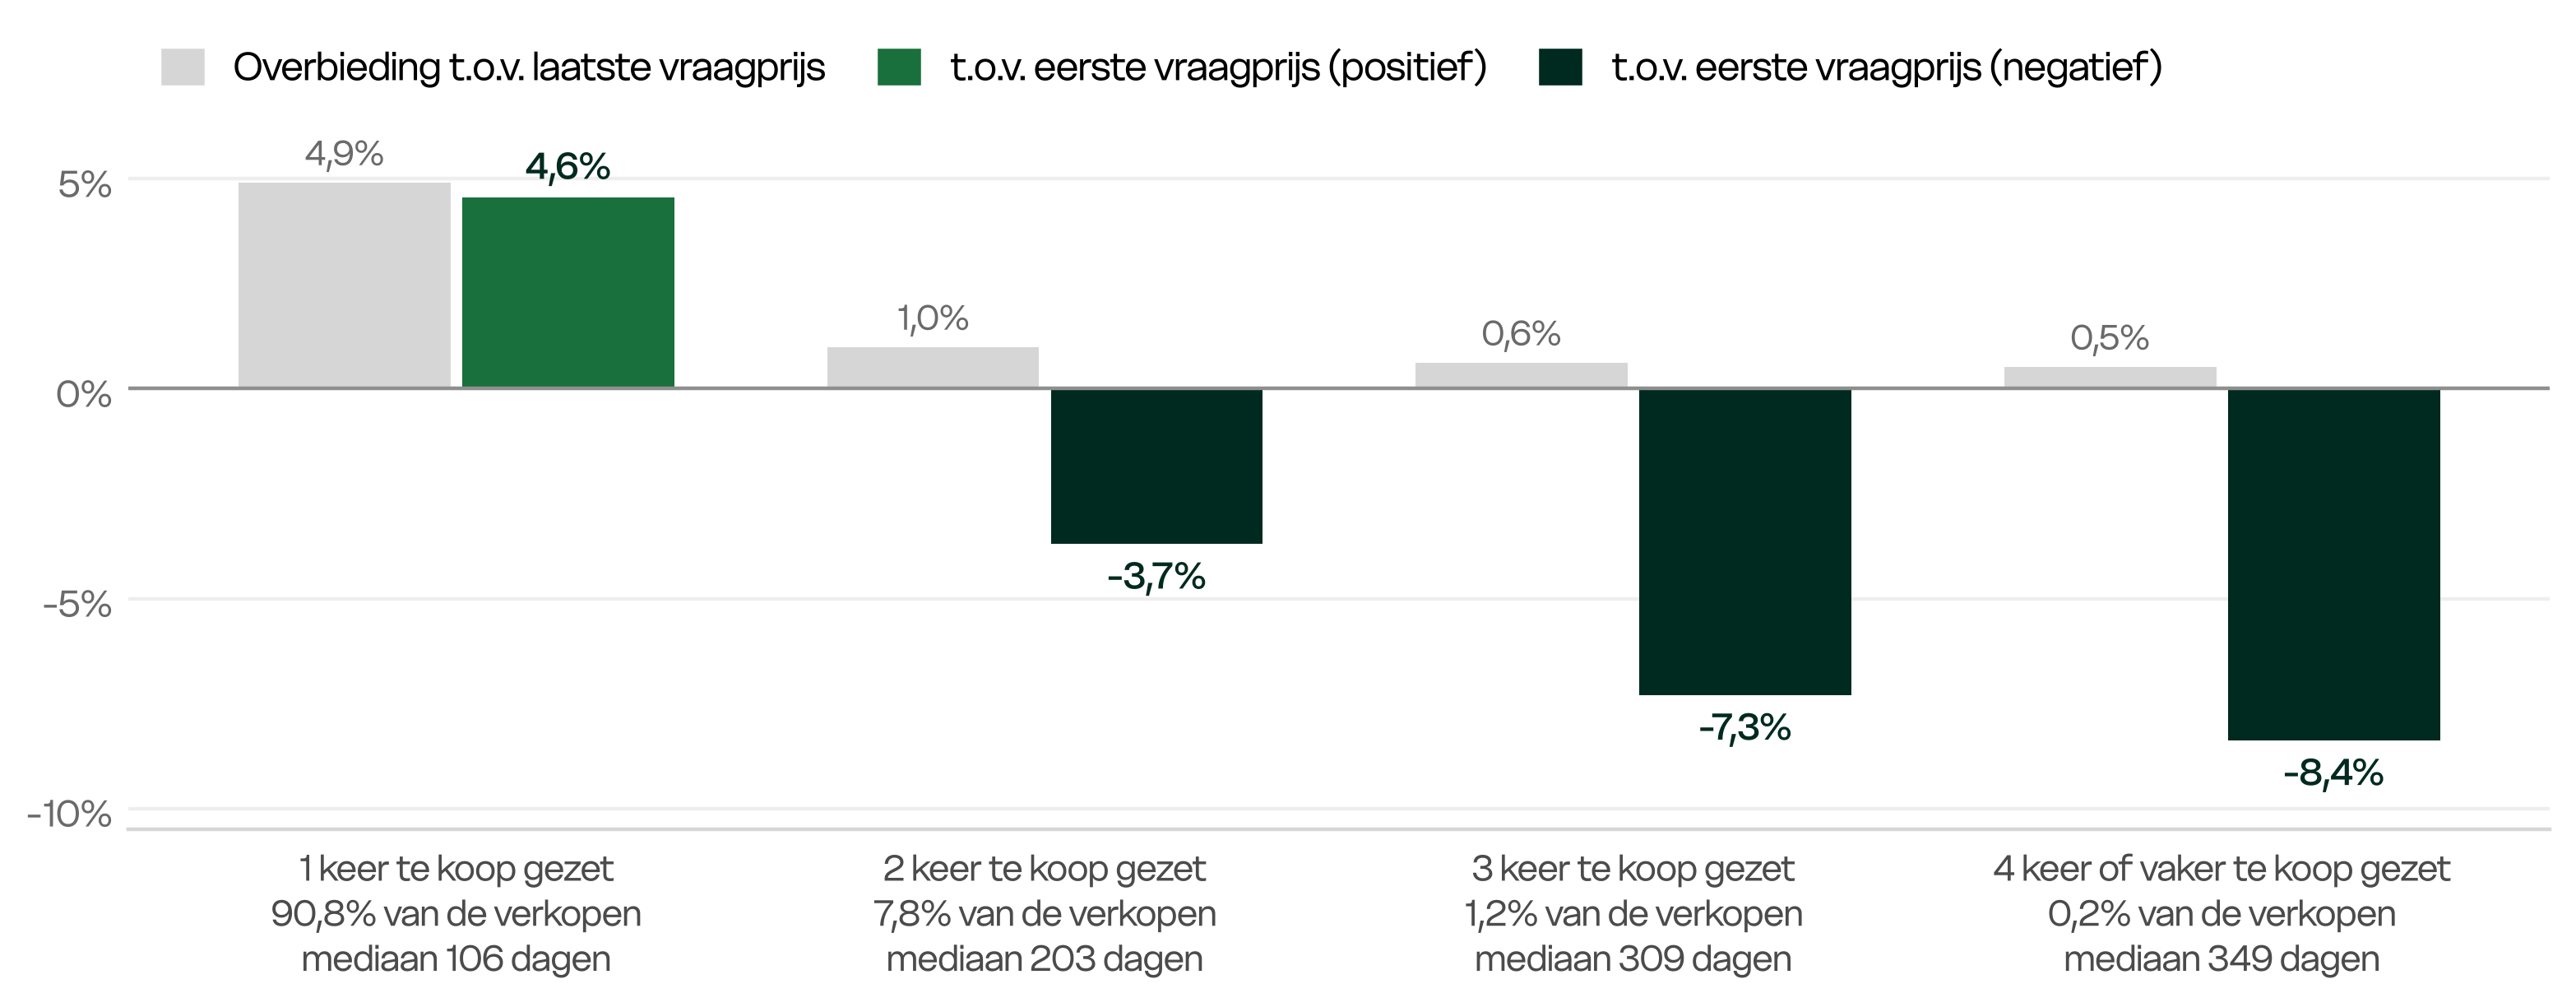 Figuur 11: Gemiddelde overbieding ten opzichte van de eerste en de laatste vraagprijs, naar aantal keer te koop gezet, derde kwartaal 2026
Overbieden neemt toe in alle segmenten
Figuur 12 laat zien dat in het derde kwartaal in alle segmenten gemiddeld meer werd overboden. In het lage segment (verkoopprijs onder € 450.000) werd gemiddeld 5,3% boven de vraagprijs geboden, iets meer dan de 5,1% van vorig kwartaal. In het middensegment (verkoopprijs tussen € 450.000 en € 1.000.000) werd gemiddeld 5,1% overboden, tegen 4,7% in het tweede kwartaal. In het hoge segment (verkoopprijs boven € 1.000.000) lag de gemiddelde overbieding op 3,0% (was 2,7%), het hoogste niveau in twee jaar.
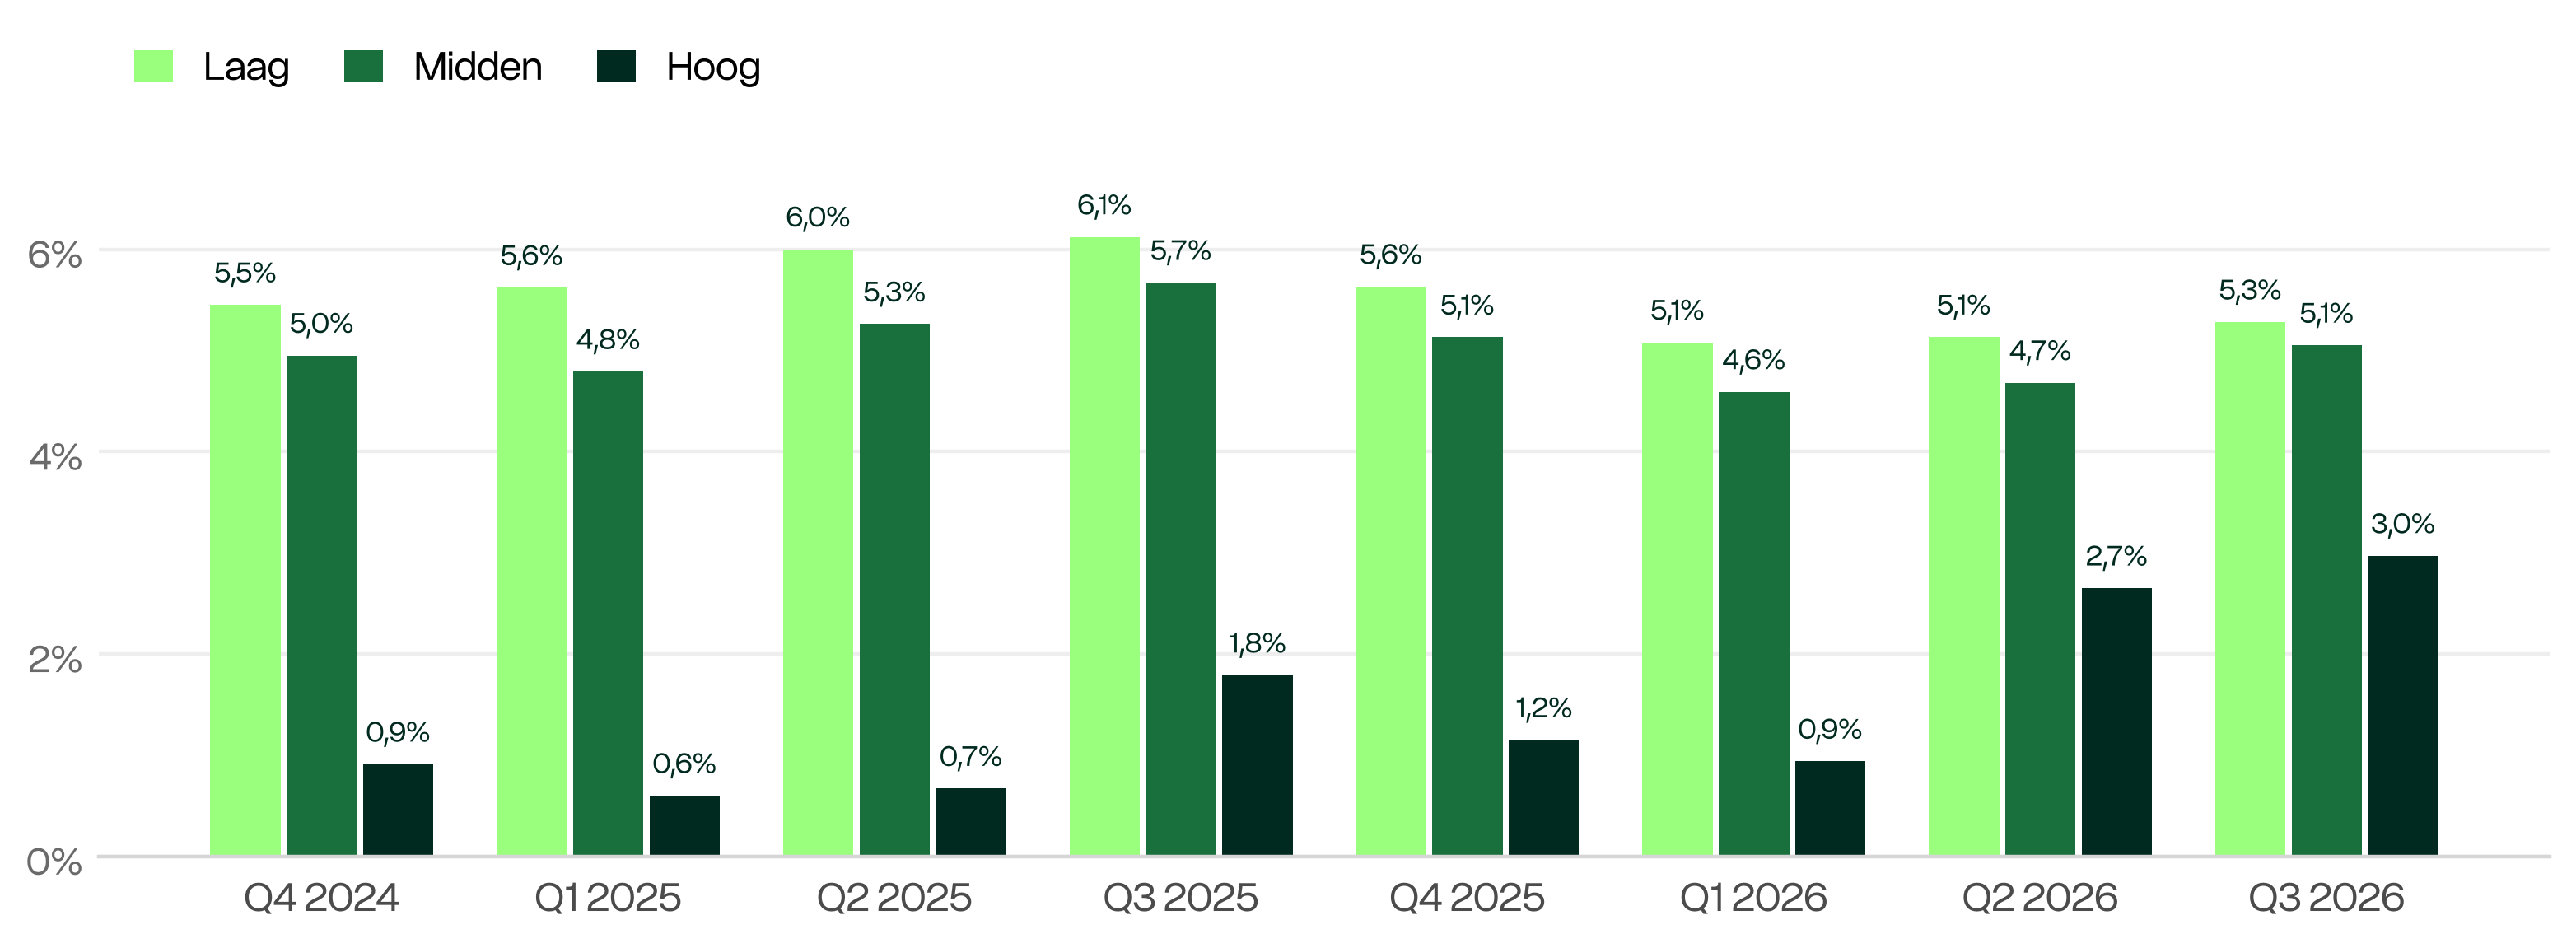 Figuur 12: Gemiddelde overbieding als percentage van de vraagprijs per kwartaal per segment
In het hoge segment wordt veel vaker overboden
Figuur 13 laat zien dat in het hoge segment veel vaker werd overboden: bij 46,8% van de verkochte woningen, tegen 39,8% een kwartaal eerder. Ook in het middensegment nam de frequentie toe, van 69,6% naar 71,8%. In het lage segment nam dit licht af, van 73,7% naar 73,4%.
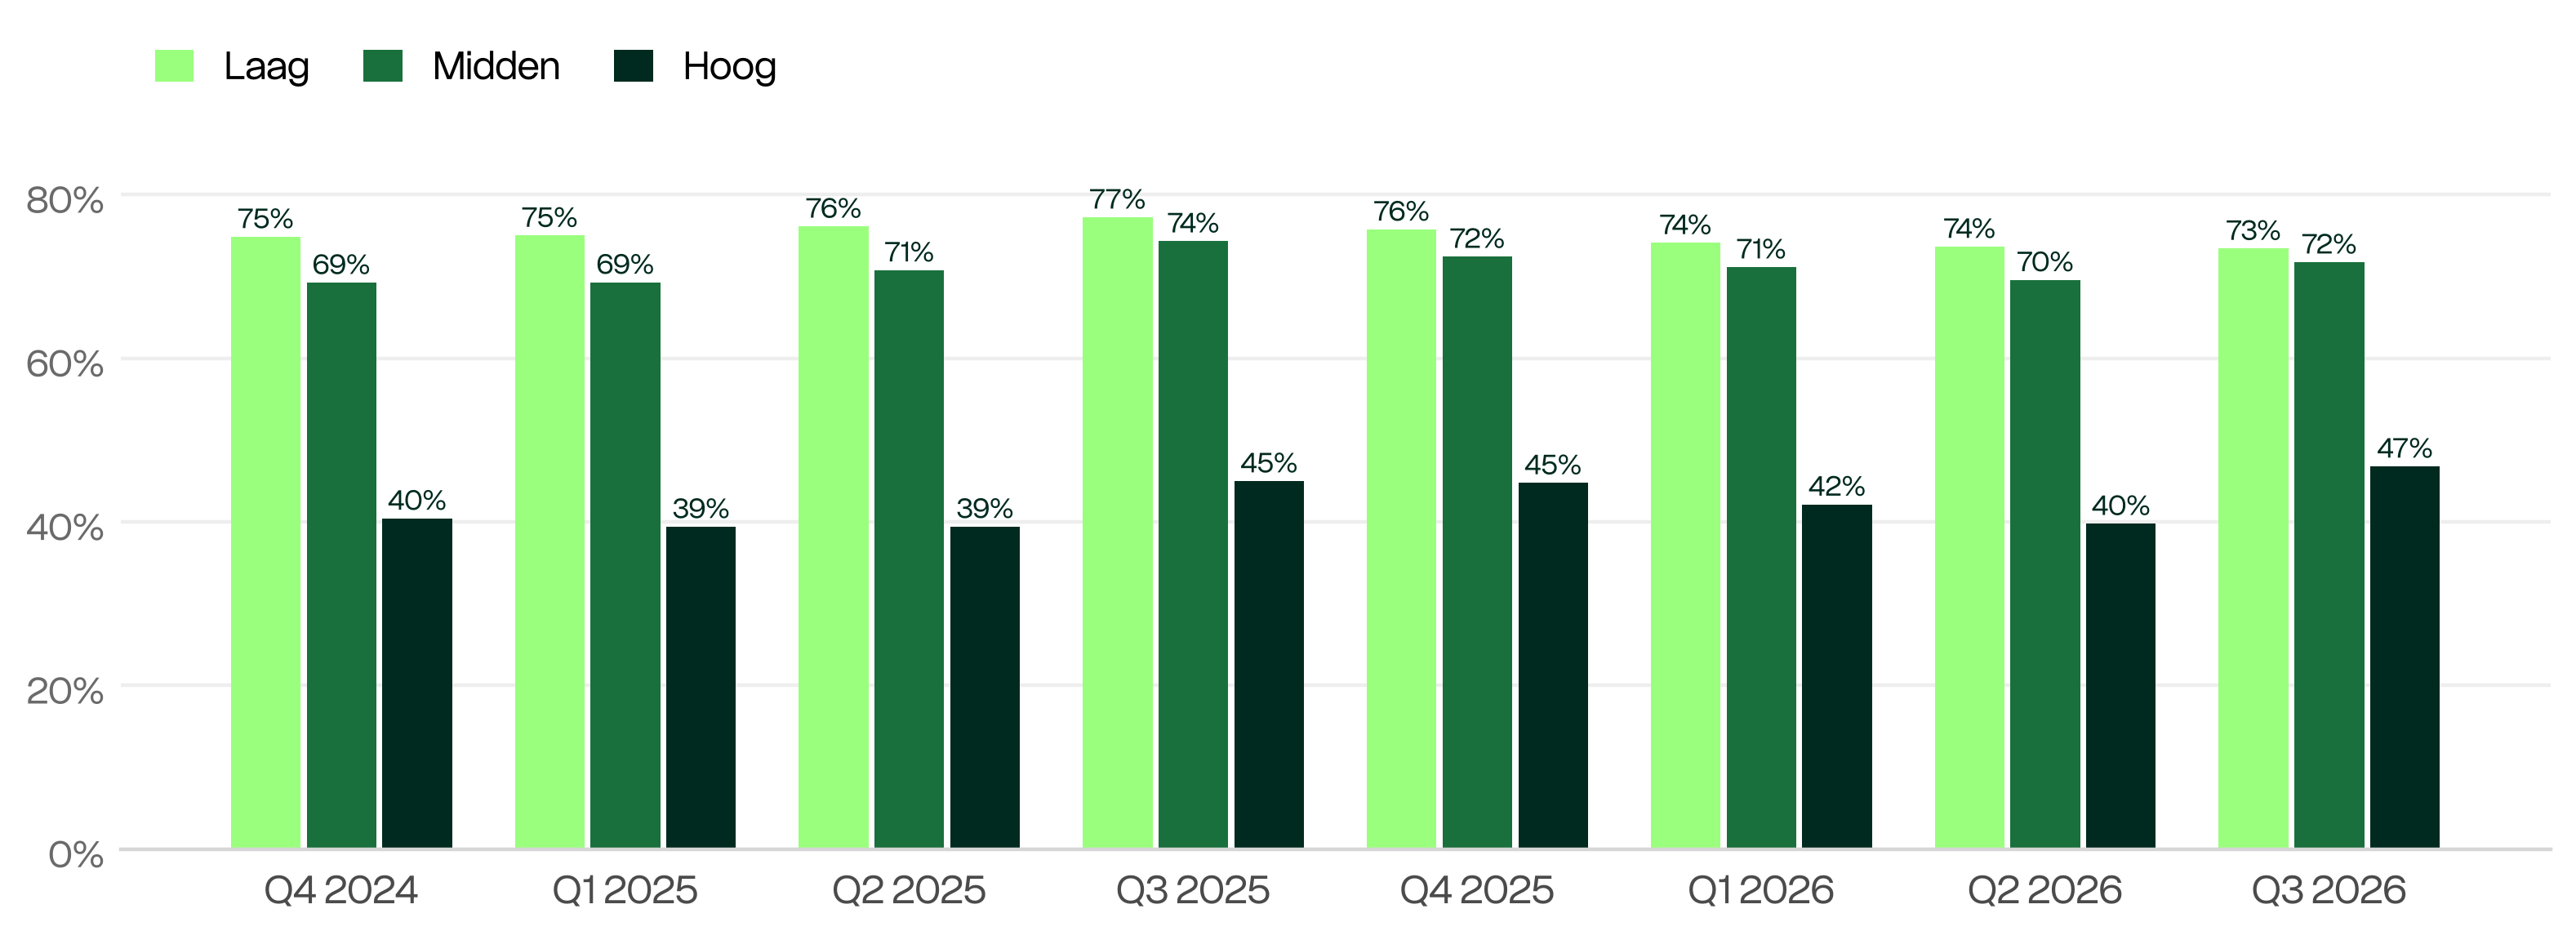 Figuur 13: Percentage van de verkochte woningen dat is overboden per kwartaal per segment
Prijsverlagingen nemen in alle segmenten toe, het sterkst in het hoge segment
Figuur 14 laat zien dat in het derde kwartaal van 2026 in alle segmenten meer woningen in prijs zijn verlaagd. In het hoge segment nam dit het sterkst toe, met 6,4 procentpunt van 16,3% naar 22,7%. In het middensegment steeg dit van 15,1% naar 17,7% en in het lage segment van 11,7% naar 13,3%.
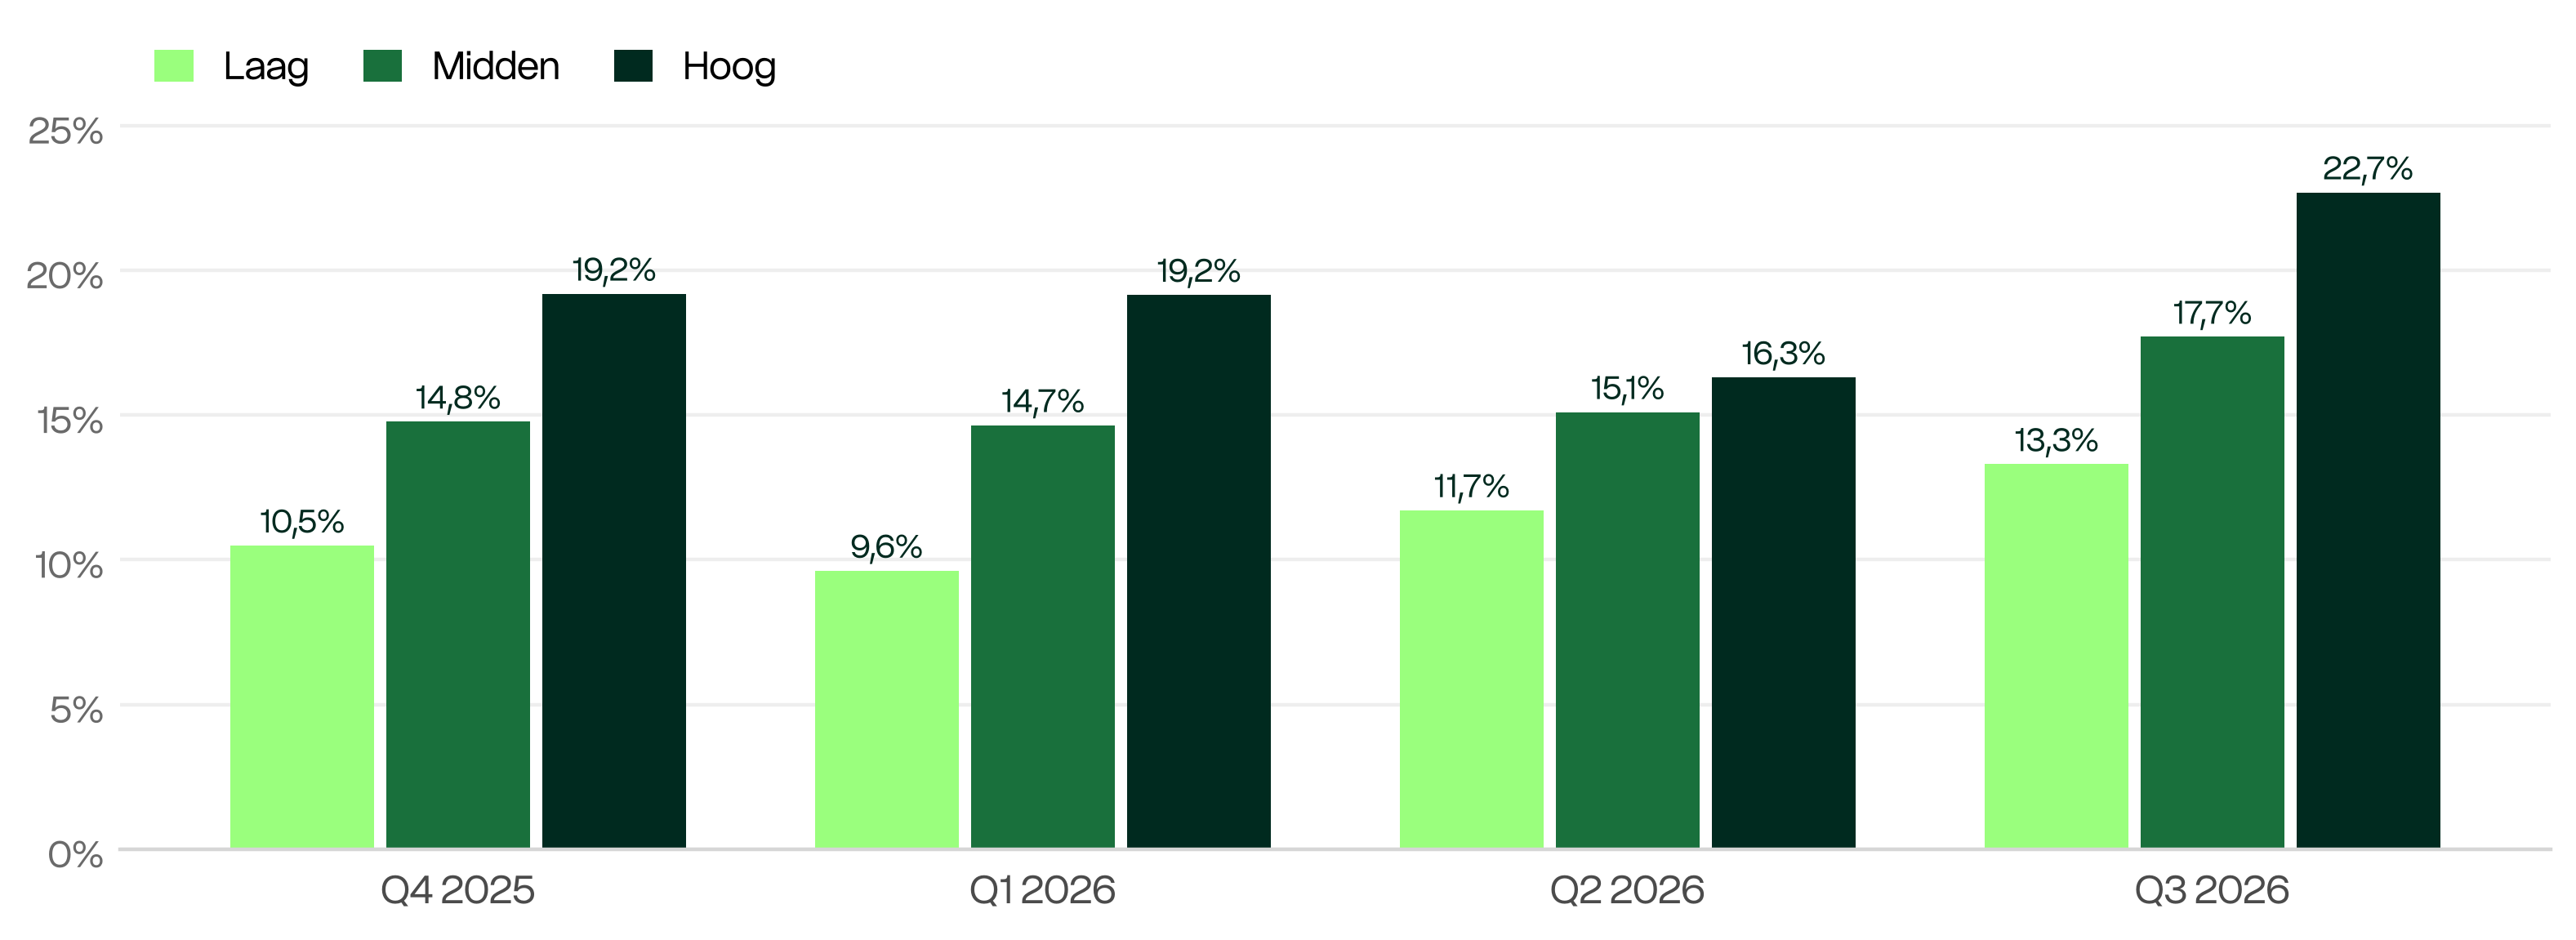 Figuur 14: Percentage woningen dat in prijs is verlaagd per kwartaal per segment
Prijsverlagingen nemen het sterkst toe bij woonhuizen
Figuur 15 laat zien dat woonhuizen in het derde kwartaal een stuk vaker in prijs werden verlaagd: van 13,1% in het tweede kwartaal naar 15,7%. Ook bij appartementen nam het aantal prijsverlagingen toe, van 15,0% naar 16,5%. Het verschil tussen appartementen en woonhuizen is daarmee bijna verdwenen.
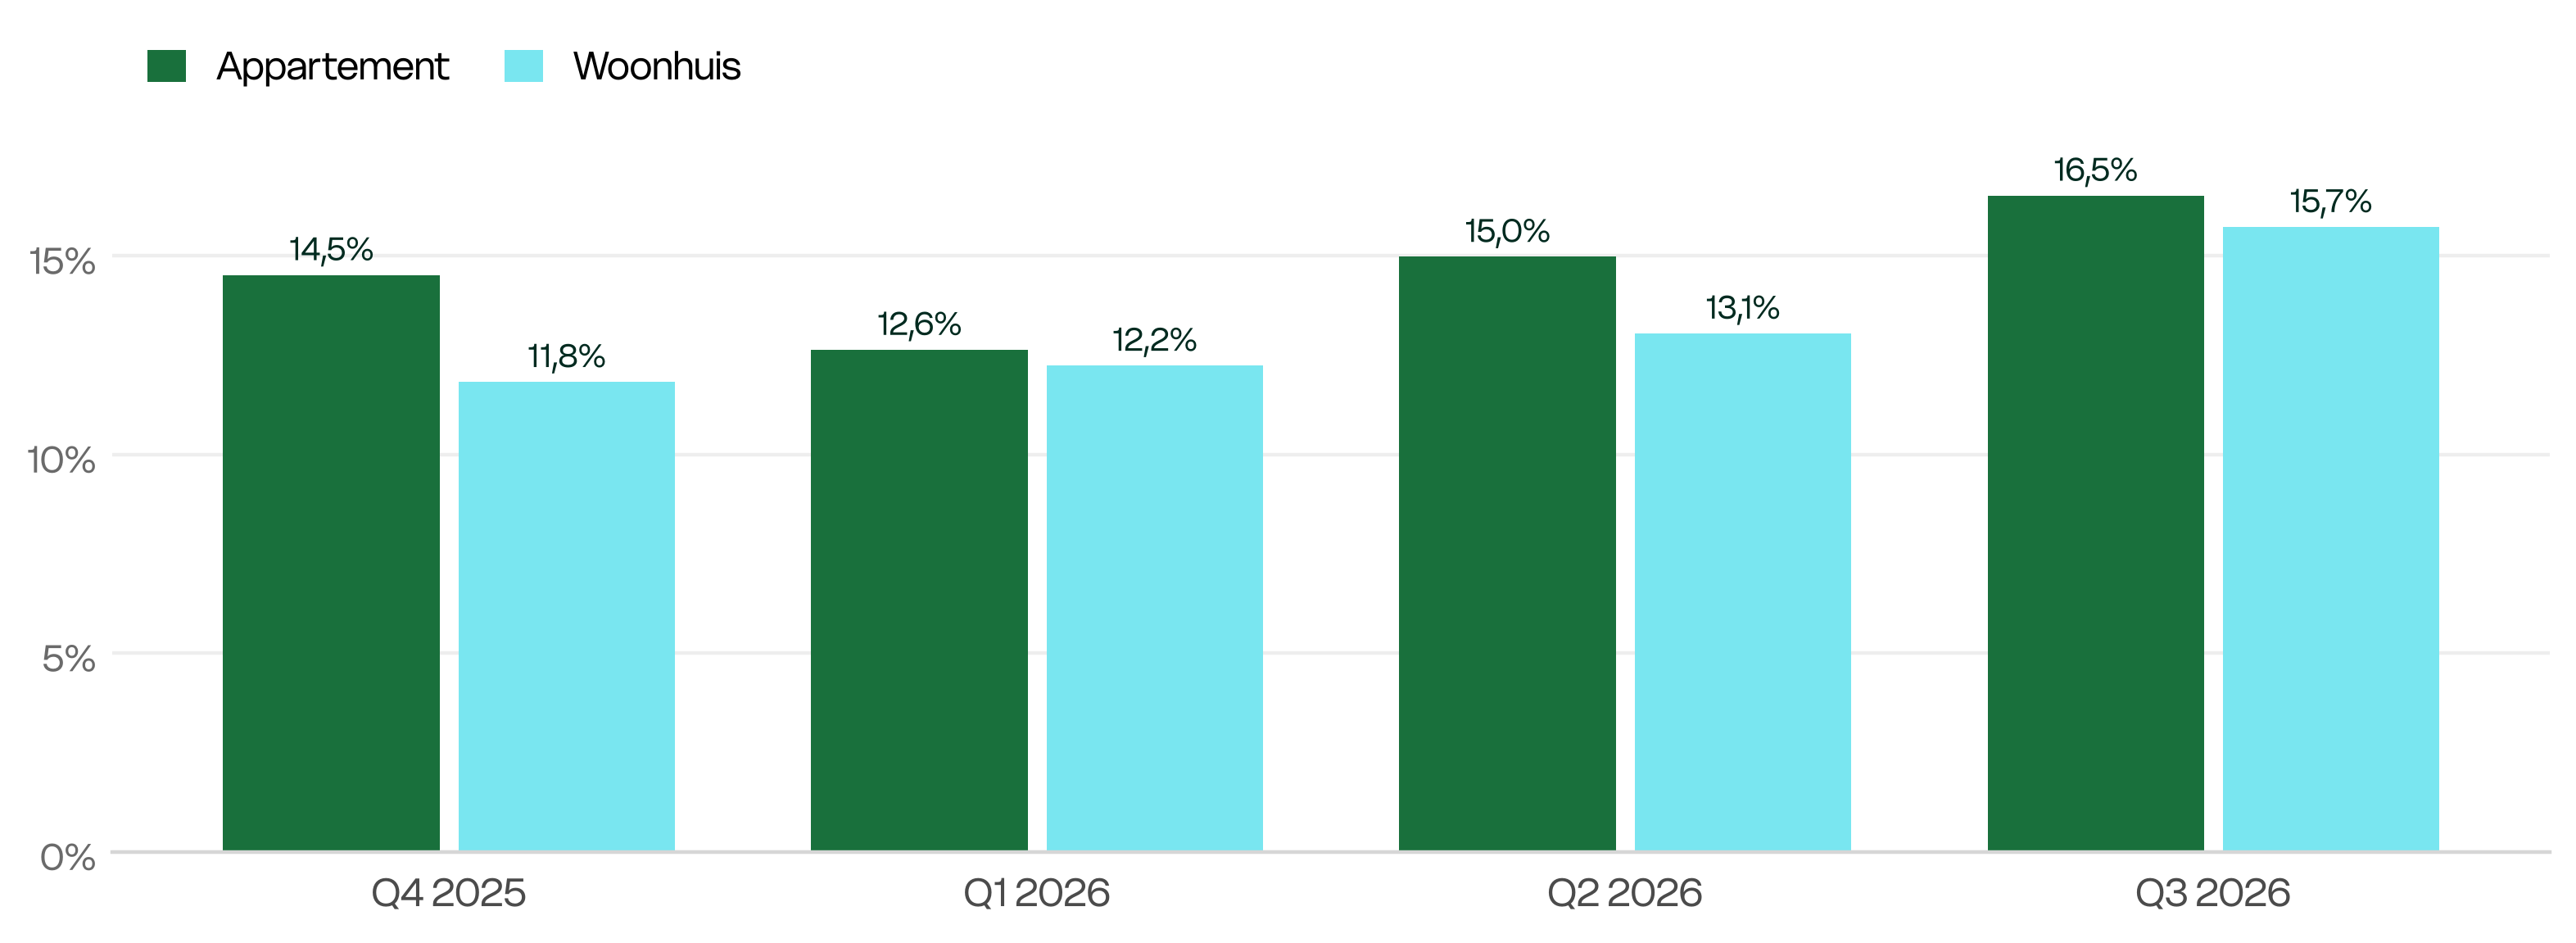 Figuur 15: Percentage woningen dat in prijs is verlaagd per kwartaal per woontype
Appartementen in alle segmenten vaker in prijs verlaagd
Figuur 16 laat zien dat prijsverlagingen bij appartementen in alle segmenten toenamen. In het hoge segment werd 25,0% van de appartementen in prijs verlaagd (was 22,0%), in het middensegment 20,2% (was 18,2%) en in het lage segment 14,3% (was 12,9%).
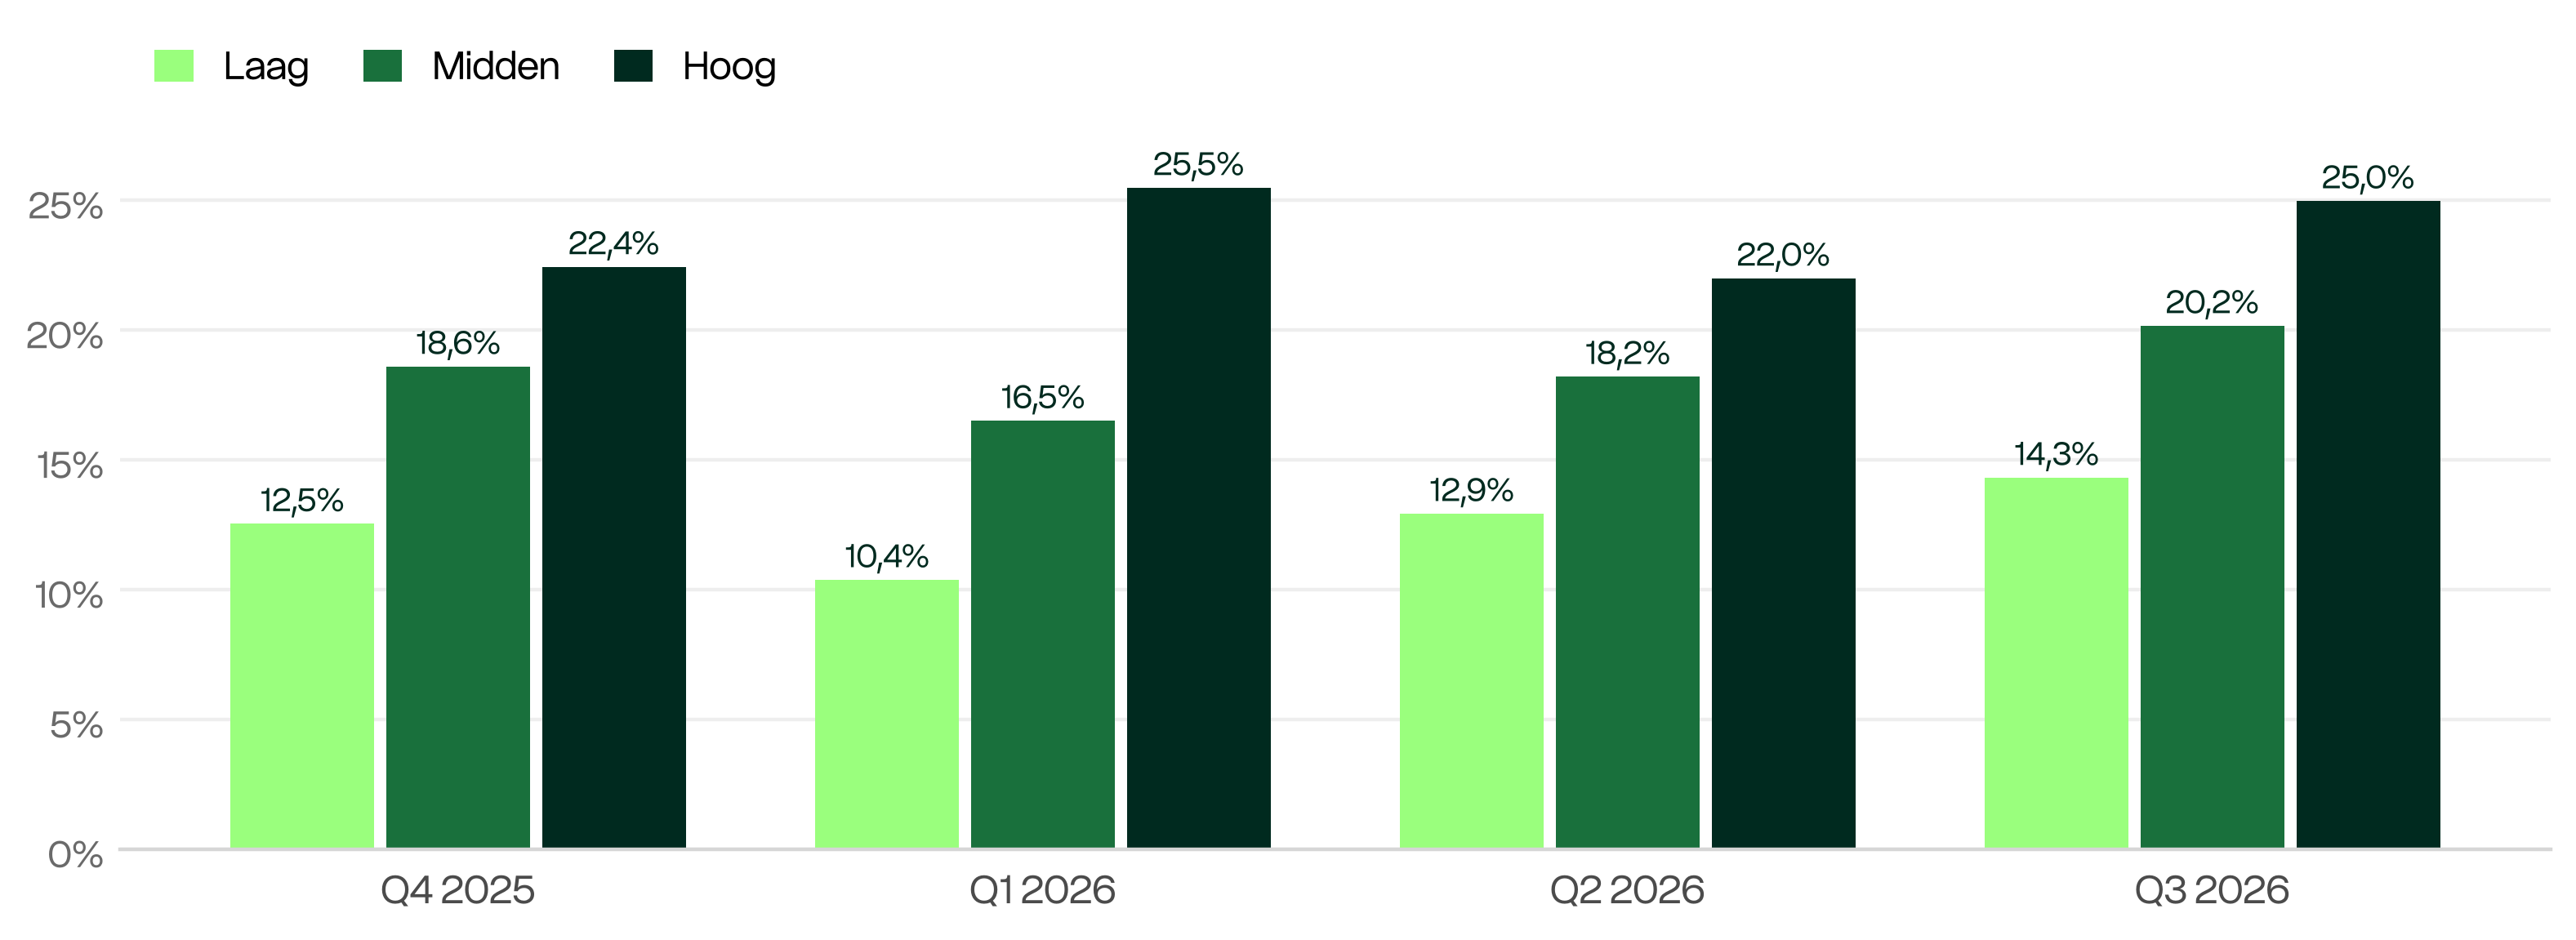 Figuur 16: Percentage appartementen dat in prijs is verlaagd per segment per kwartaal
Prijsverlagingen namen toe bij alle energielabels, het sterkst bij label G en E
Figuur 17 laat zien dat in het derde kwartaal van 2026 woningen met elk energielabel vaker in prijs werden verlaagd. Vooral woningen met de slechtste labels werden een stuk vaker afgeprijsd. Bij label G steeg het aandeel van 12,3% naar 17,6%, bij label E van 14,3% naar 18,7%. Bij label C was de toename het kleinst: van 13,0% naar 14,7%.
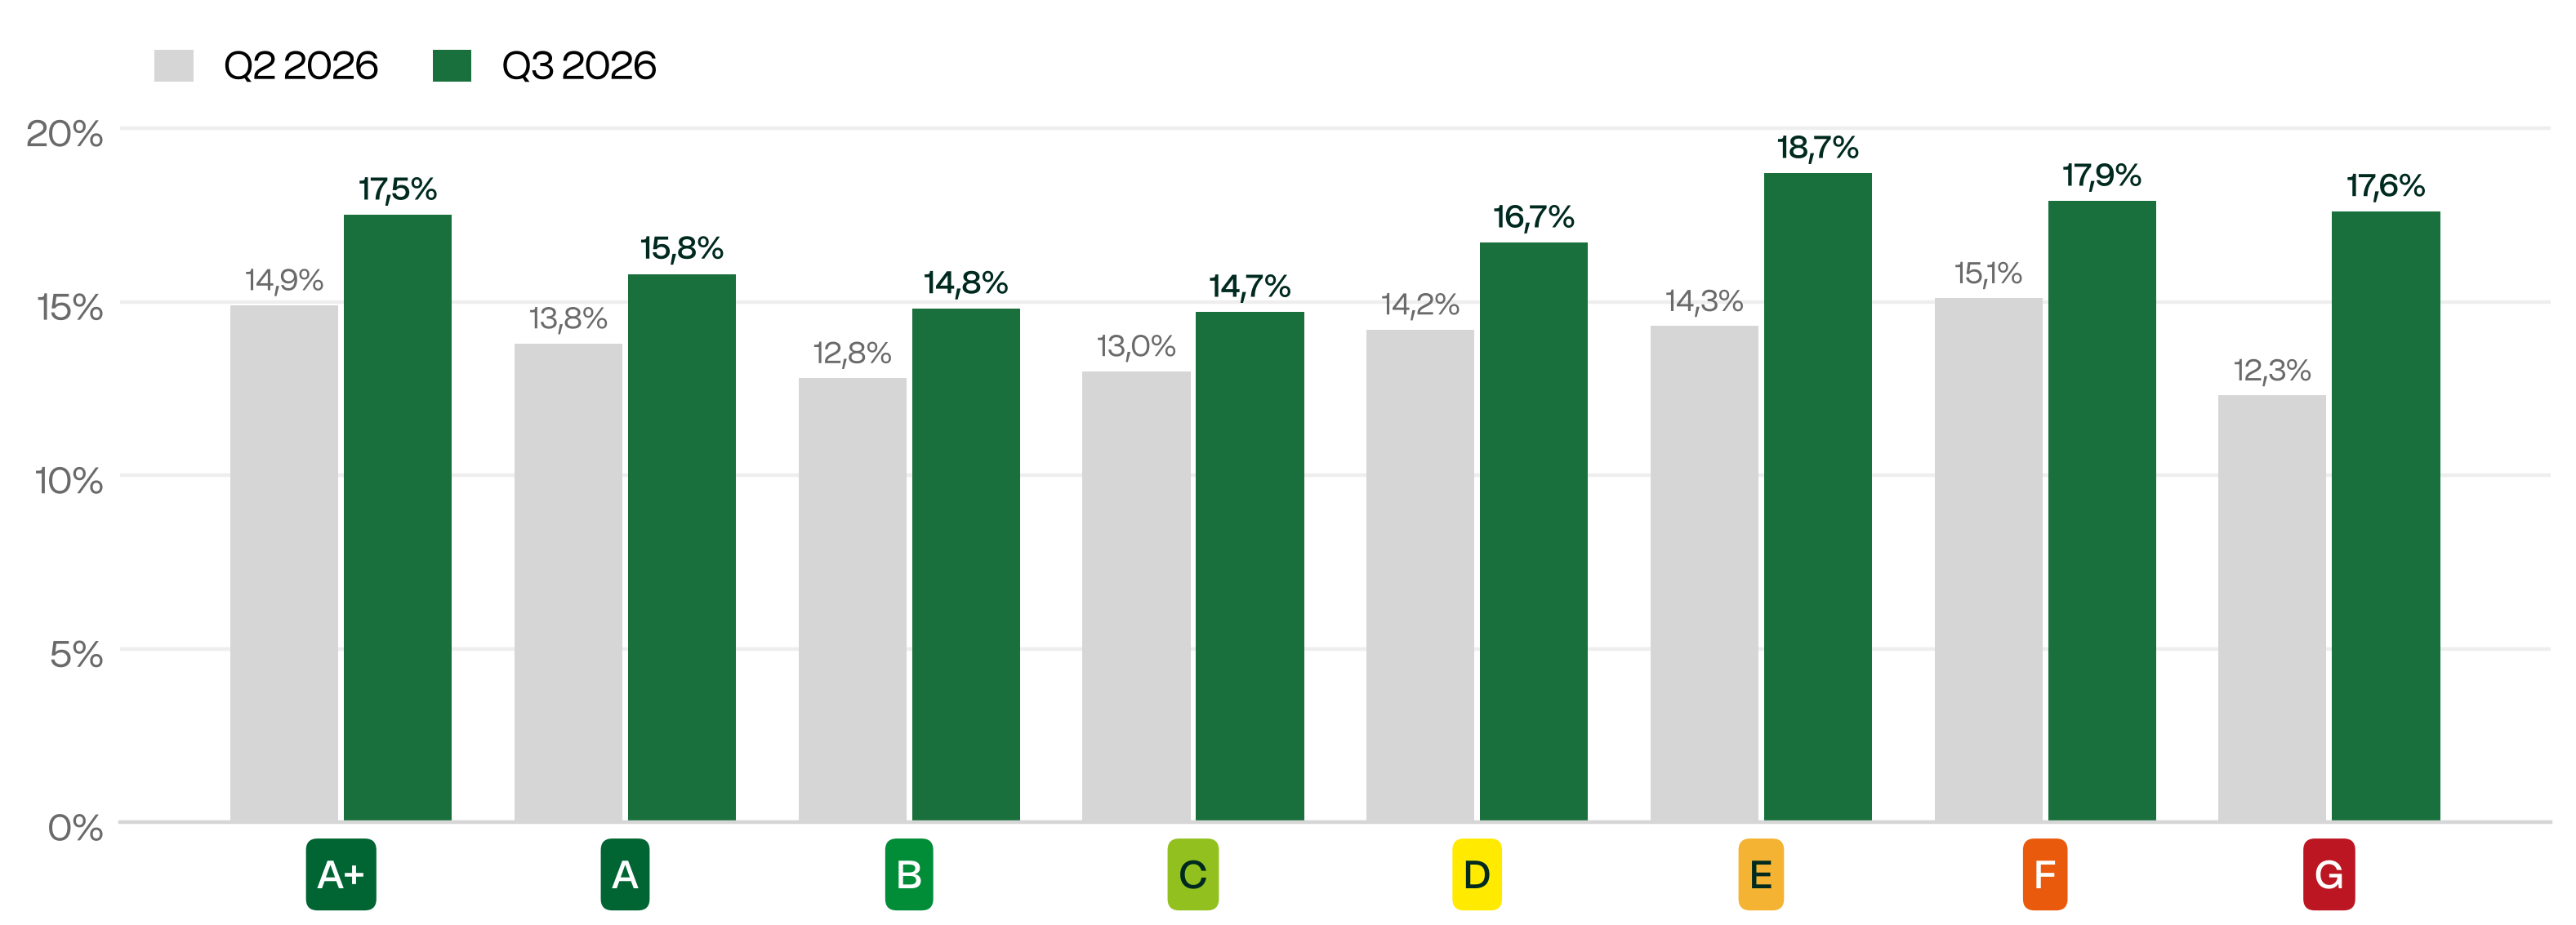 Figuur 17: Percentage woningen dat in prijs is verlaagd per kwartaal per energielabel
Makelaarsprestaties
Er blijken grote verschillen te zijn in makelaarsprestaties. Hiervoor zijn de prestaties (verkoopprijzen minus de woningwaarde van de verkochte woningen) van de 25% best presterende makelaars vergeleken met die van de 25% minst presterende makelaars. Gemiddeld ligt er € 40.207 tussen de meerwaarde van de best presterende 25% van de makelaars en de minst presterende 25%. De meerwaarde van de bestverkopende 25% makelaars ligt 4,0% hoger dan die van de gemiddelde makelaar, terwijl de meerwaarde van de minst presterende 25% van de makelaars gemiddeld 3,6% lager ligt.
Inzichten op provinciaal niveau
In Groningen wordt gemiddeld het hoogst overboden, in Zeeland het laagst
In figuur 18 is op provinciaal niveau te zien dat in Groningen gemiddeld het hoogst wordt overboden (9,4%), gevolgd door Utrecht (7,6%). In Zeeland wordt het laagst overboden (1,7%).
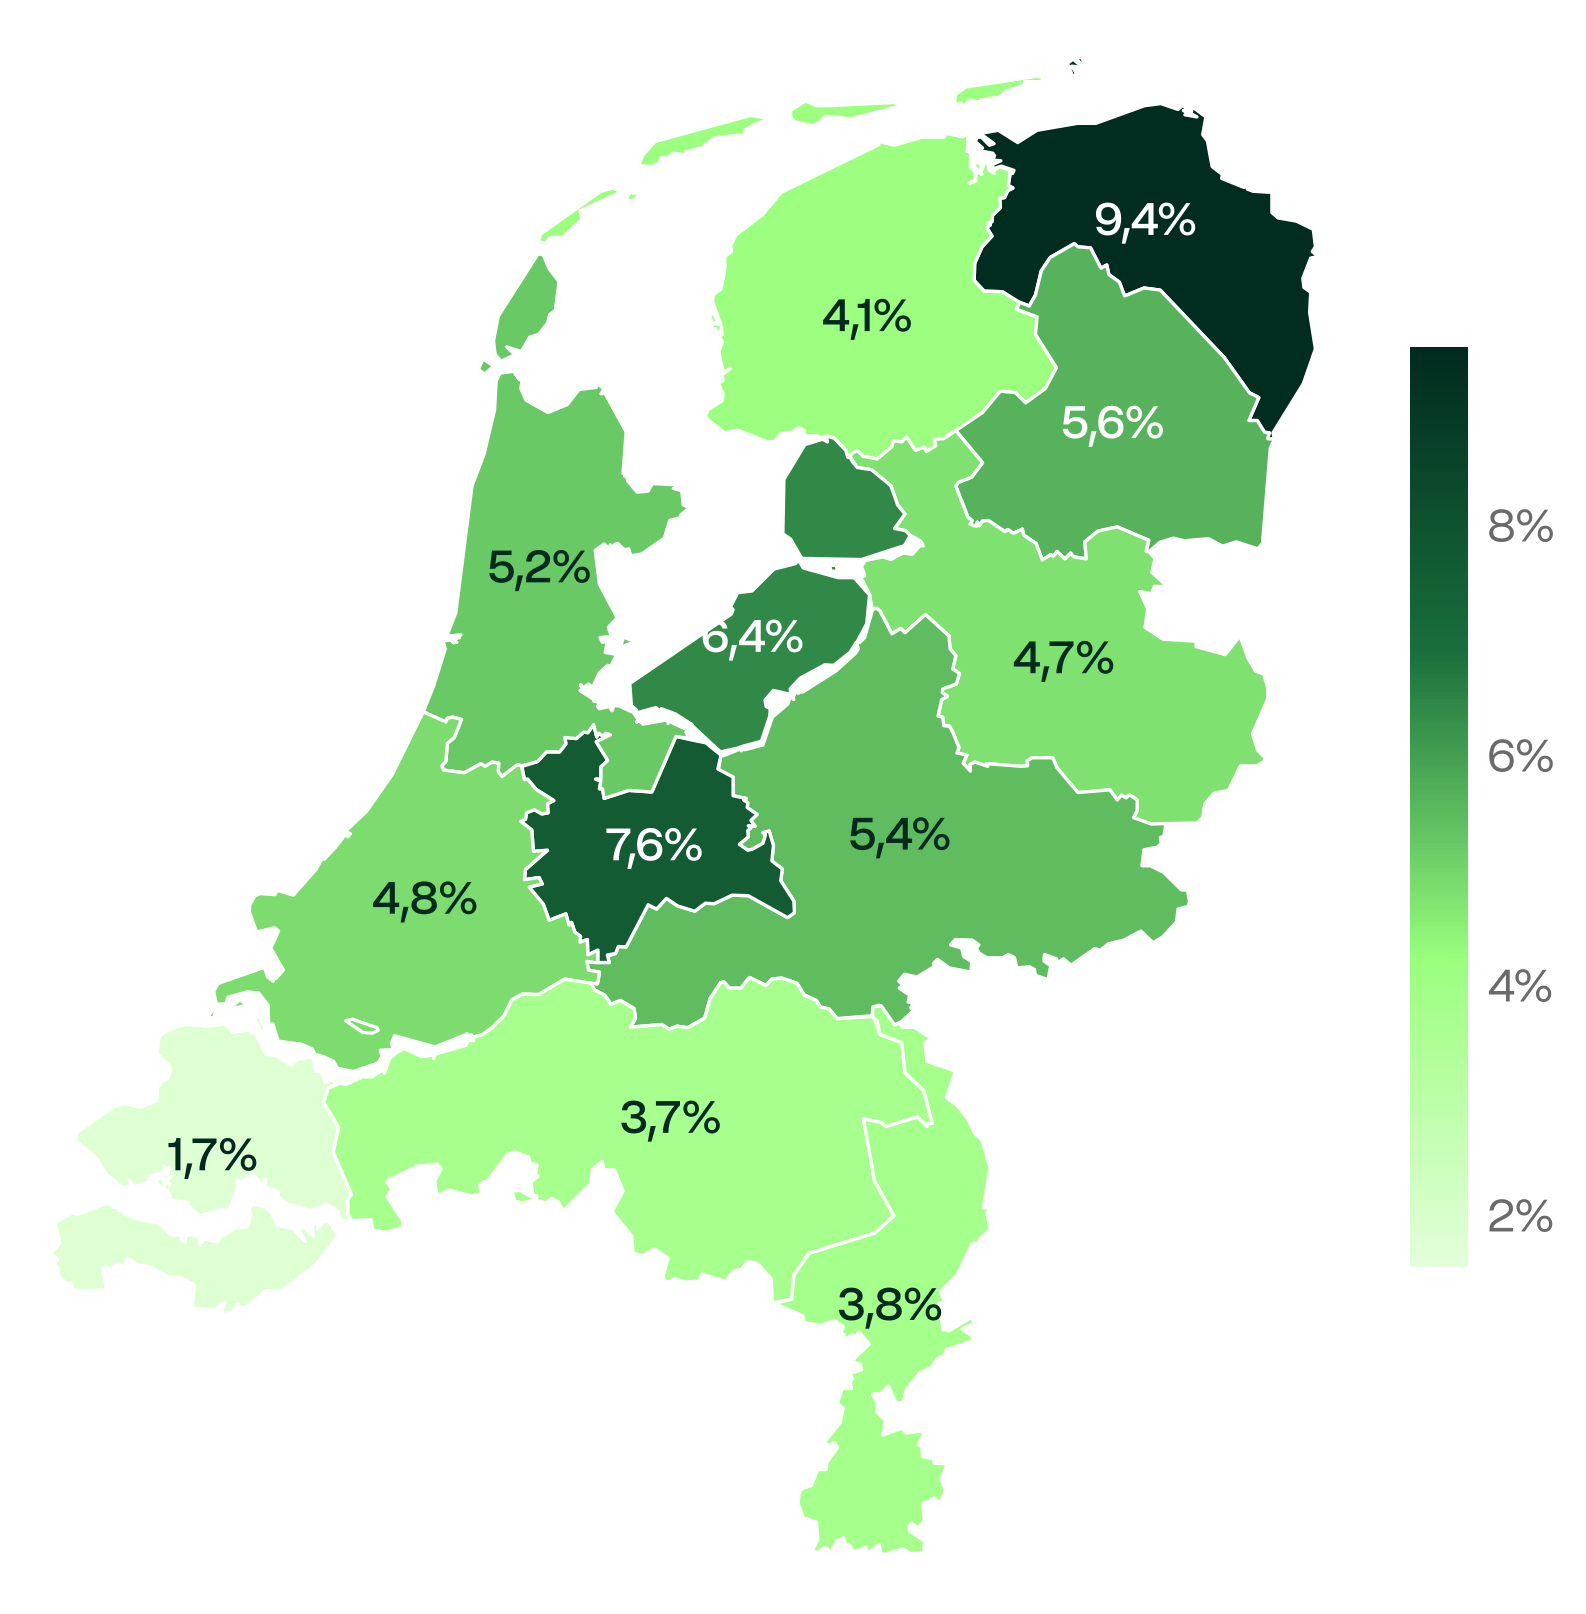 Figuur 18: Gemiddelde overbieding derde kwartaal van 2026 per provincie
Gemiddelde overbieding neemt in Groningen het meest toe, in Fryslân het meest af
In figuur 19 is te zien dat de gemiddelde overbieding in acht van de twaalf provincies toenam. In Groningen nam overbieden het meest toe: van 7,9% in het tweede kwartaal tot 9,4% in het derde kwartaal van 2026. In Fryslân nam overbieden juist het meest af, van 5,5% naar 4,1%. Ook in Limburg, Utrecht en Zeeland werd iets minder overboden.
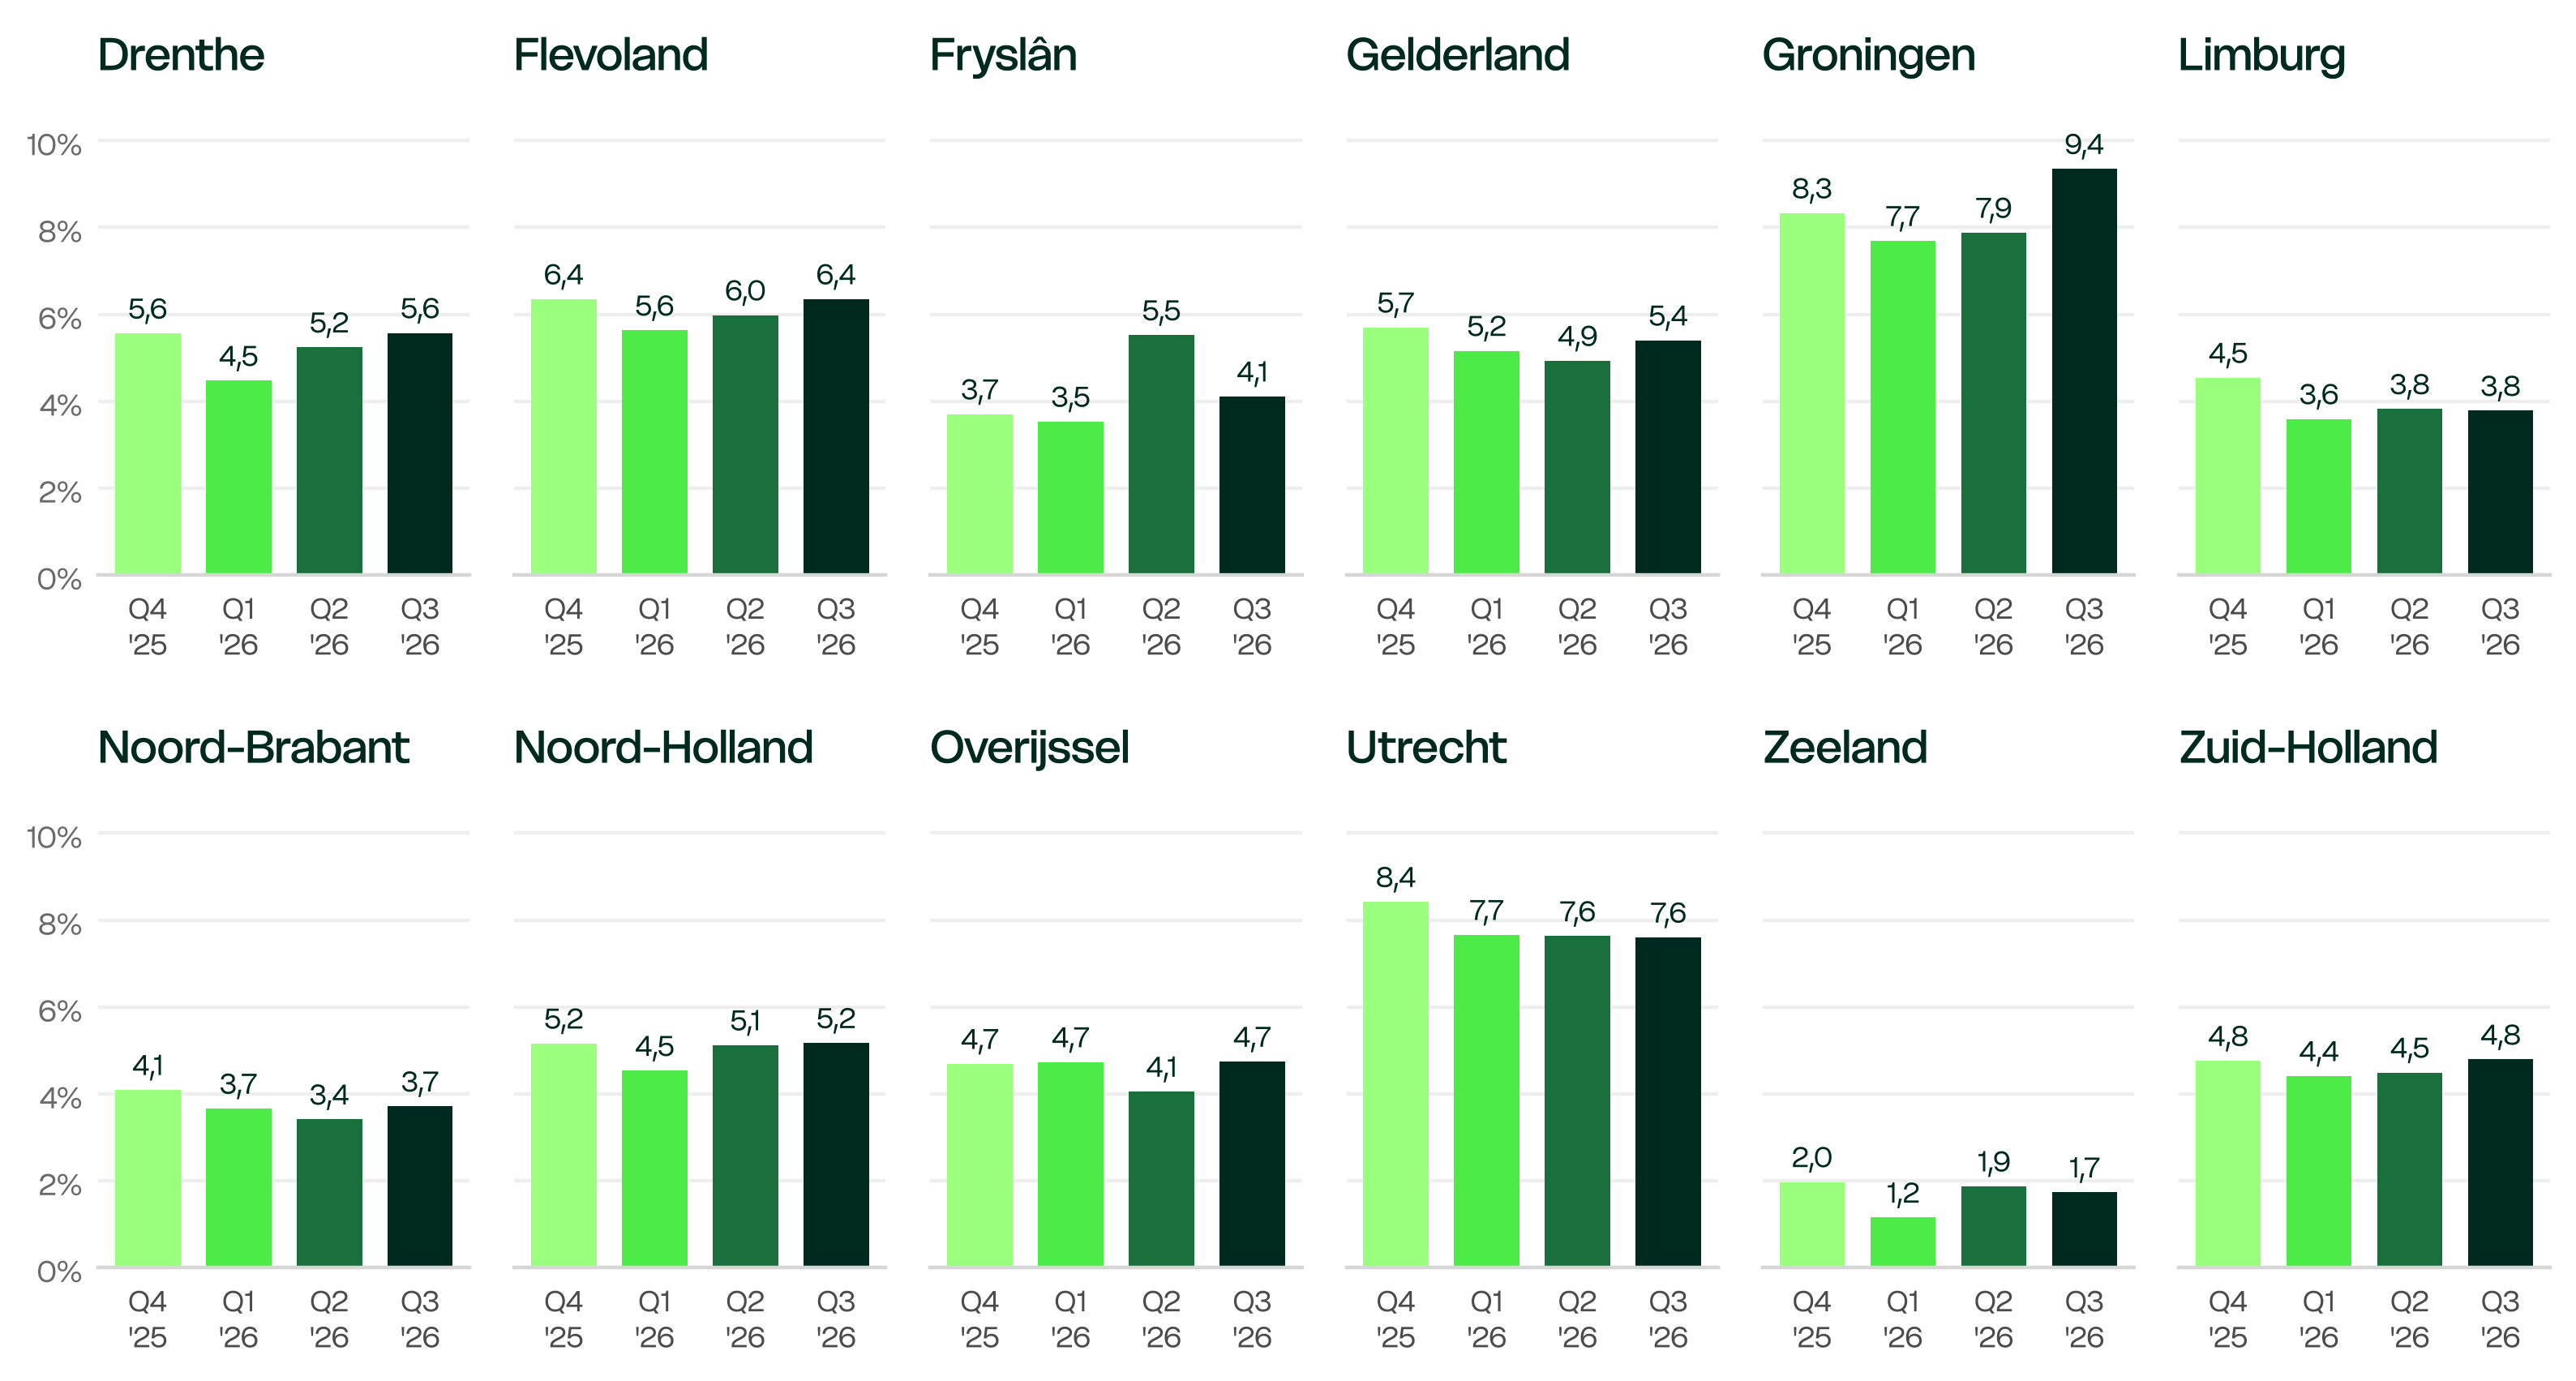 Figuur 19: Gemiddelde overbieding per provincie, per kwartaal
In negen provincies vaker overboden
In figuur 20 is te zien dat in negen van de twaalf provincies vaker werd overboden. In Flevoland werd het vaakst overboden (83,2%), in Zeeland het minst vaak (49,5%). Alleen in Drenthe, Limburg en Zeeland werd minder vaak overboden in het derde kwartaal van 2026 (respectievelijk 67,2%, 65,4% en 49,5%) dan in het tweede kwartaal (68,4%, 66,3% en 51,4%). In Overijssel nam het aandeel het sterkst toe, van 66,9% naar 70,8%.
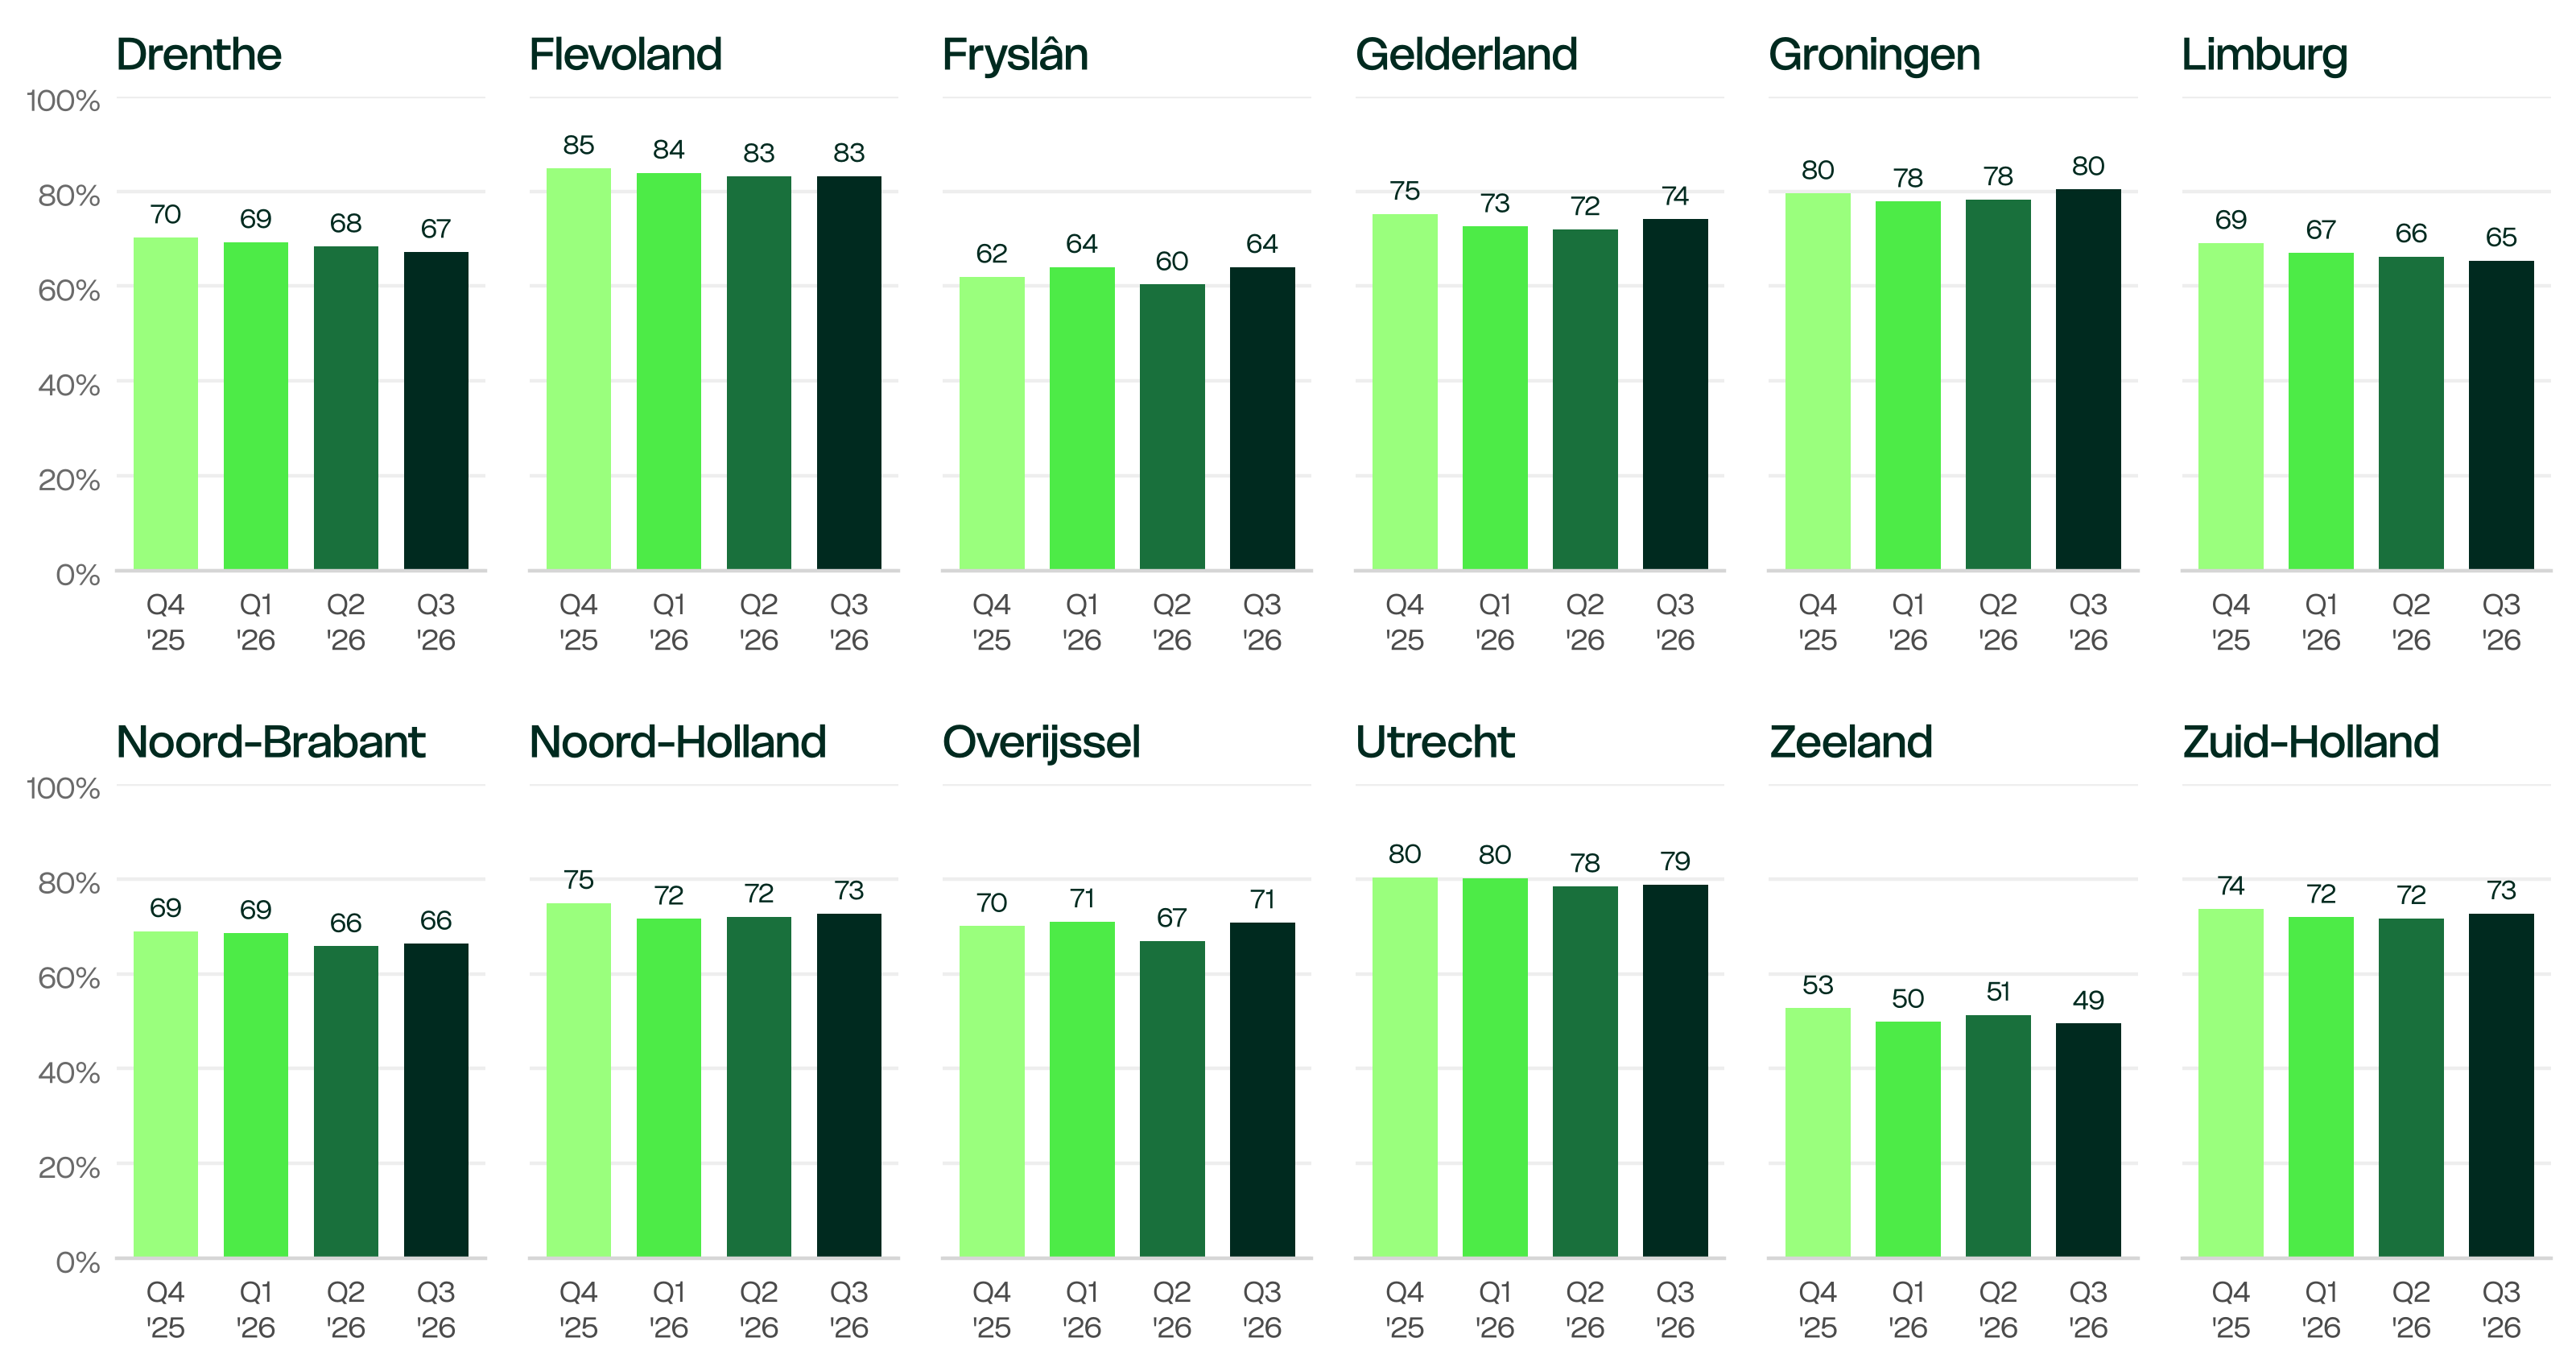 Figuur 20: Percentage van de verkochte woningen waarbij is overboden per kwartaal per provincie
In Utrecht de meeste woningen laag in de markt, in Fryslân de minste
De regionale verschillen in hoe een woning in de markt wordt gezet, zijn te zien in figuur 21. In Utrecht werden de meeste woningen laag in de markt gezet: 60,8% van de verkochte woningen had hier een vraagprijs onder de waarde van de woning, gevolgd door Flevoland (57,1%). In Fryslân werden de minste woningen met een lage vraagprijs verkocht: 33,8%. Een redelijke vraagprijs komt daar het meest voor, bij 45,3% van de woningen. Hoog in de markt zetten gebeurt het vaakst in Zeeland (21,7%) en Fryslân (20,5%), het minst in Flevoland (5,5%). In negen van de twaalf provincies stonden minder woningen laag in de markt dan een kwartaal eerder. De grootste daling was er in Groningen, van 57,8% naar 49,5%.
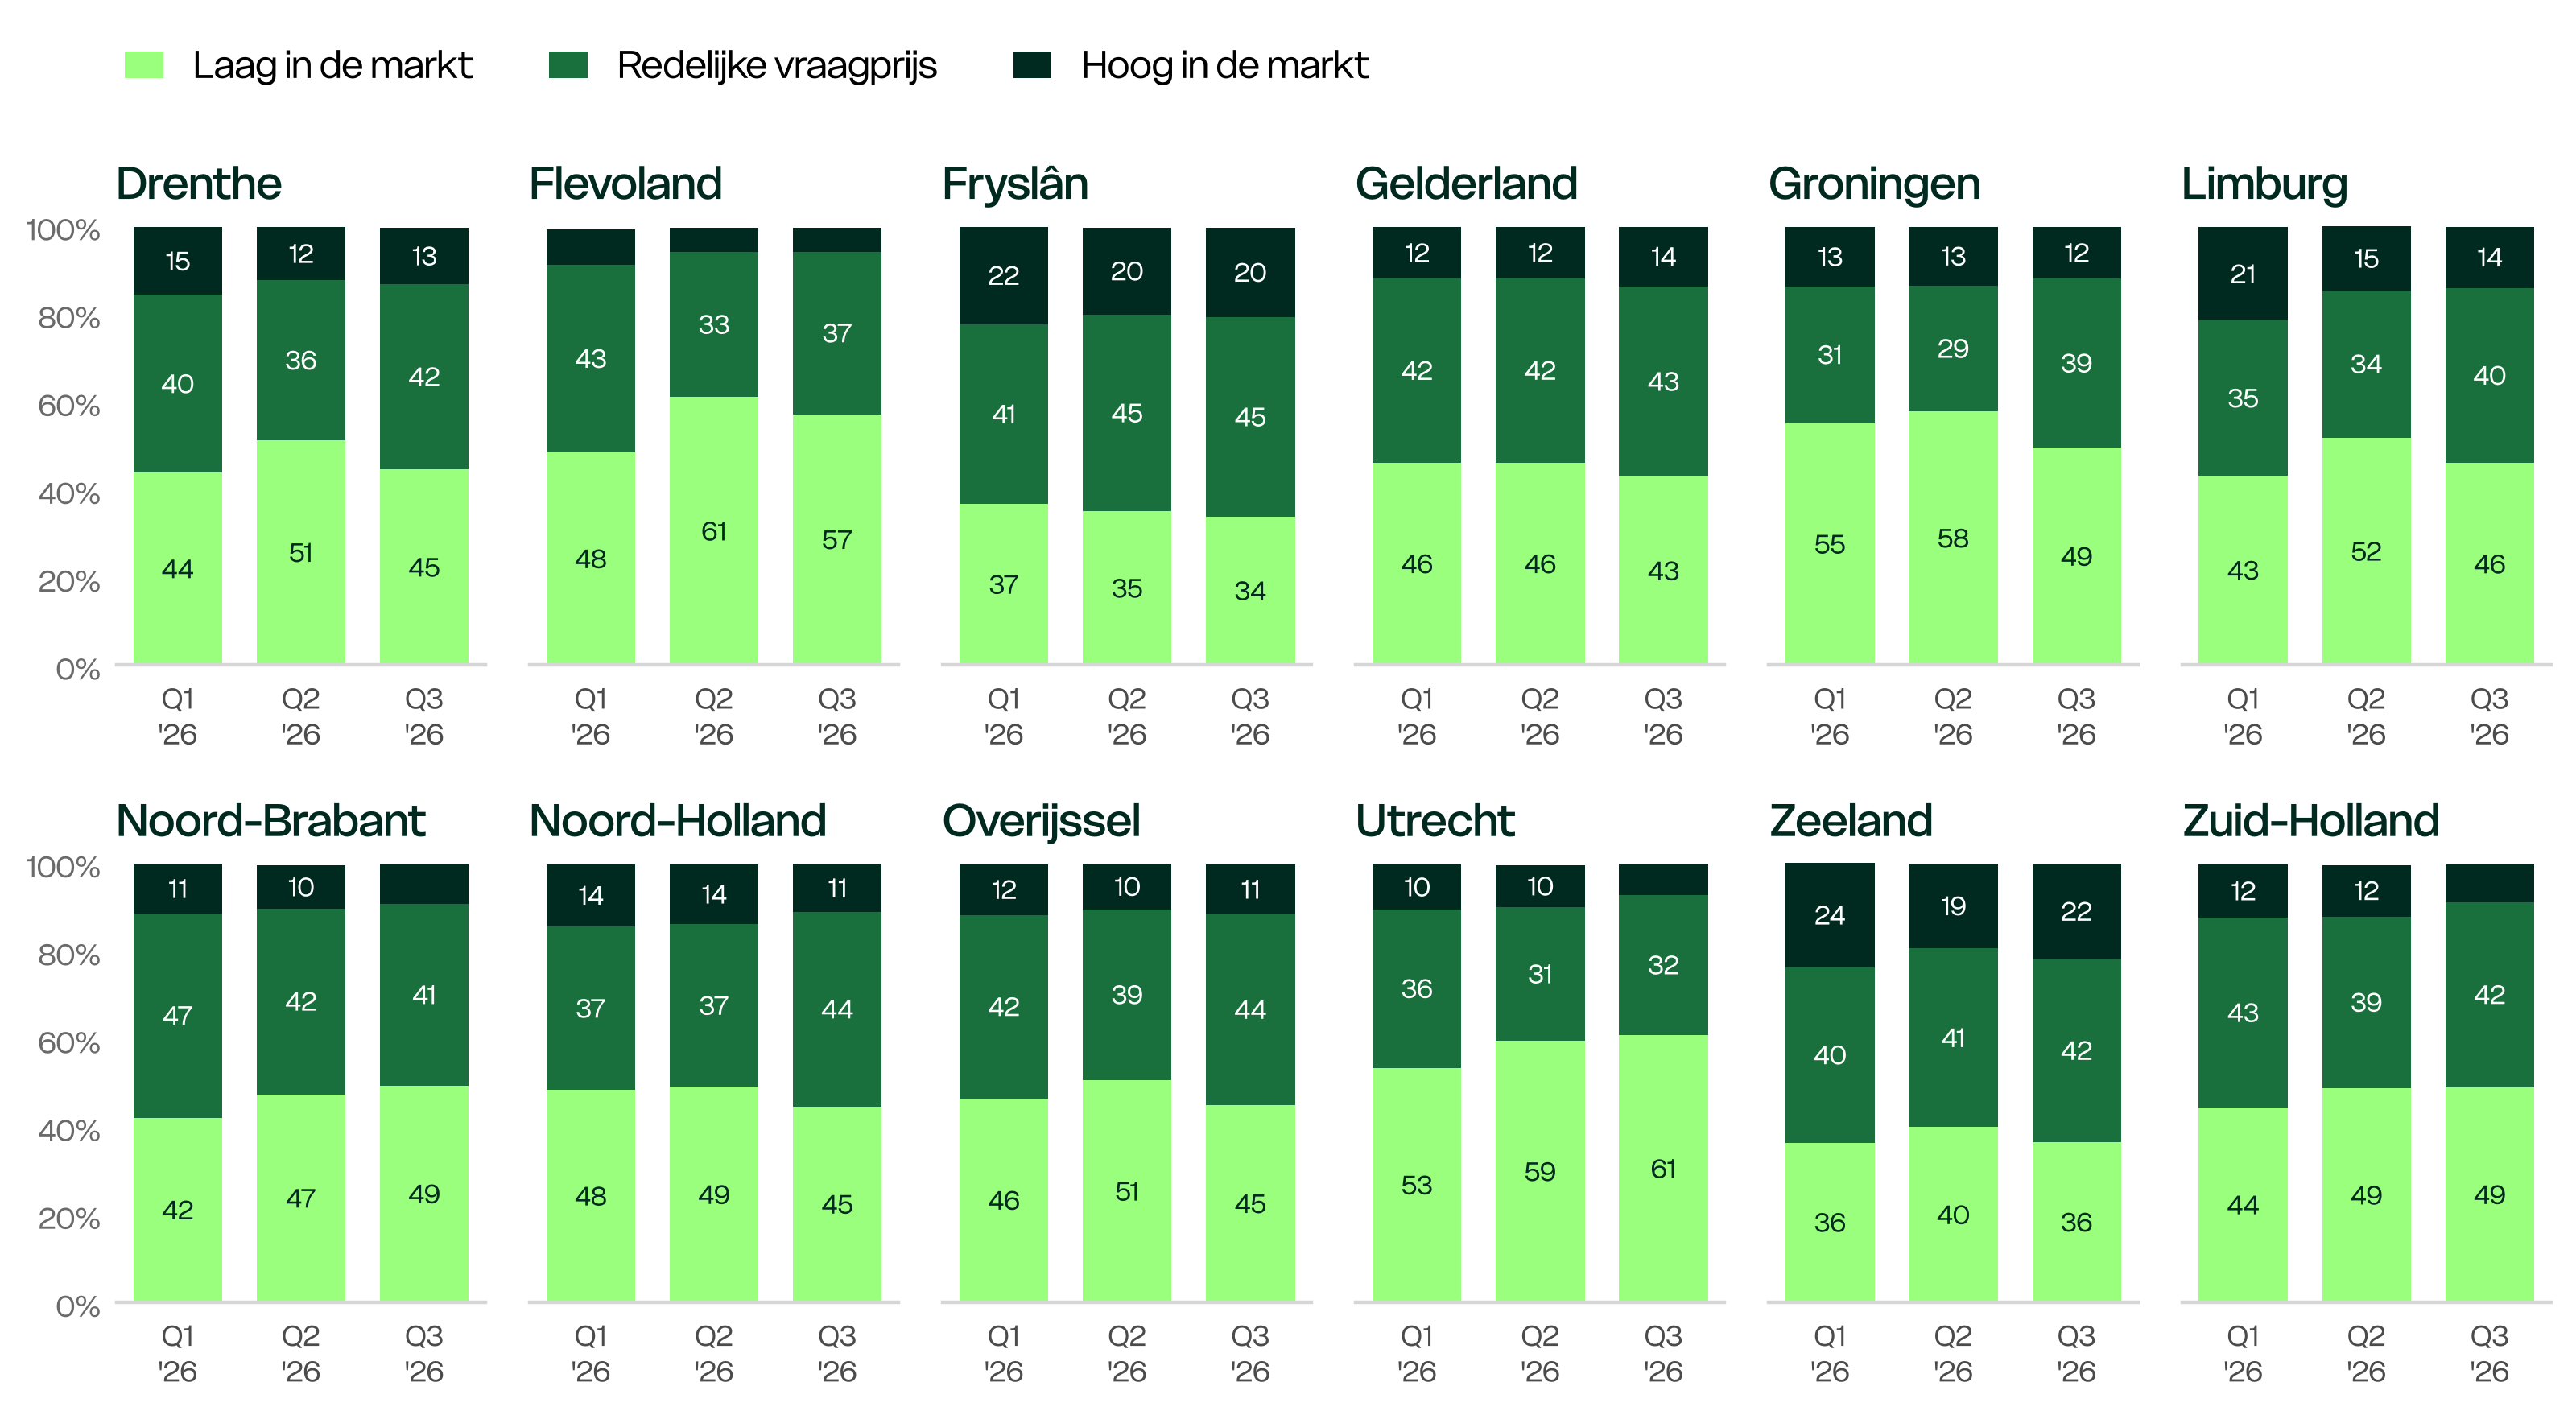 Figuur 21: Verdeling van het Huispedia vraagprijsinzicht over verkochte woningen per kwartaal per provincie
Meeste prijsverlagingen in Noord-Holland, minste in Groningen
Figuur 22 laat per provincie zien hoeveel procent van de woningen opnieuw te koop is gezet met een lagere vraagprijs. In alle provincies nam het aantal prijsverlagingen toe vergeleken met een kwartaal eerder. De grootste toename kwam voor in Fryslân: van 12,4% naar 16,8%. In Noord-Holland werden woningen het vaakst in prijs verlaagd (19,5%), in Groningen het minst vaak (10,4%).
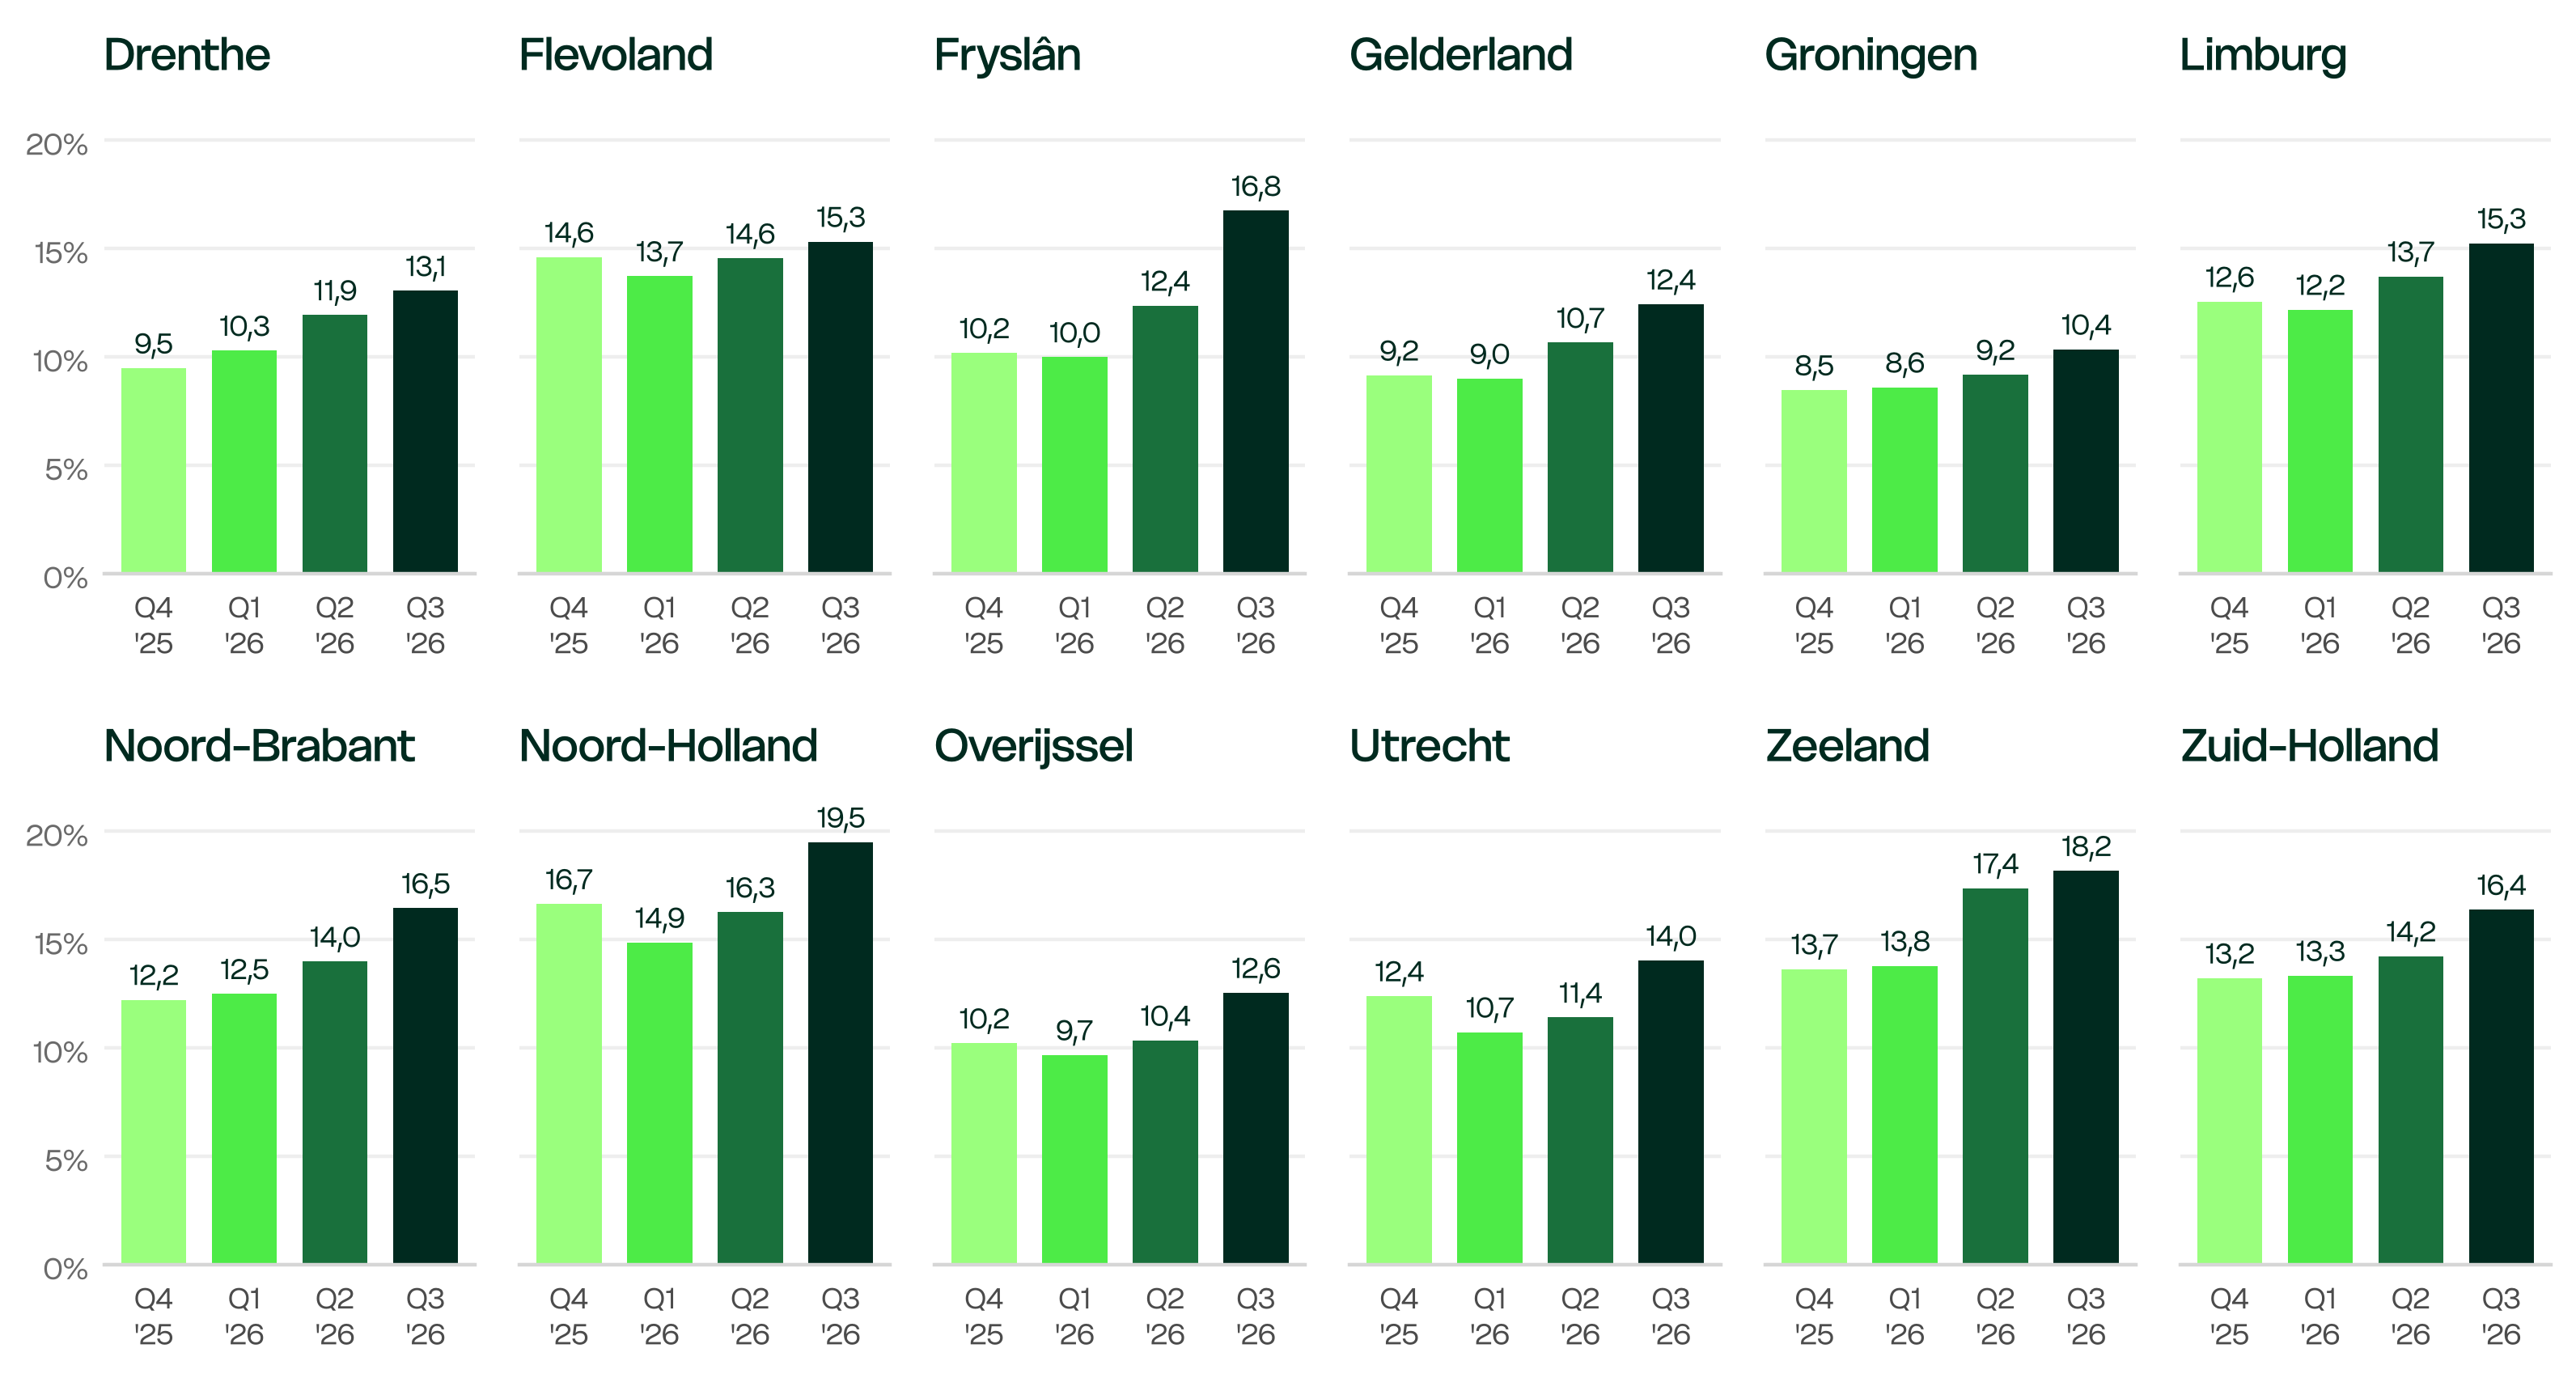 Figuur 22: Percentage woningen dat in prijs is verlaagd per kwartaal per provincie
Inzichten op gemeentelijk niveau
Hoogst overboden in en rondom Utrecht, juist onderboden in Rhenen en Sluis
Om op gemeentelijk niveau betrouwbare uitspraken te kunnen doen, worden alleen gemeenten met minimaal 50 verkochte woningen in het derde kwartaal van 2026 meegenomen. Dit resulteert in 289 geschikte gemeenten.
In figuur 23 is de gemiddelde overbieding als percentage van de vraagprijs te zien in de hoogste en laagste 5 gemeenten. In de gemeenten Utrecht (12,3%), Groningen (11,6%), Nieuwegein (11,0%), IJsselstein (10,3%) en Stadskanaal (10,0%) werd het meest overboden in het derde kwartaal. Ook zijn er gemeenten waar gemiddeld werd onderboden. In Rhenen (-7,6%) werd gemiddeld het meest onder de vraagprijs geboden, gevolgd door Sluis (-5,7%). Voor de complete lijst met alle geschikte gemeenten, zie figuur 26.
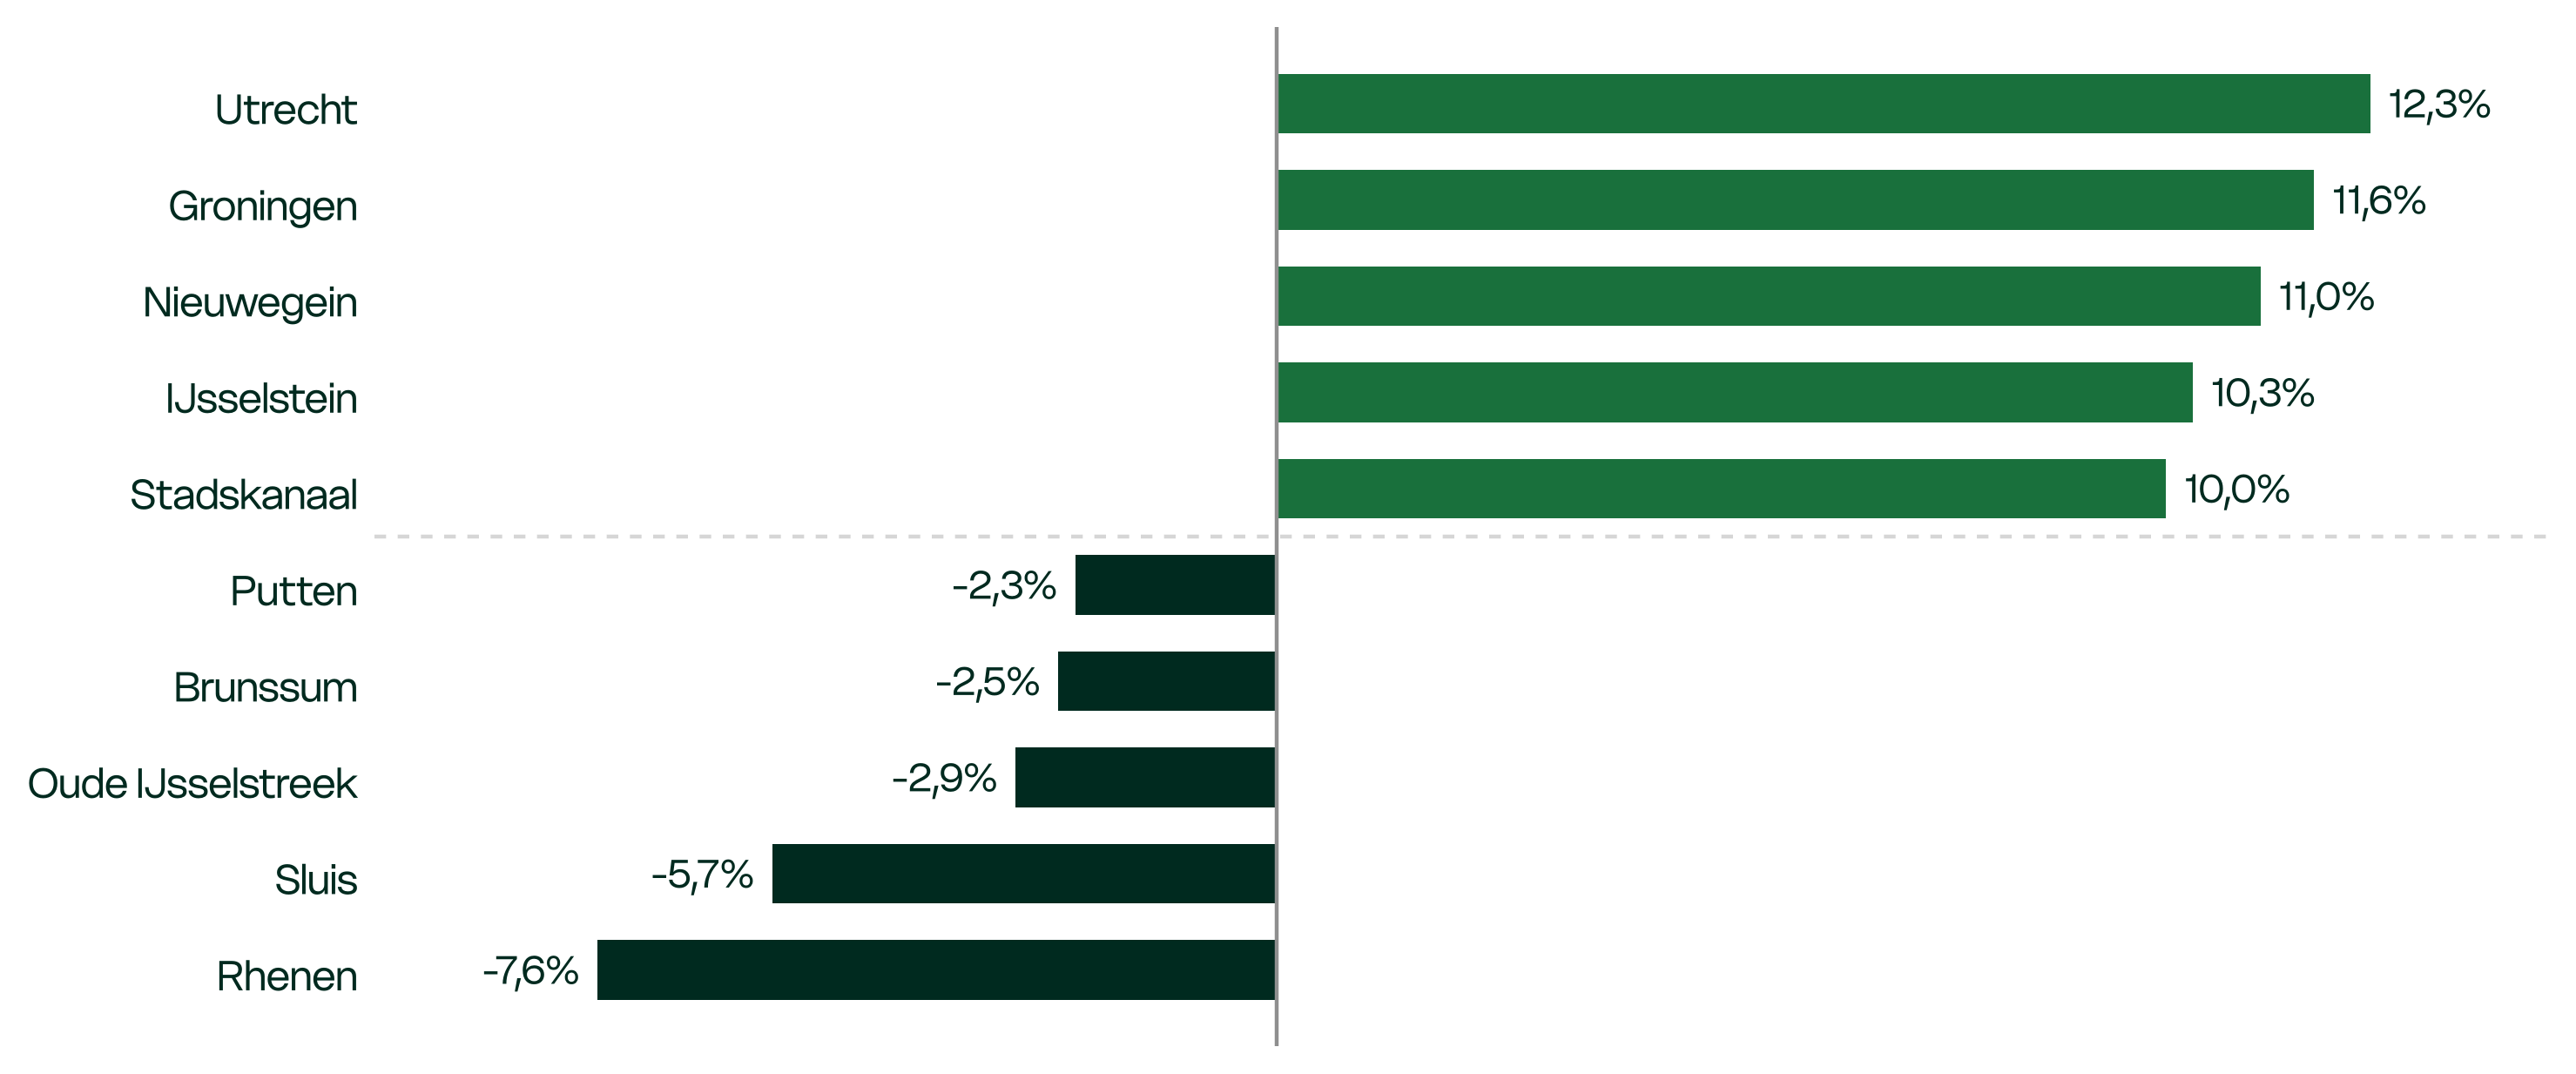 Figuur 23: Gemiddelde overbieding als percentage van de vraagprijs hoogste en laagste 5 gemeenten
Vaakst onderboden in Sluis, vaakst overboden in Diemen, Nieuwegein en Culemborg
In figuur 24 wordt de verdeling van onder, op of boven de vraagprijs bieden voor de gemeenten weergegeven. In Sluis werd relatief het grootste percentage woningen onder de vraagprijs verkocht, namelijk 83,2%, waar het landelijk gemiddelde op 21,6% ligt. In de gemeenten Diemen, Nieuwegein en Culemborg is in het derde kwartaal van 2026 het hoogste aandeel overboden woningen te vinden: respectievelijk 93,3%, 92,0% en 91,9%. Voor de complete lijst, zie figuur 27.
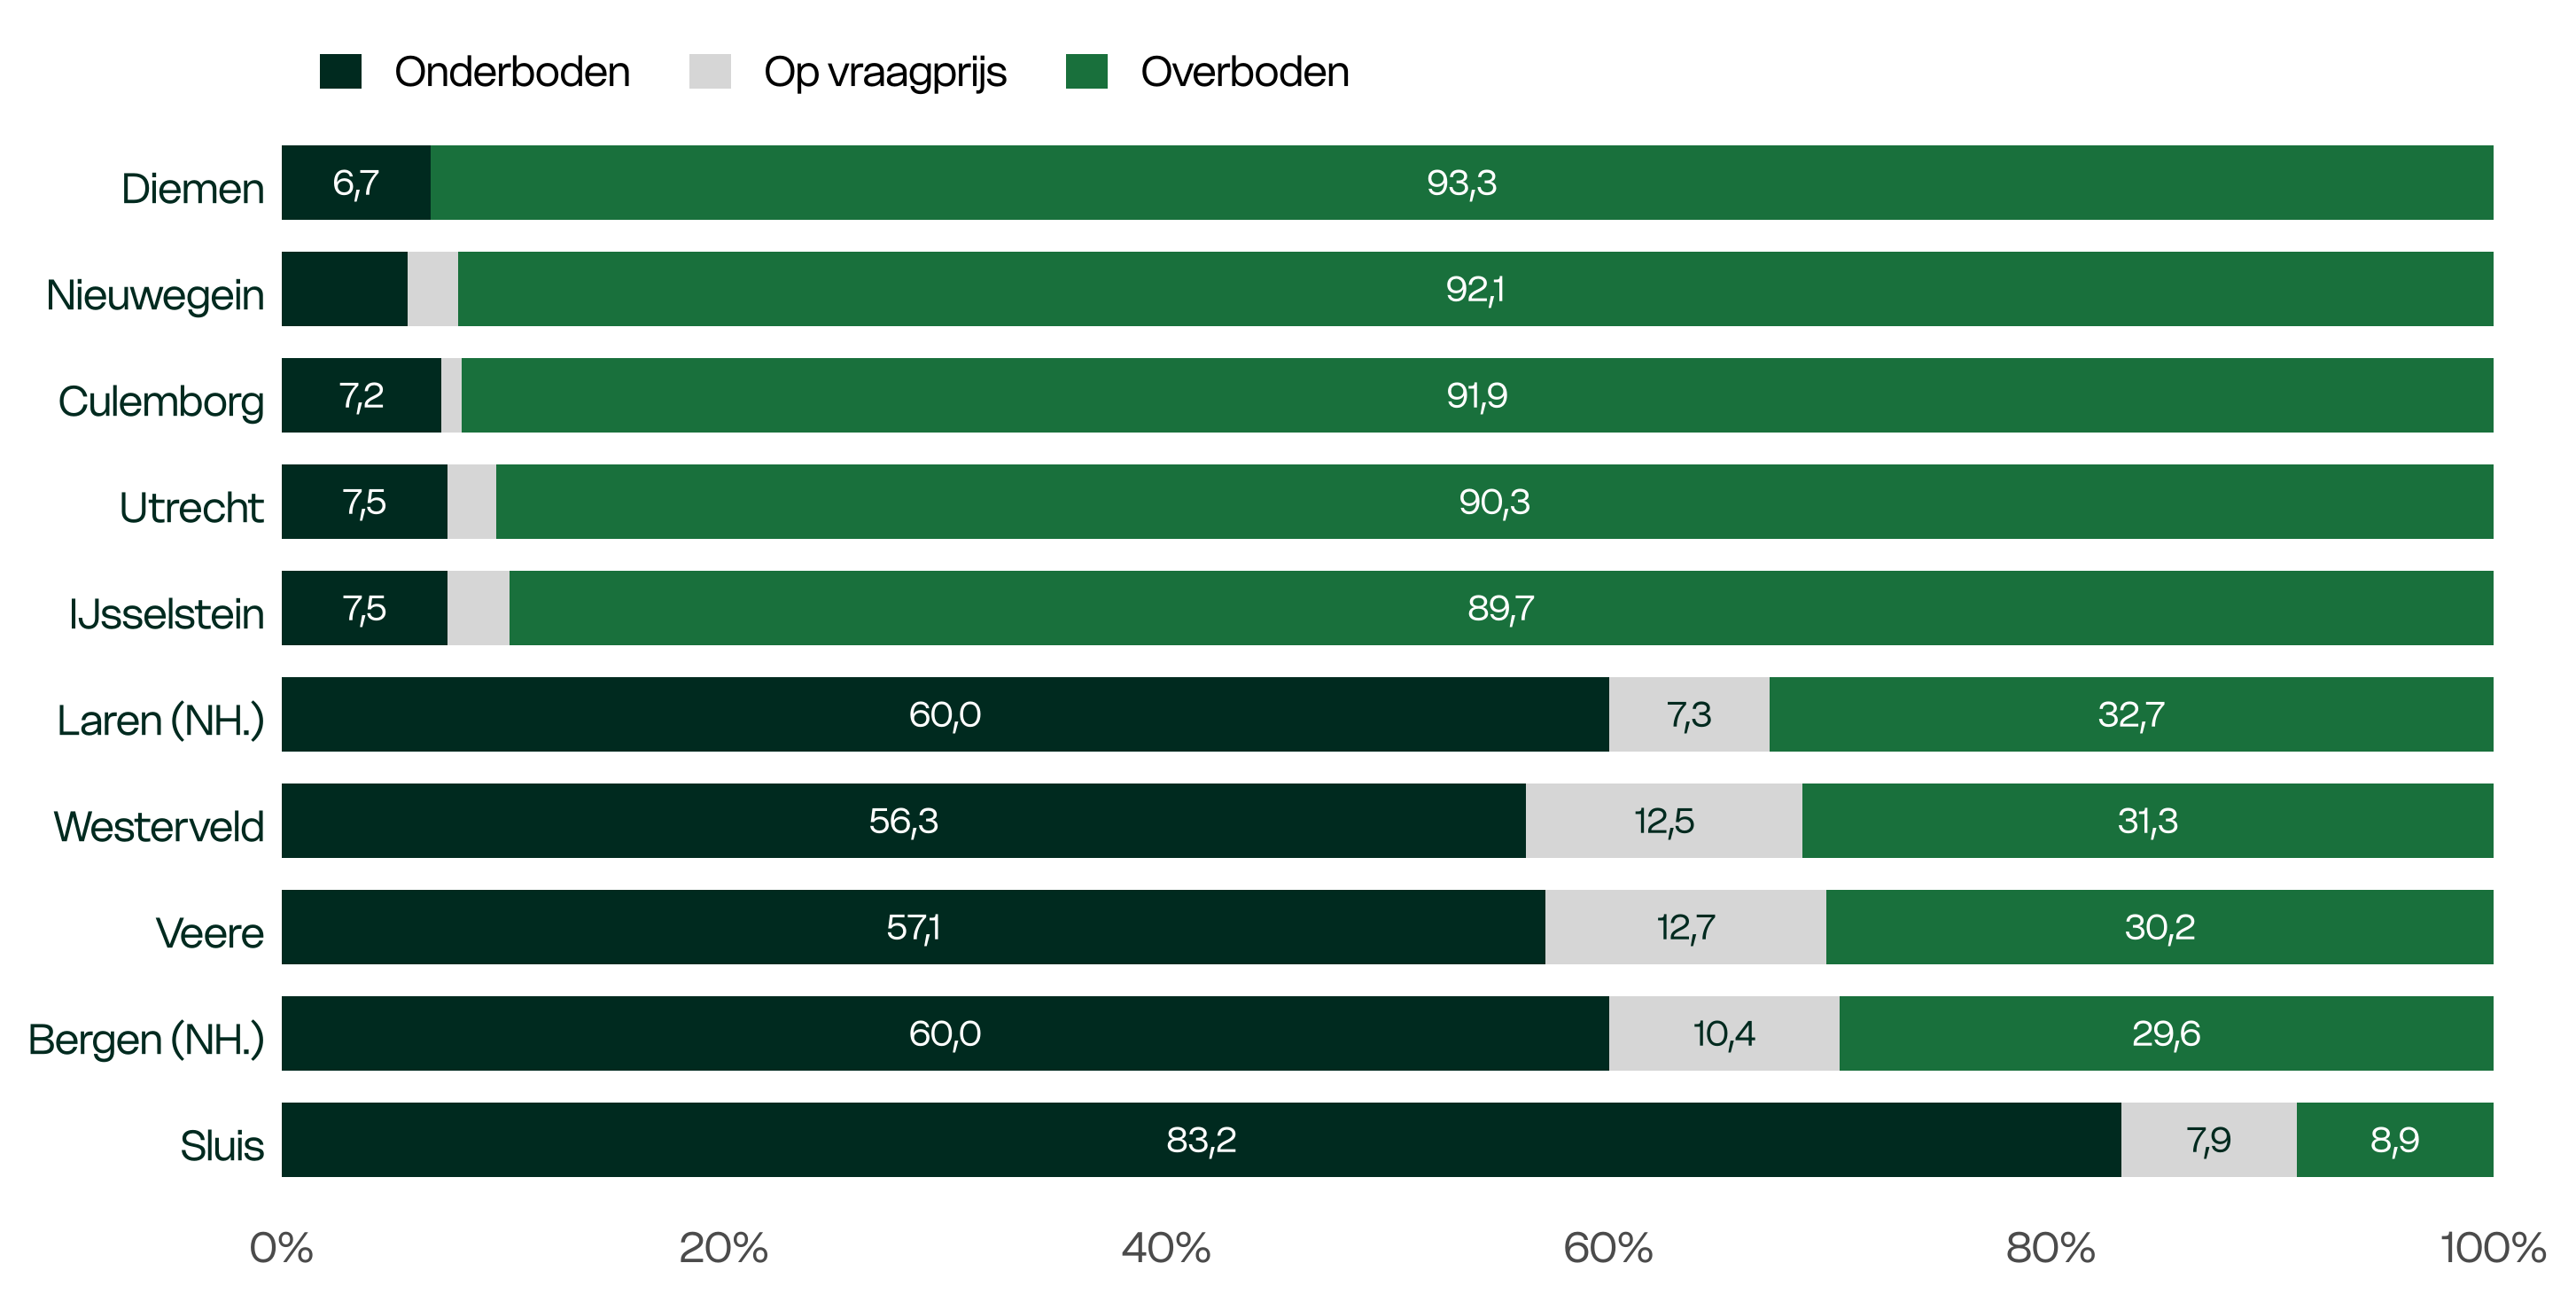 Figuur 24: Verdeling over- en onderbieden hoogste en laagste 5 gemeenten
Woningen vaakst laag in de markt in Nieuwegein
Ook in het Huispedia vraagprijsinzicht per gemeente zijn er aanzienlijke verschillen te zien (zie figuur 25). In Nieuwegein stond 80,7% van de verkochte woningen laag in de markt, gevolgd door IJsselstein (80,4%) en Deurne (77,5%). In Putten was dat slechts 6,9%; daar stond juist meer dan de helft (53,5%) van de verkochte woningen hoog in de markt. In Achtkarspelen werd ruim de helft van de woningen (53,9%) met een redelijke vraagprijs te koop gezet. Voor de complete lijst, zie figuur 28.
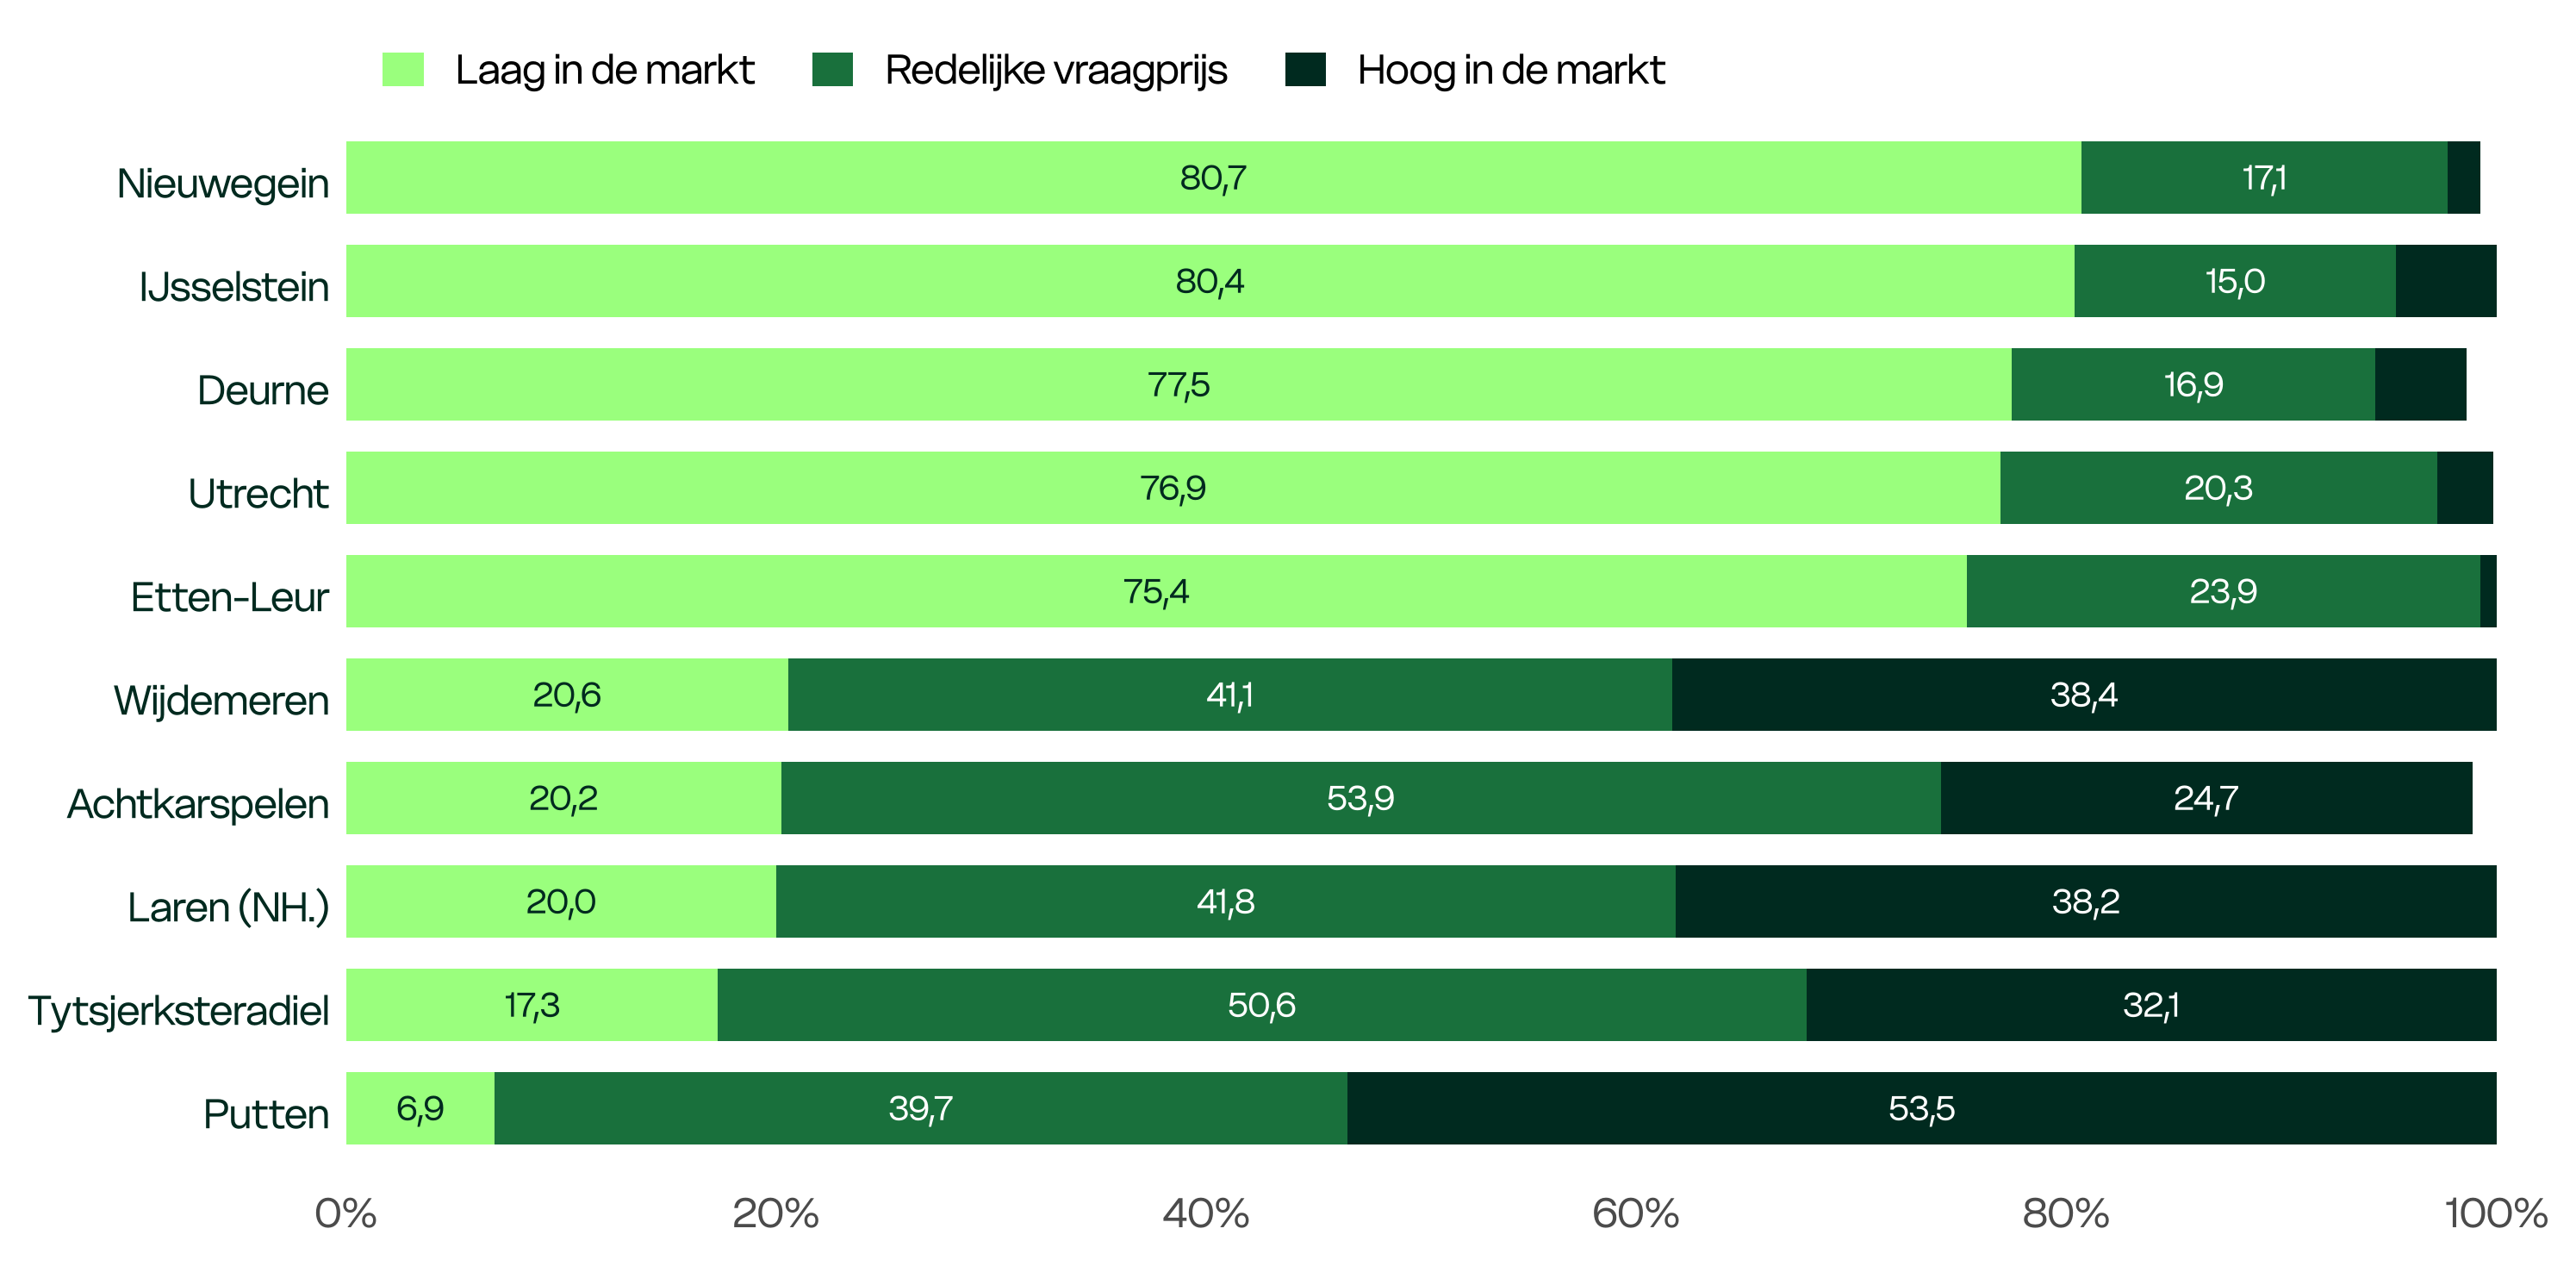 Figuur 25: Verdeling Huispedia vraagprijsinzicht hoogste en laagste 5 gemeenten
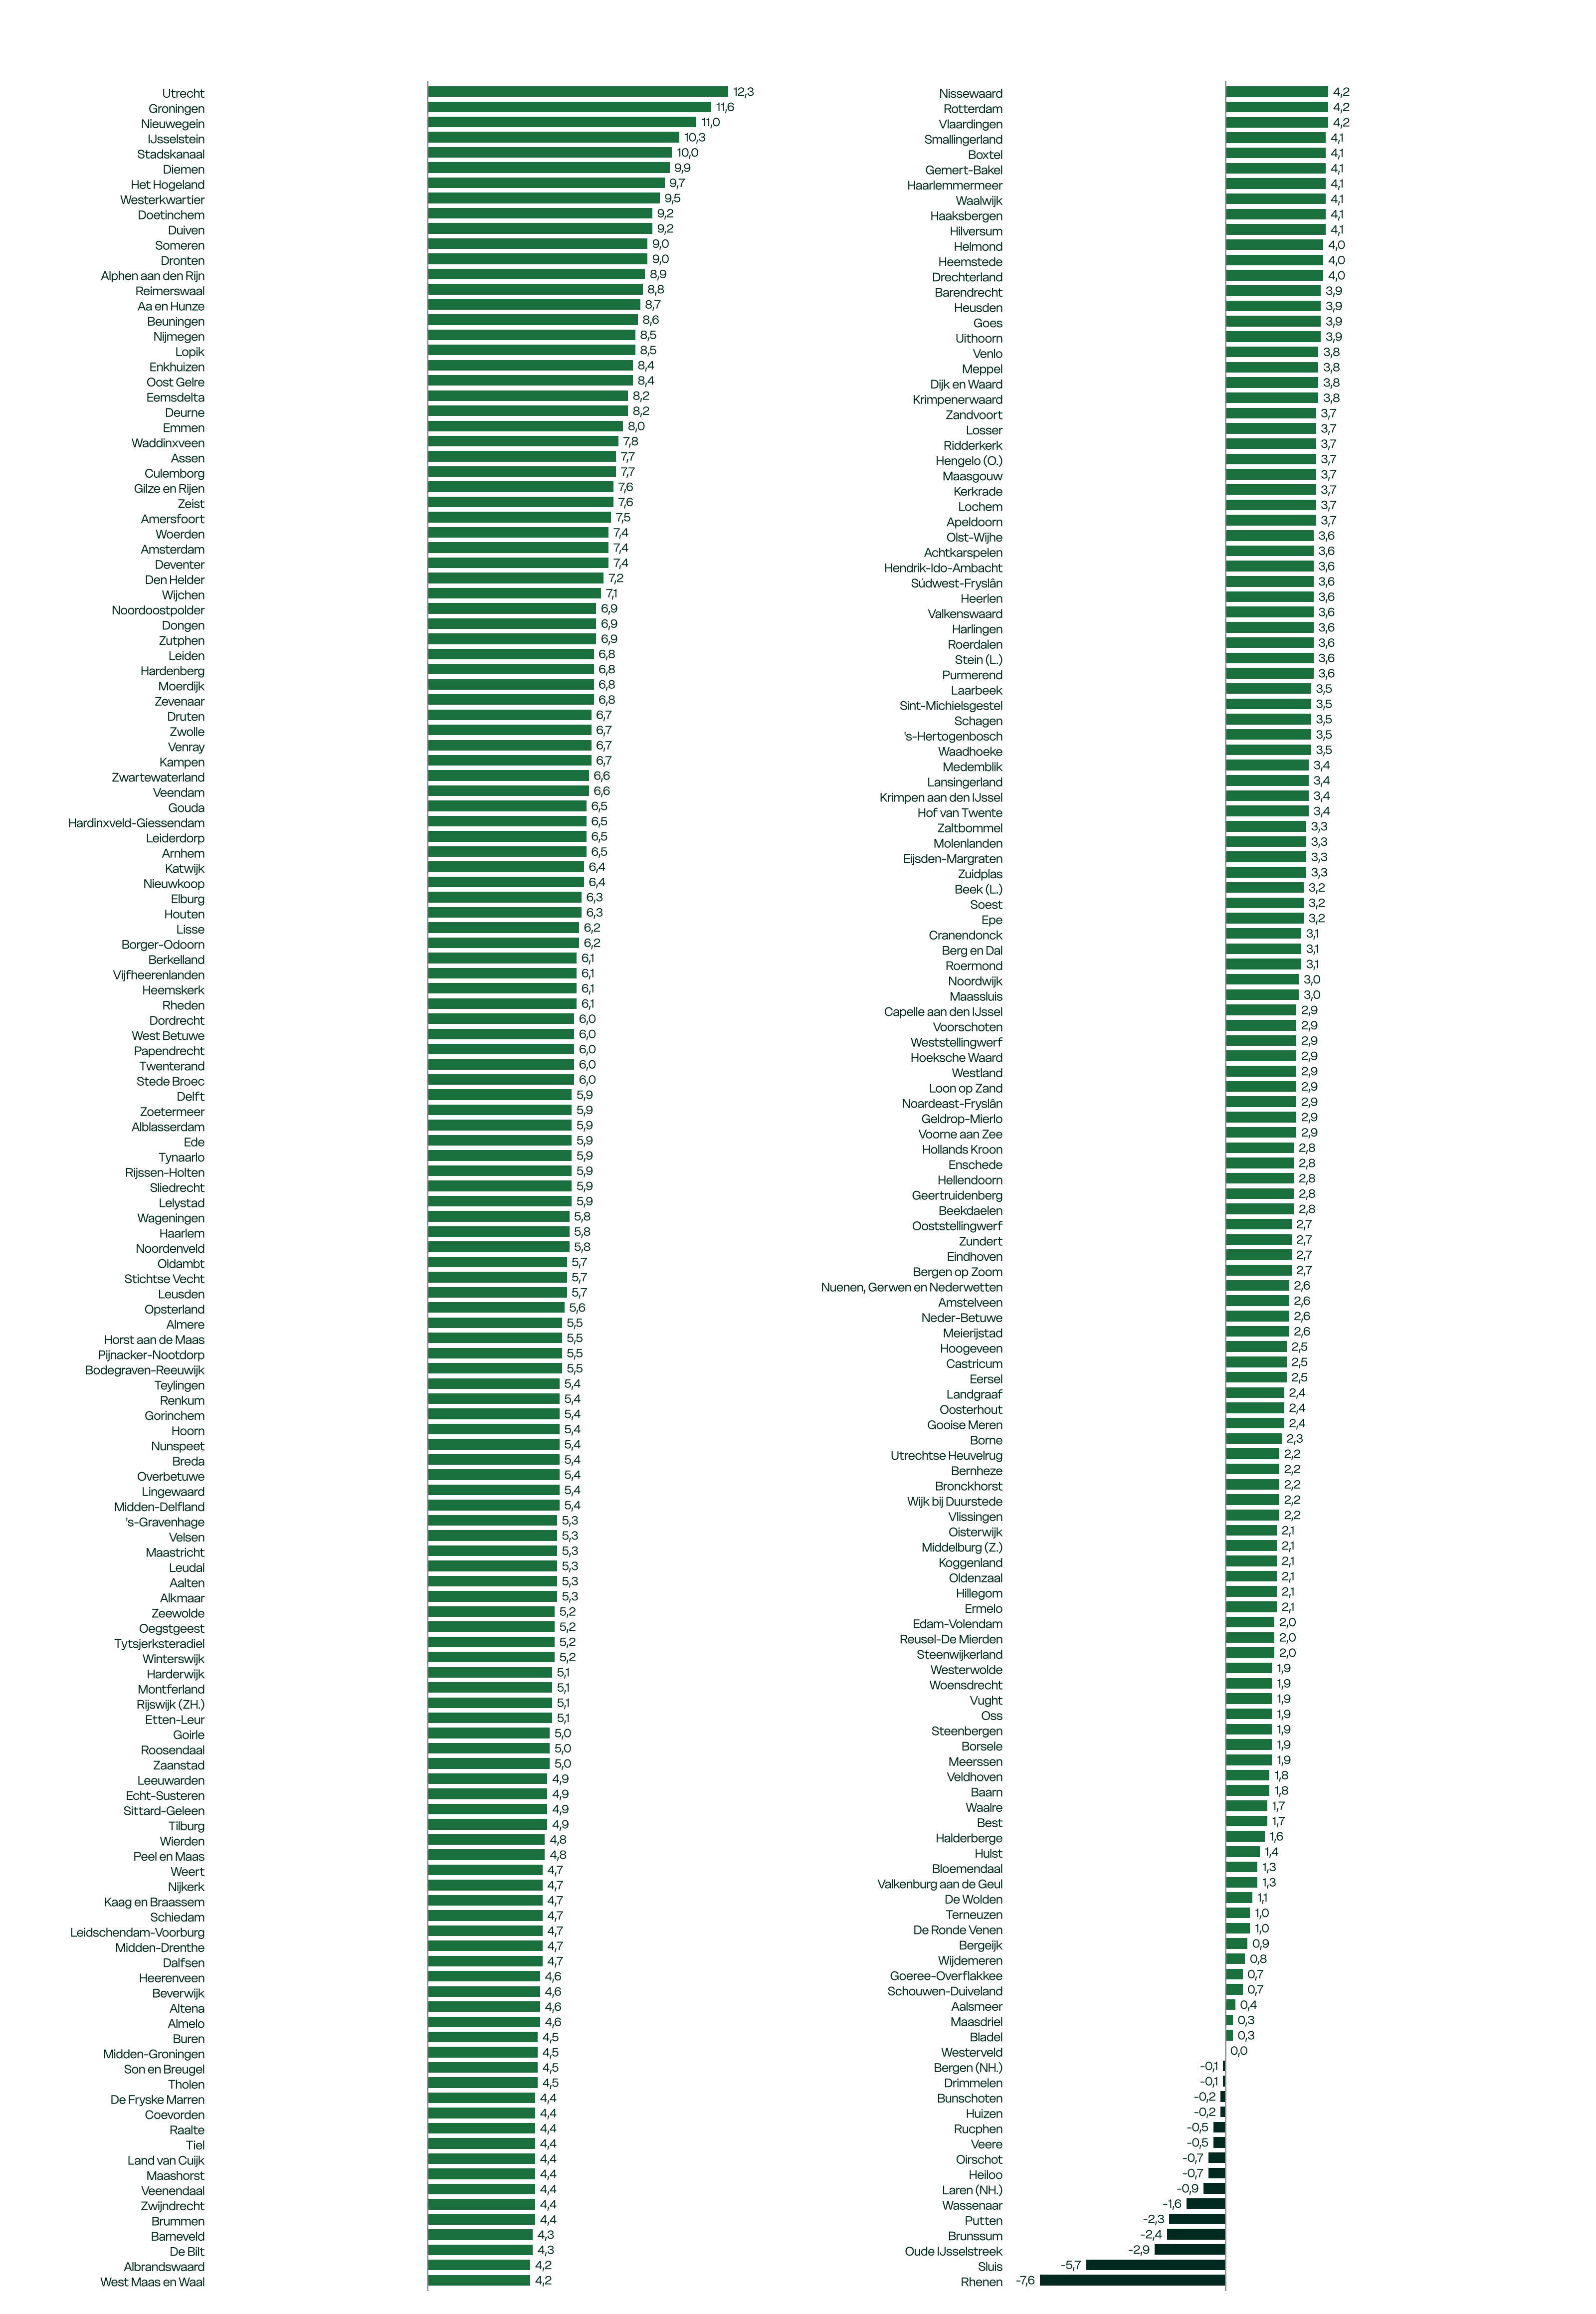 Figuur 26: Gemiddelde overbieding als percentage van de vraagprijs per gemeente
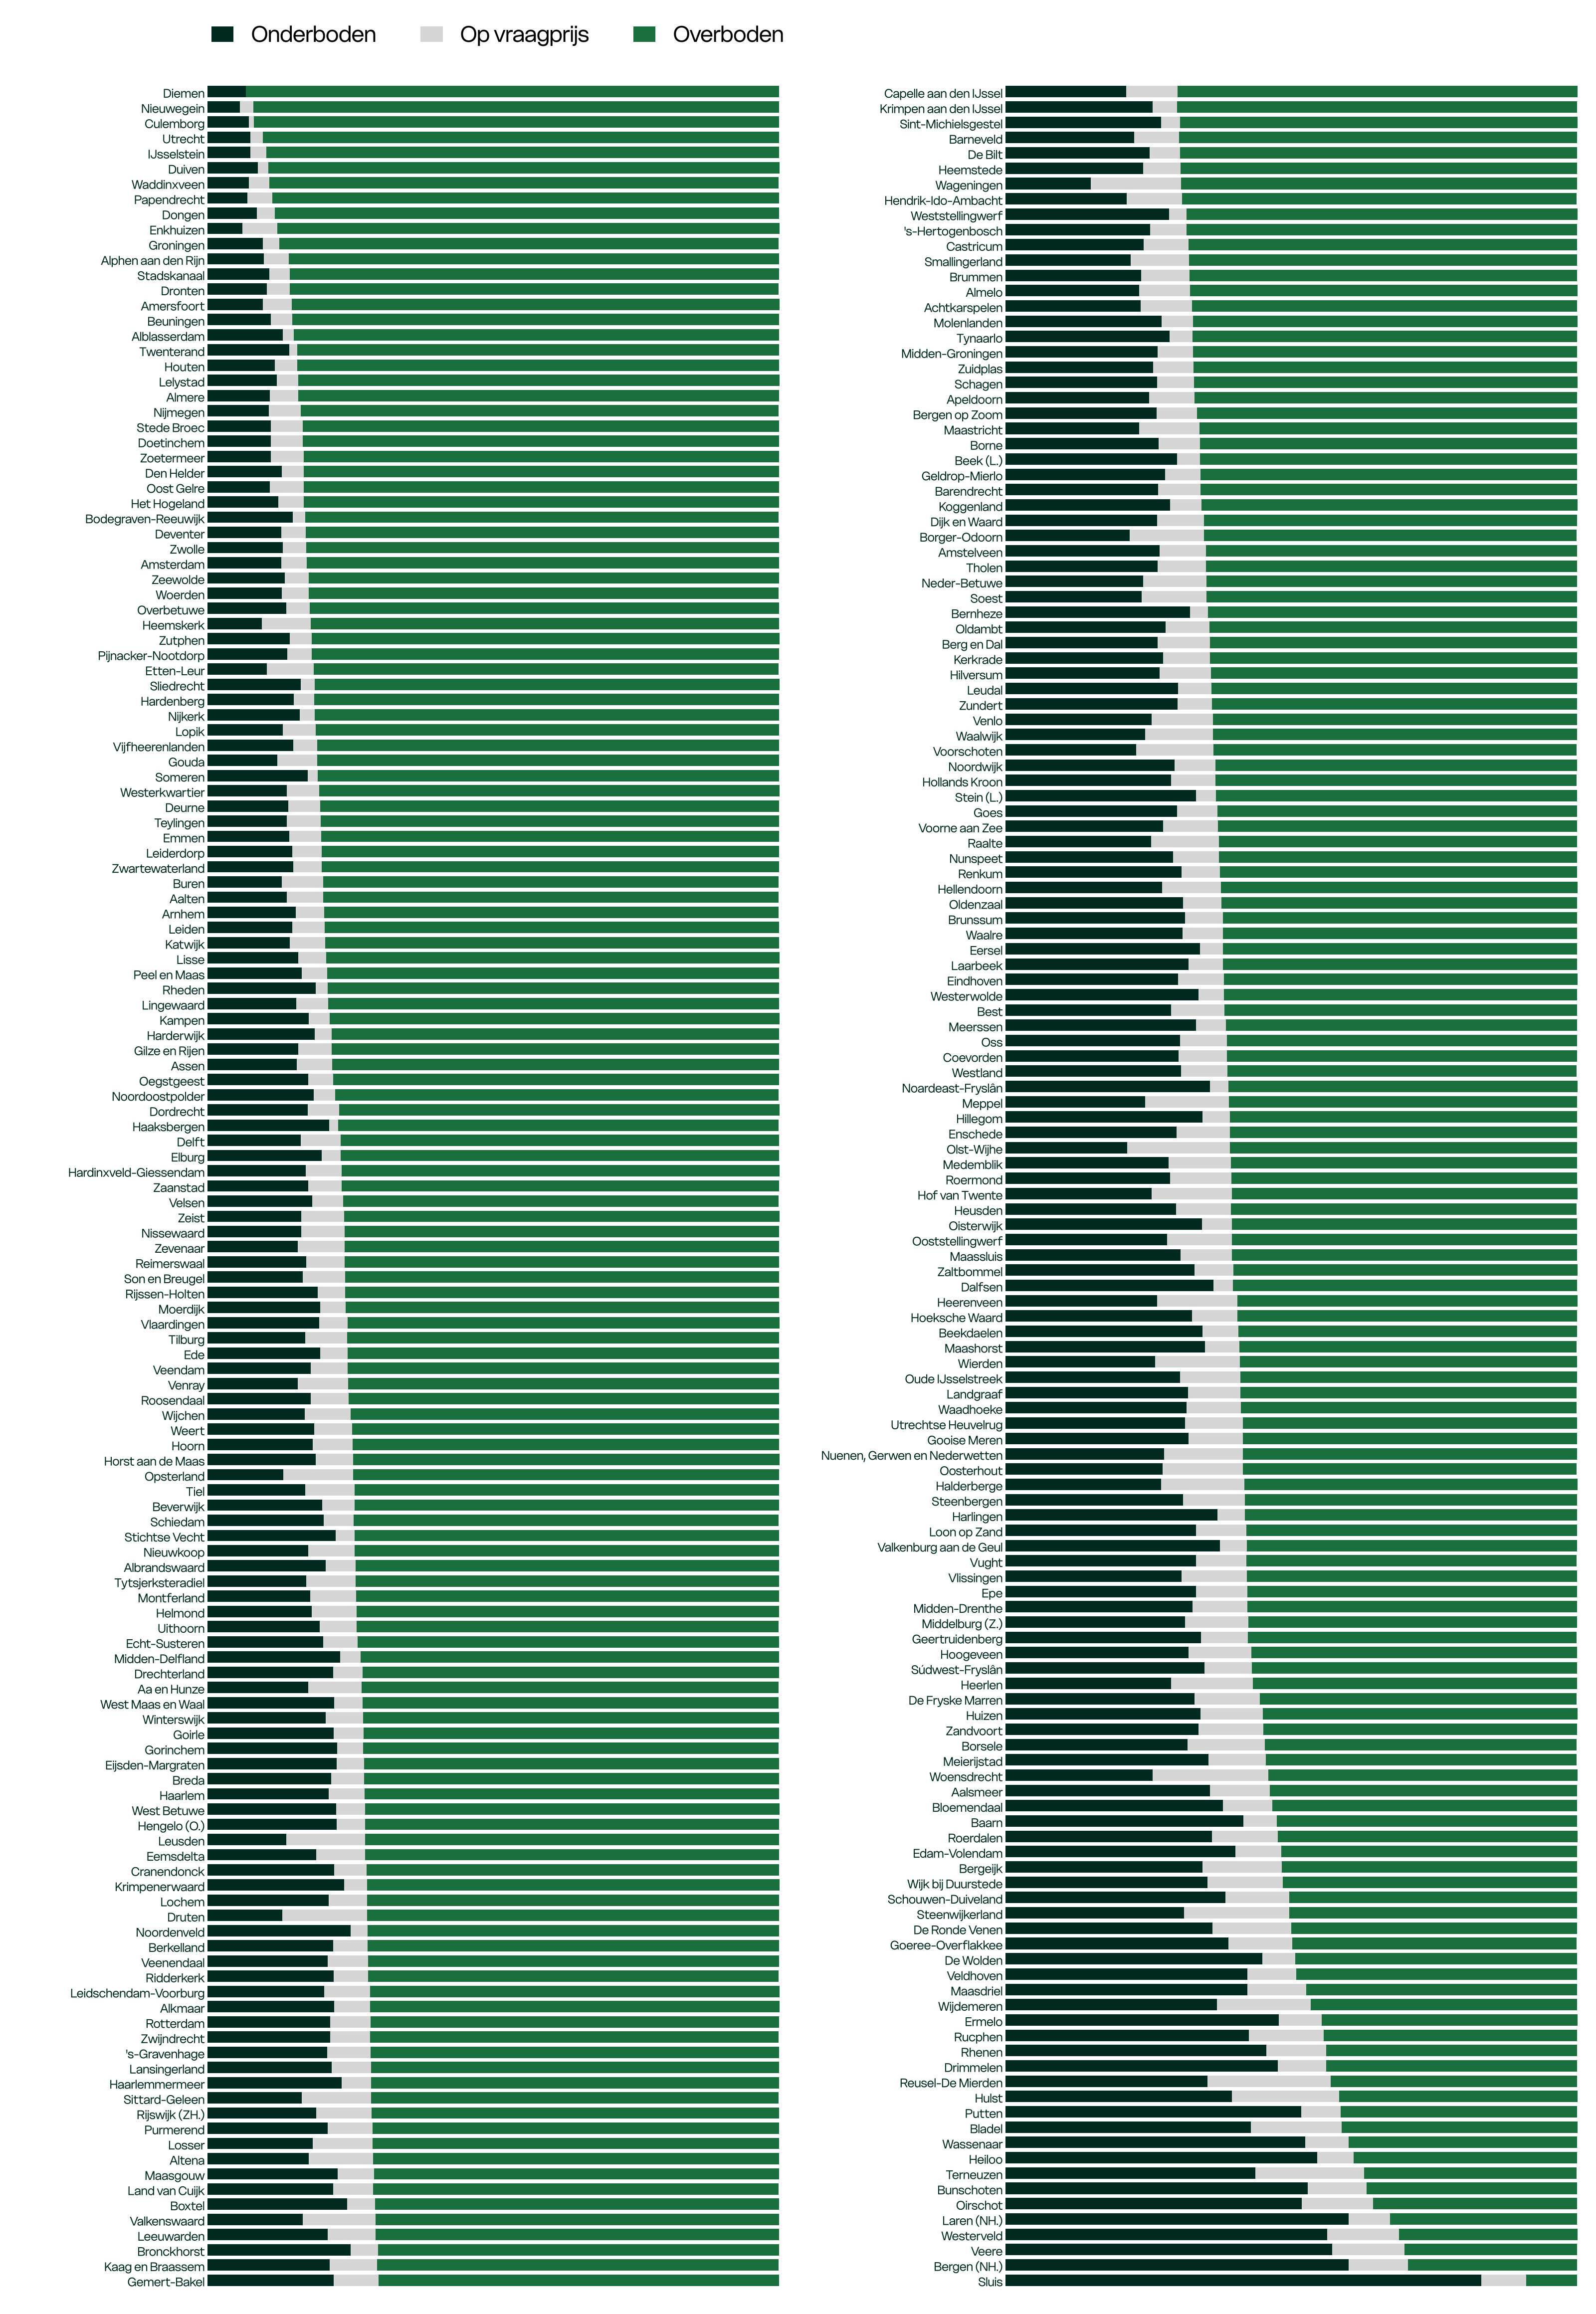 Figuur 27: Verdeling van onder, op of boven de vraagprijs bieden over verkochte woningen per gemeente
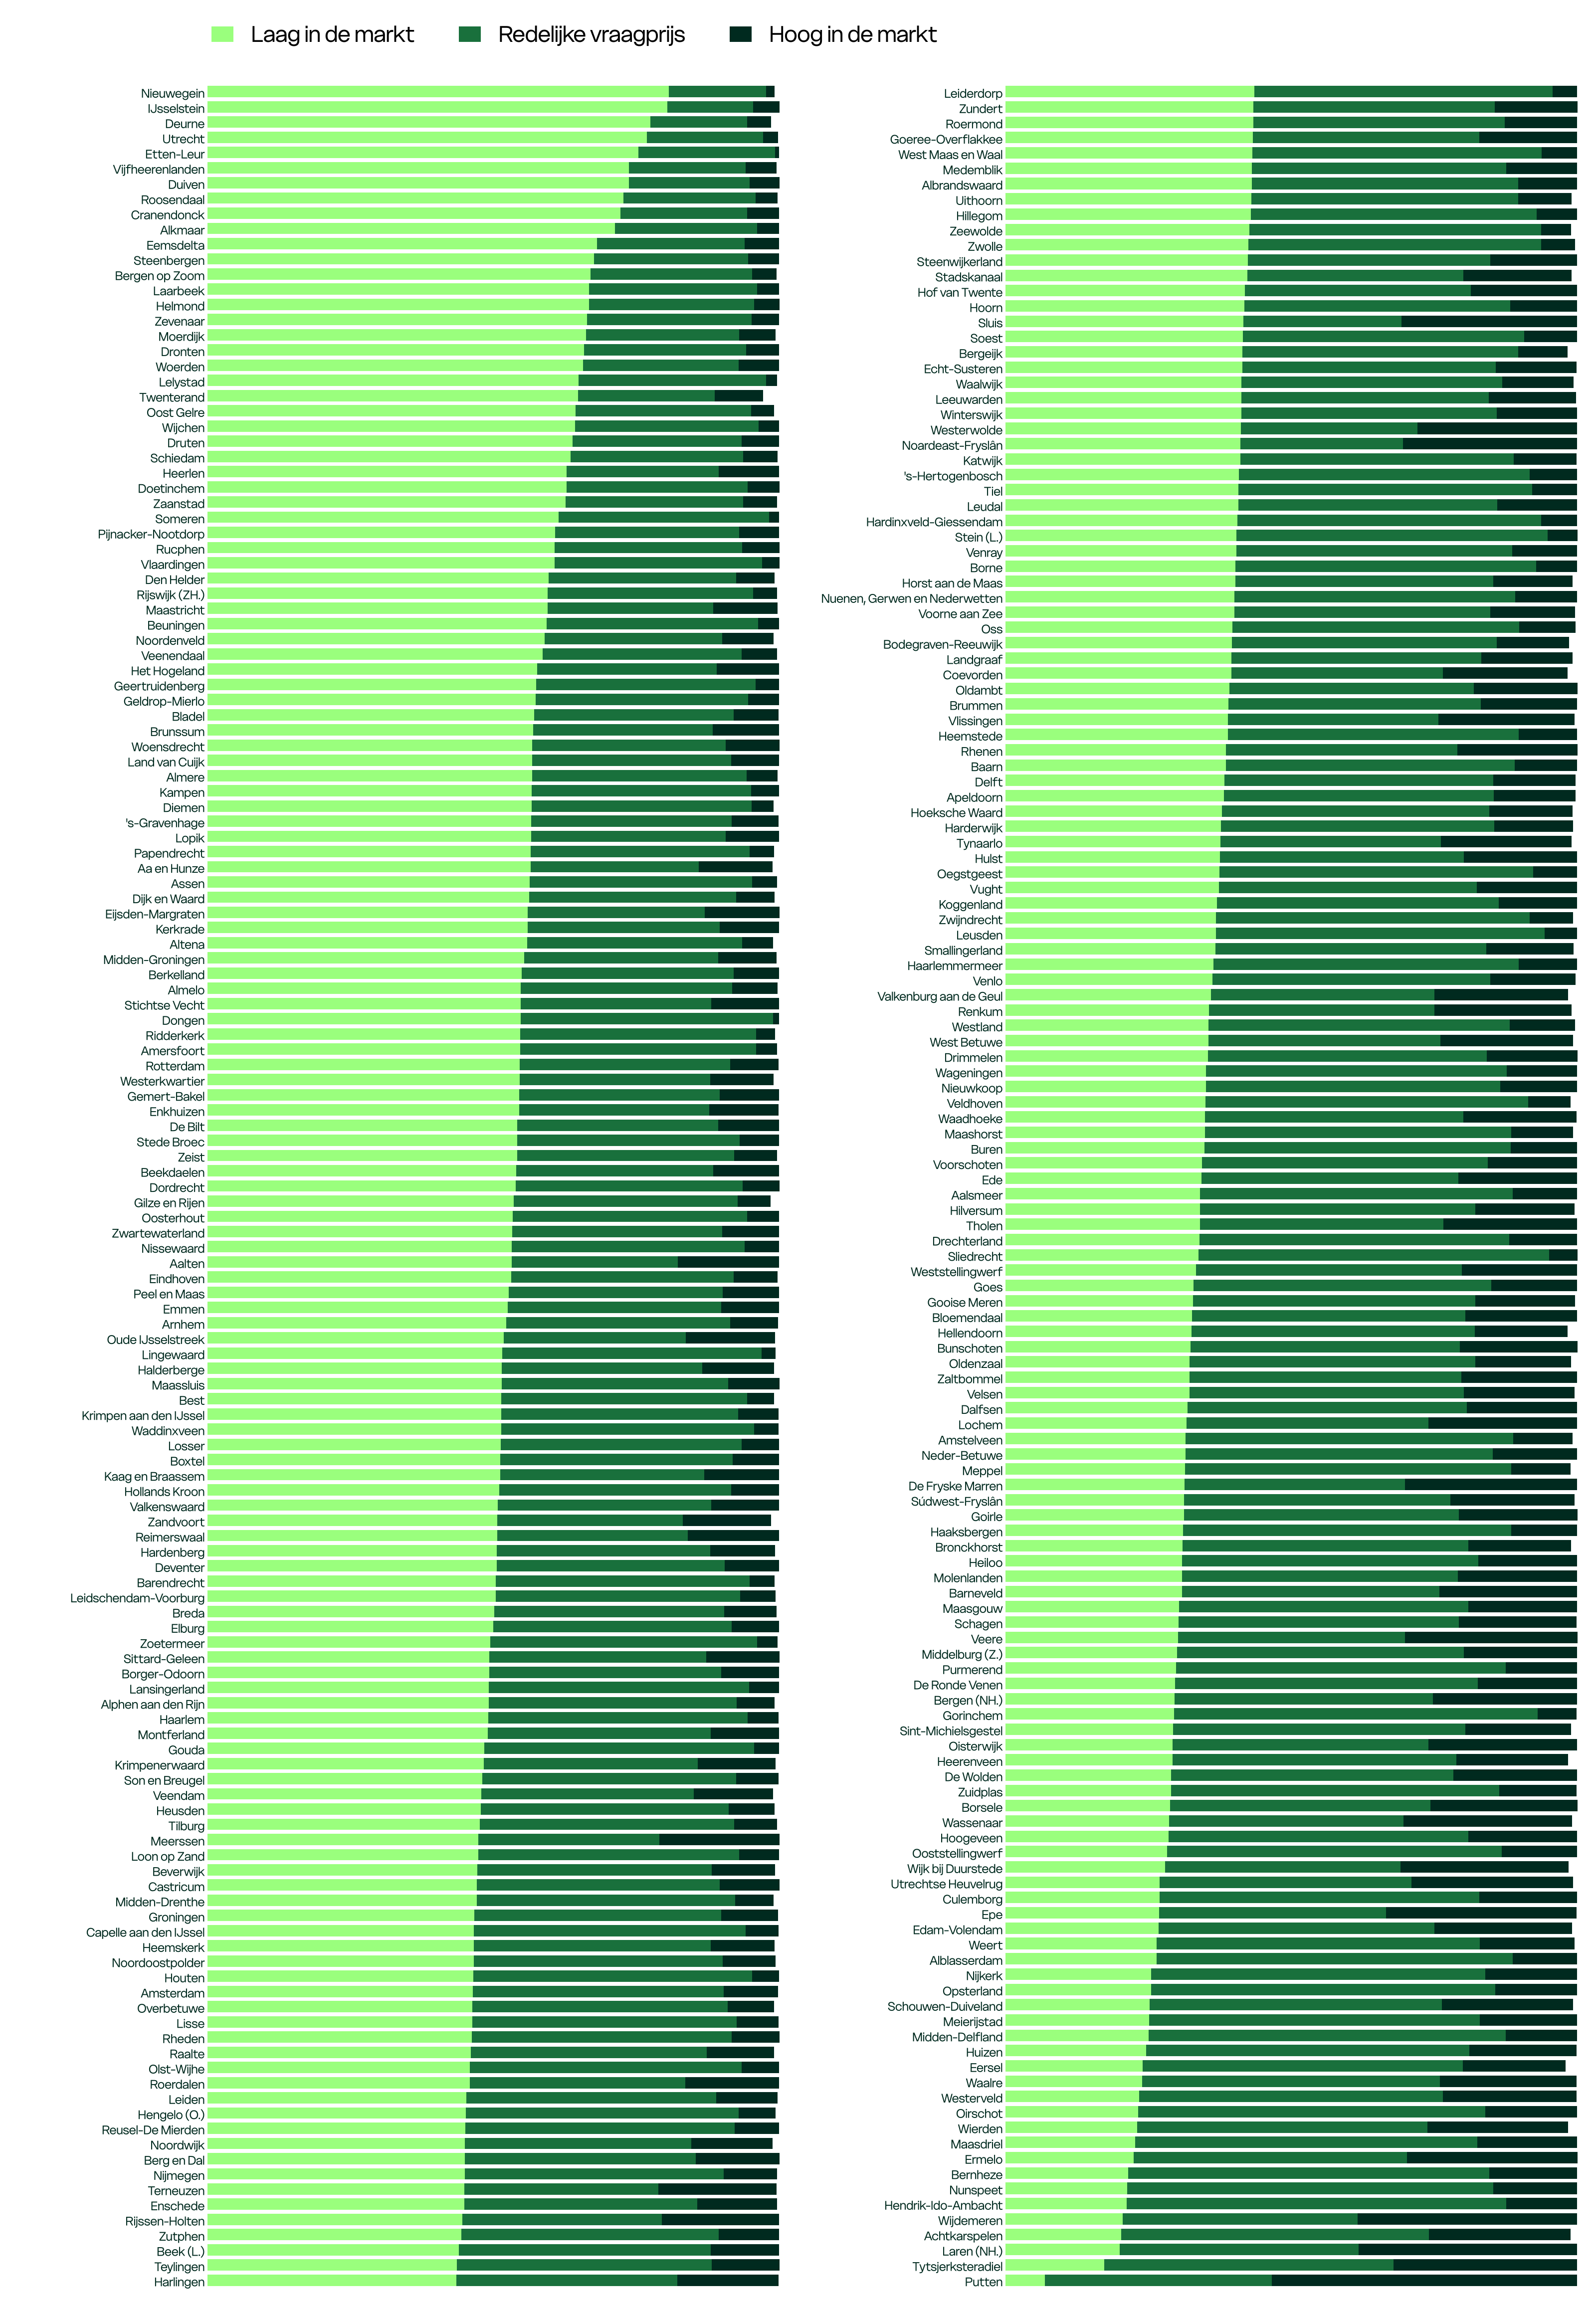 Figuur 28: Verdeling Huispedia vraagprijsinzicht per gemeente
Inzichten op stedelijk niveau
Hoogst overboden in Utrecht, het laagst in Middelburg en Eindhoven
Uit figuur 29 blijkt dat in Utrecht onder de grote steden het hoogst wordt overboden, met een gemiddelde overbieding van 12,6%. Groningen volgt met 12,1%. In Middelburg (2,4%) en Eindhoven (2,7%) wordt het minst overboden.
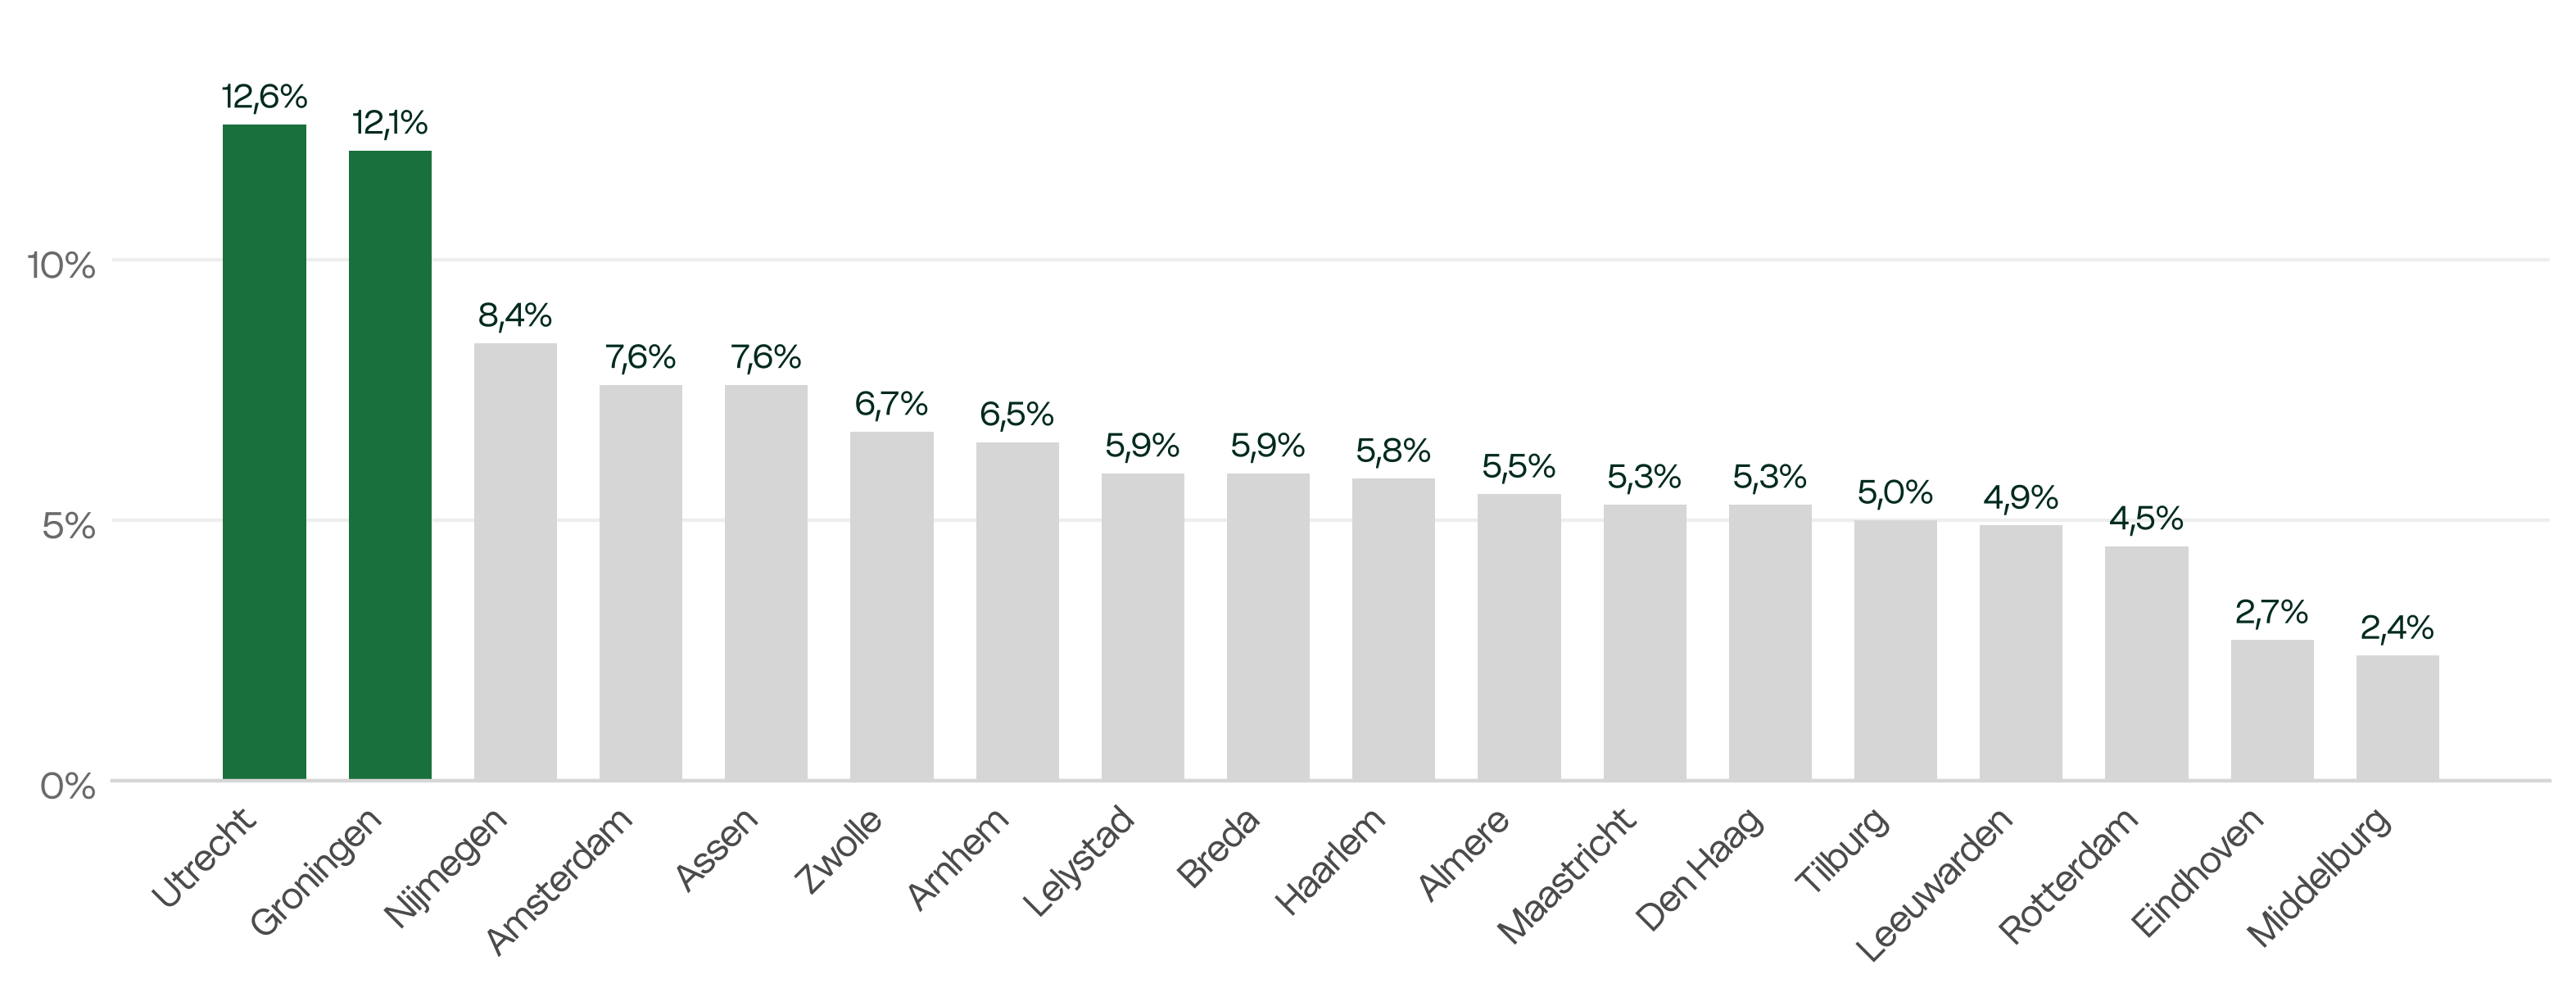 Figuur 29: Gemiddelde overbieding als percentage van de vraagprijs per stad
Woningen worden het vaakst in prijs verlaagd in Amsterdam, Eindhoven en Den Haag
Uit figuur 30 blijkt dat het percentage prijsverlagingen in het derde kwartaal sterk verschilt tussen de grote steden. In Amsterdam (25,9%), Eindhoven (20,8%) en Den Haag (20,4%) worden woningen het vaakst opnieuw te koop gezet met een lagere vraagprijs. Woonhuizen werden het vaakst in prijs verlaagd in Amsterdam (32,1%), appartementen in Den Haag (21,3%). In Assen (6,8%) en Groningen (8,9%) worden woningen het minst vaak in prijs verlaagd.
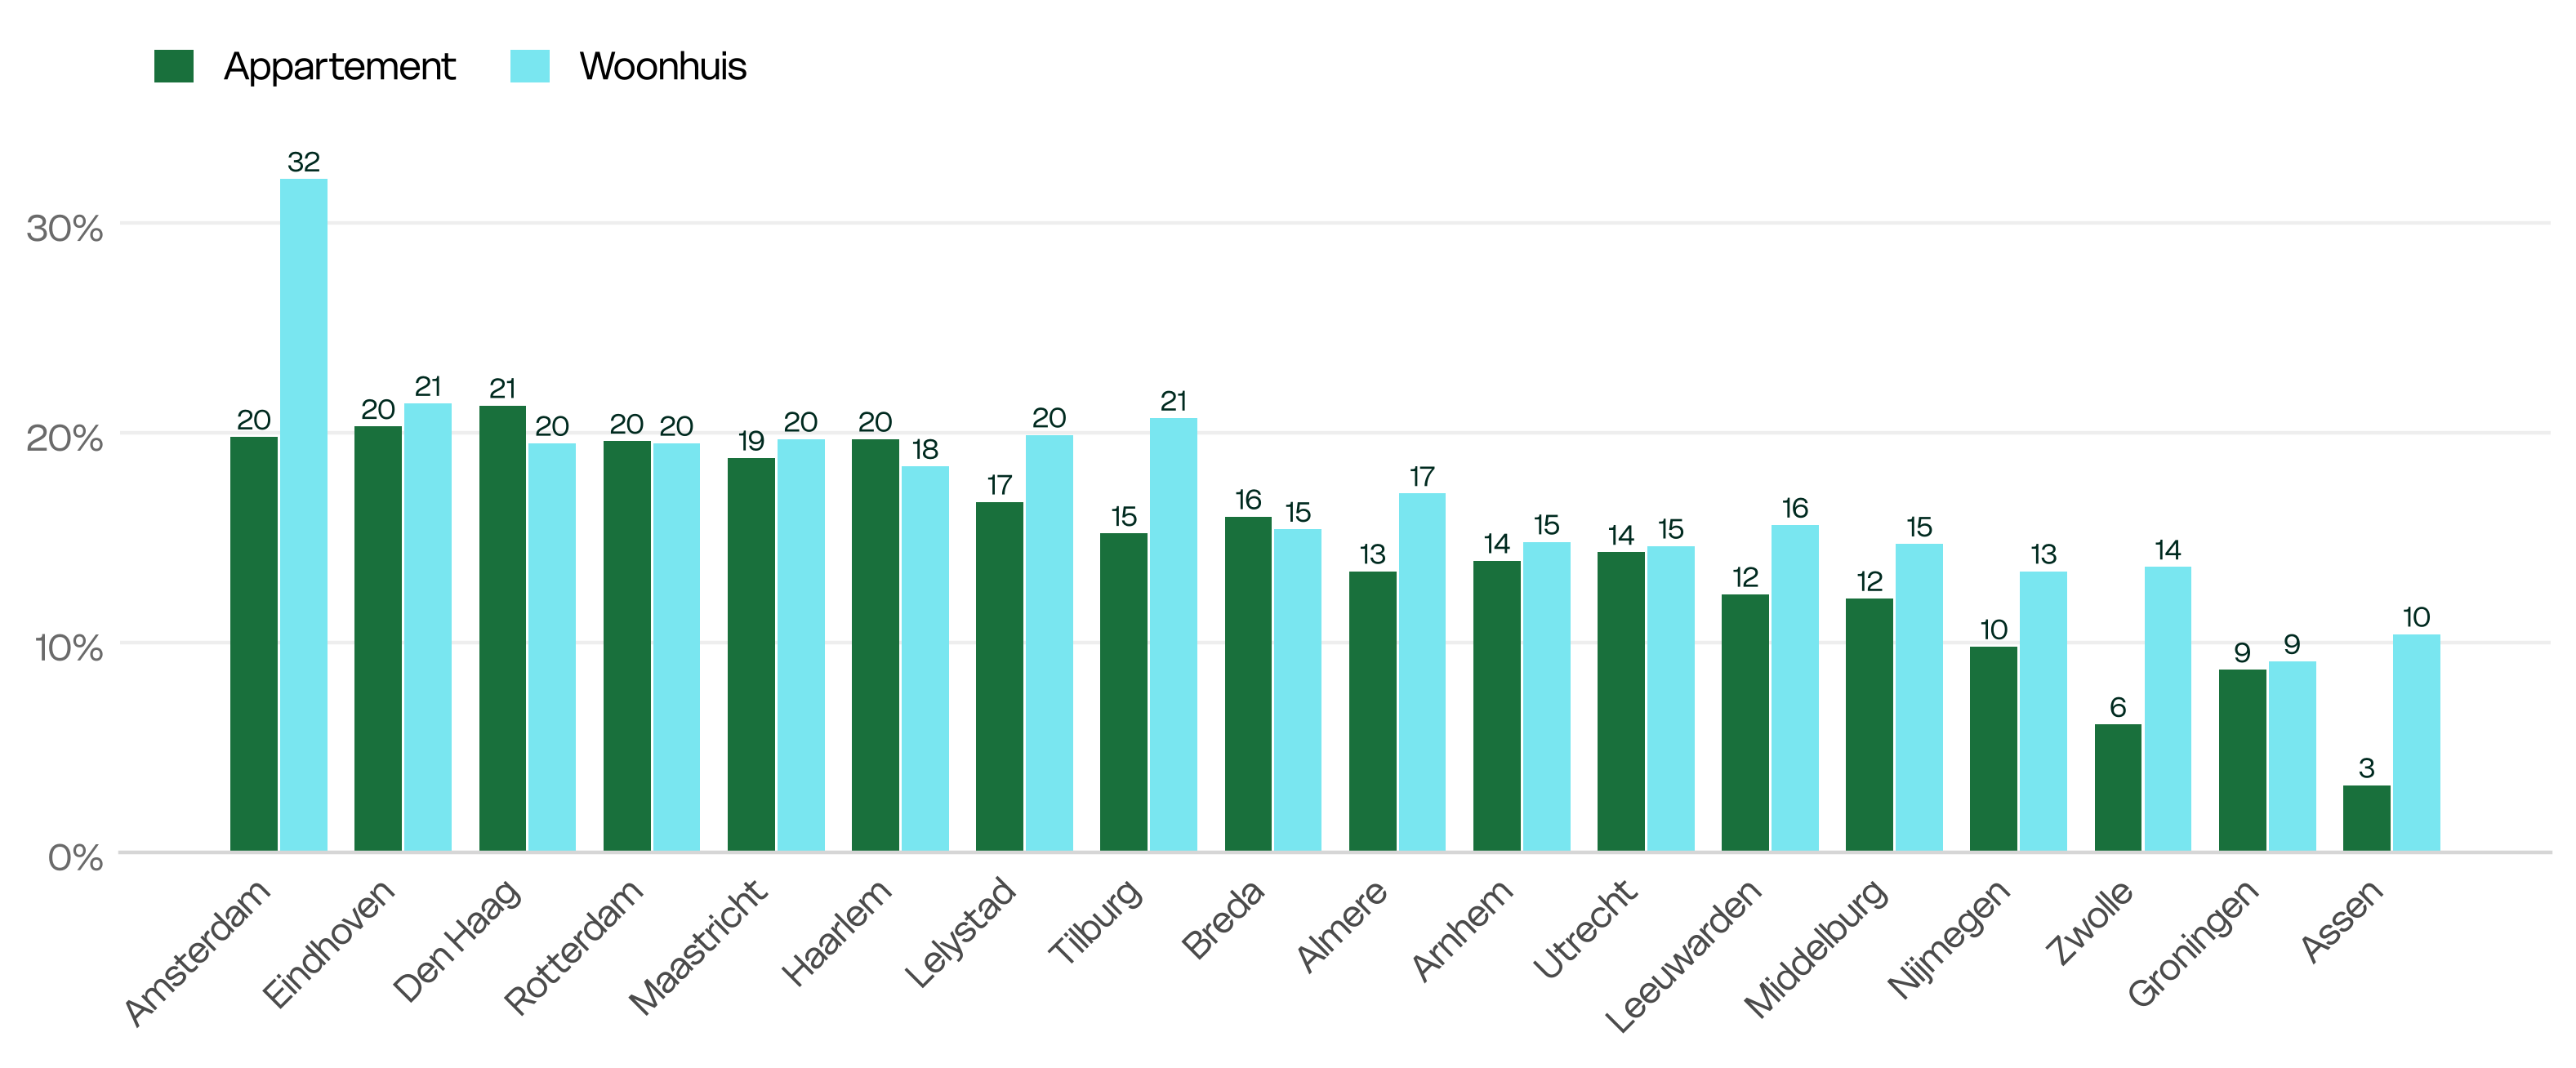 Figuur 30: Percentage woningen dat in prijs is verlaagd per stad per woonobject
In Haarlem en Amsterdam stond bijna 1 op de 5 verkochte woningen vaker te koop
Figuur 31 laat per stad zien hoeveel er boven de eerste en de laatste vraagprijs werd betaald, en hoe vaak een verkochte woning meer dan eens te koop stond. In Haarlem (17,6%) en Amsterdam (17,5%) stond bijna 1 op de 5 verkochte woningen meer dan eens te koop. In Leeuwarden (4,5%) en Assen (4,6%) gebeurde dat het minst. In Eindhoven is het verschil tussen beide vraagprijzen het grootst: er werd 2,2% boven de laatste vraagprijs betaald, maar slechts 0,5% boven de eerste. In Utrecht werd ook ten opzichte van de eerste vraagprijs nog 12,4% overboden.
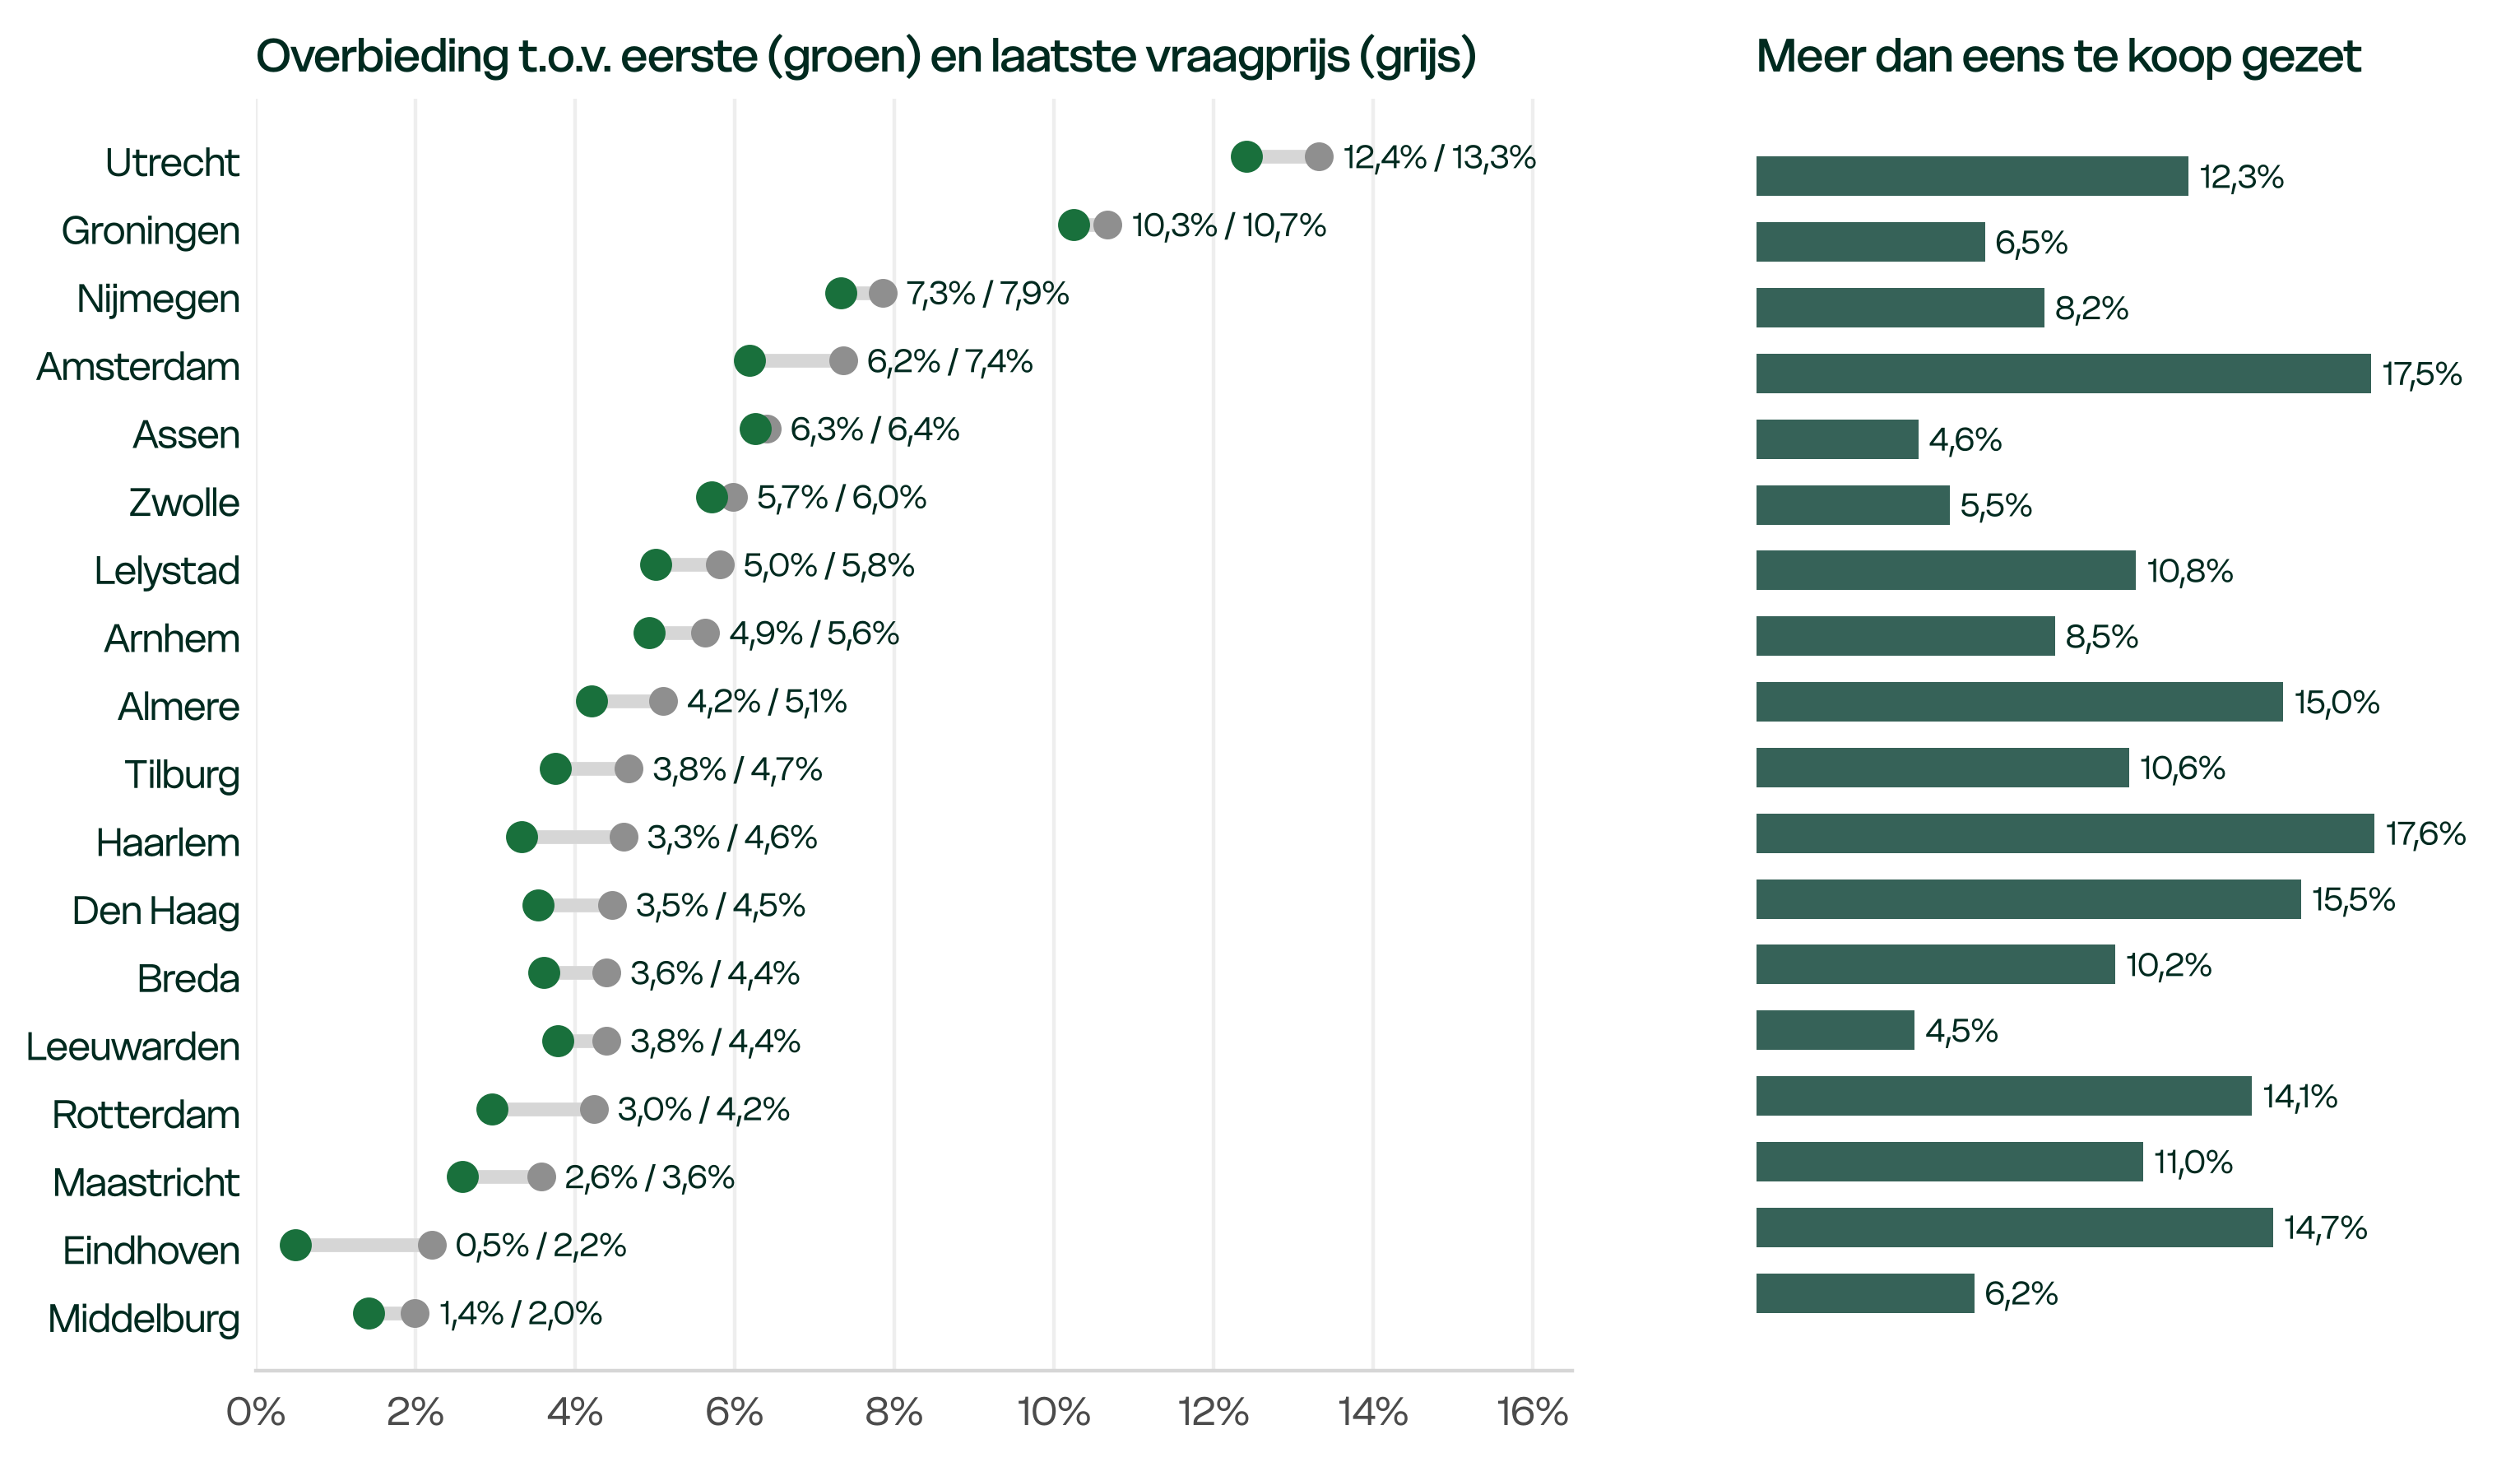 Figuur 31: Gemiddelde overbieding ten opzichte van de eerste en laatste vraagprijs, en aandeel verkochte woningen dat meer dan eens te koop stond, per stad, derde kwartaal 2026
Toegankelijkheid: woningaanbod, vraag en transacties
Aantal woningen dat 'open voor interesse' staat blijft gelijk
Om op de woningmarkt meer woningen beschikbaar te maken, biedt Huispedia woningeigenaren de optie om hun woning 'open voor interesse' te zetten. Uit figuur 32 blijkt dat hierdoor aan het eind van het derde kwartaal bijna 8.500 extra woningen beschikbaar waren.
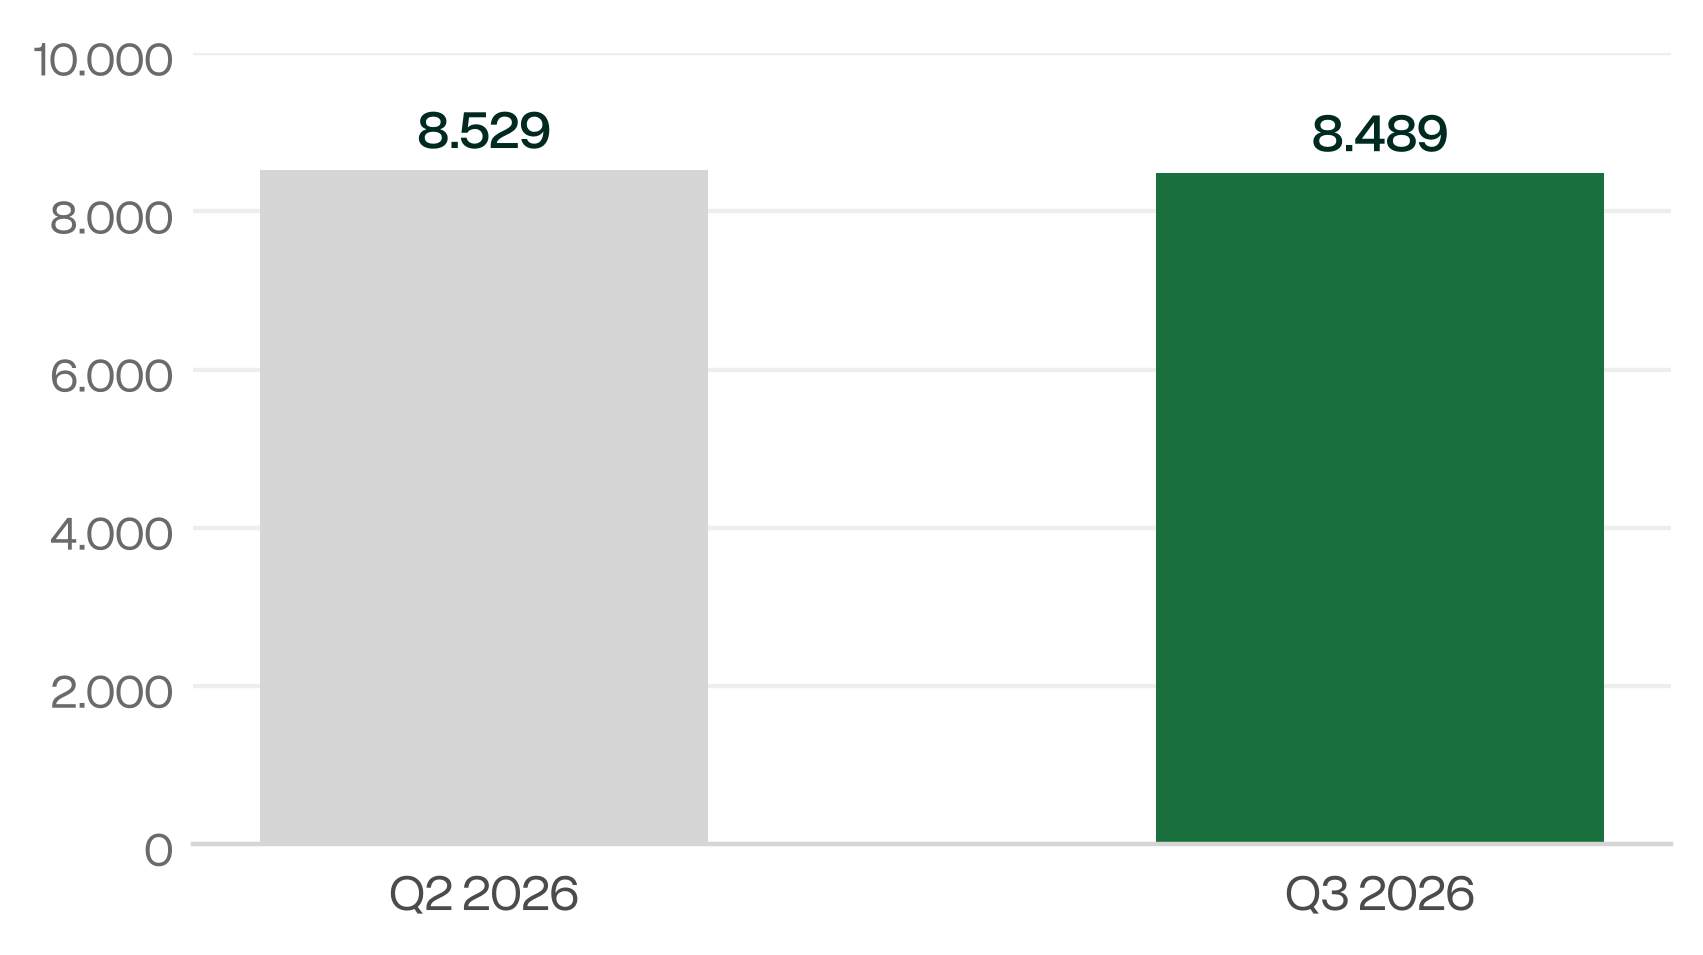 Figuur 32: Aantal woningen dat 'open voor interesse' staat op Huispedia
Minder bezichtigingen in het derde kwartaal van 2026
Uit figuur 33 blijkt dat het aantal bezichtigingen per te koop gezette woning in het derde kwartaal van 2026 7,7% lager lag dan in het tweede kwartaal. Een kwartaal eerder daalde het aantal bezichtigingen per woning al met 4,9%. Minder bezichtigingen per woning past bij het beeld van een markt waarin woningen langer te koop staan en vaker in prijs worden verlaagd.
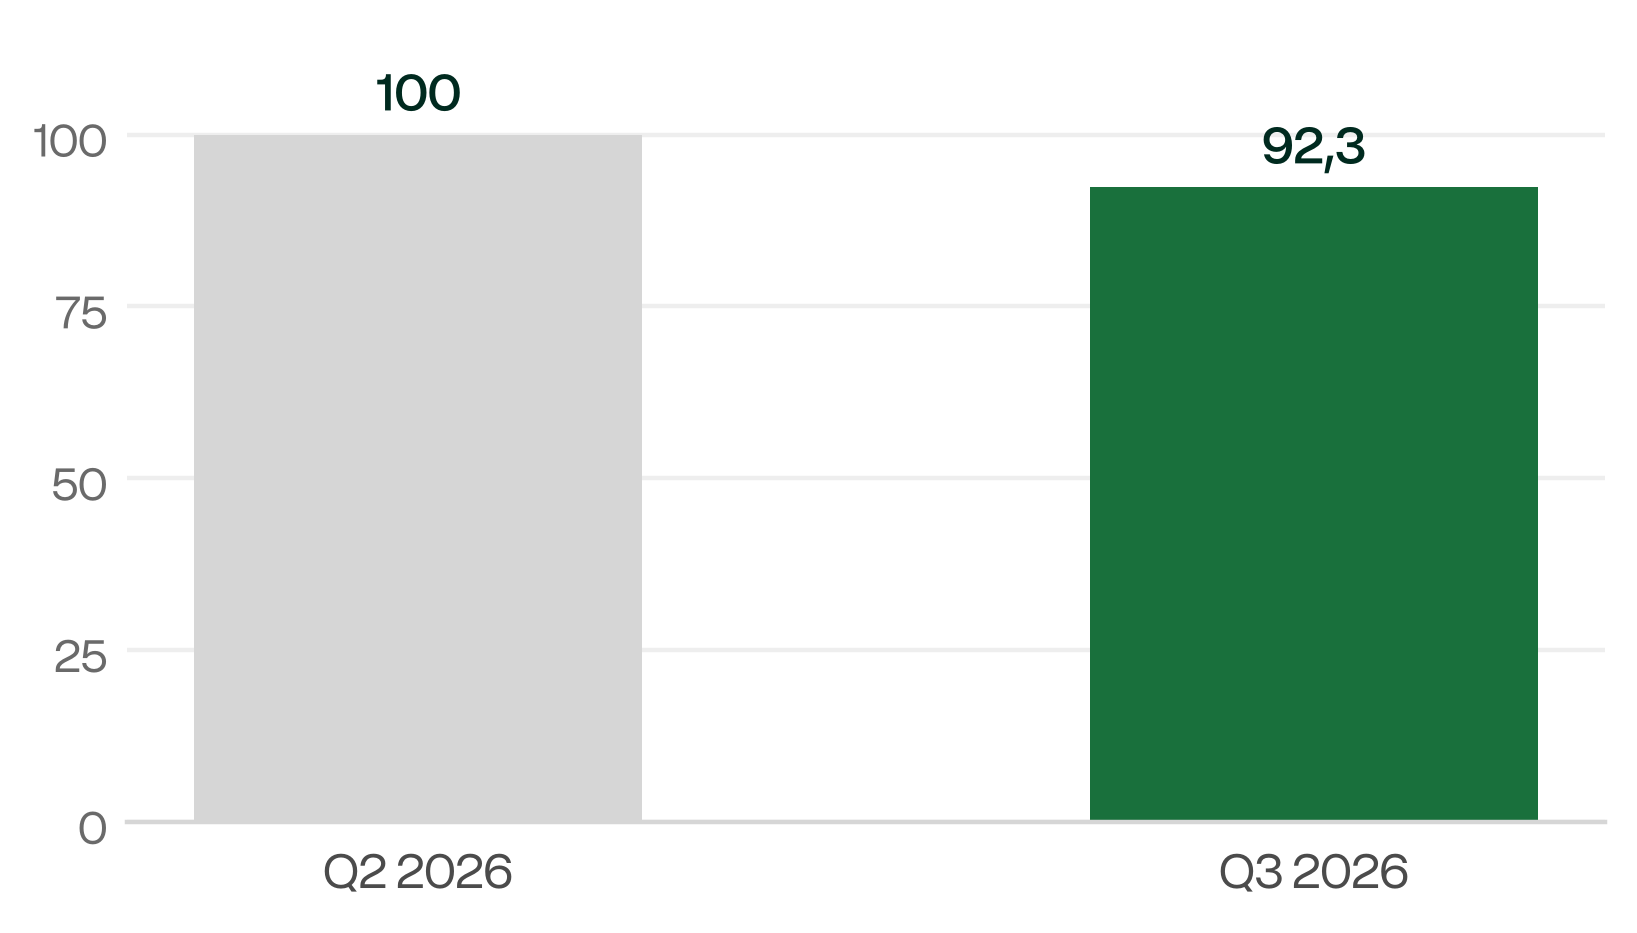 Figuur 33: Index van het aantal bezichtigingen per te koop gezette woning per kwartaal, met Q2 als index = 100
Minder woningen te koop gezet
Uit figuur 34 blijkt dat in het derde kwartaal van 2026 74.446 woningen te koop werden gezet. Dat is 10,8% minder dan in het tweede kwartaal (83.424), maar 7,2% meer dan in hetzelfde kwartaal een jaar eerder (69.436). De daling is seizoensgebonden: het aanbod piekt in het tweede kwartaal en neemt in de zomer af. In 2025 was de daling van het tweede naar het derde kwartaal met 20,5% twee keer zo groot. Er blijft dit jaar dus relatief veel aanbod op de markt.
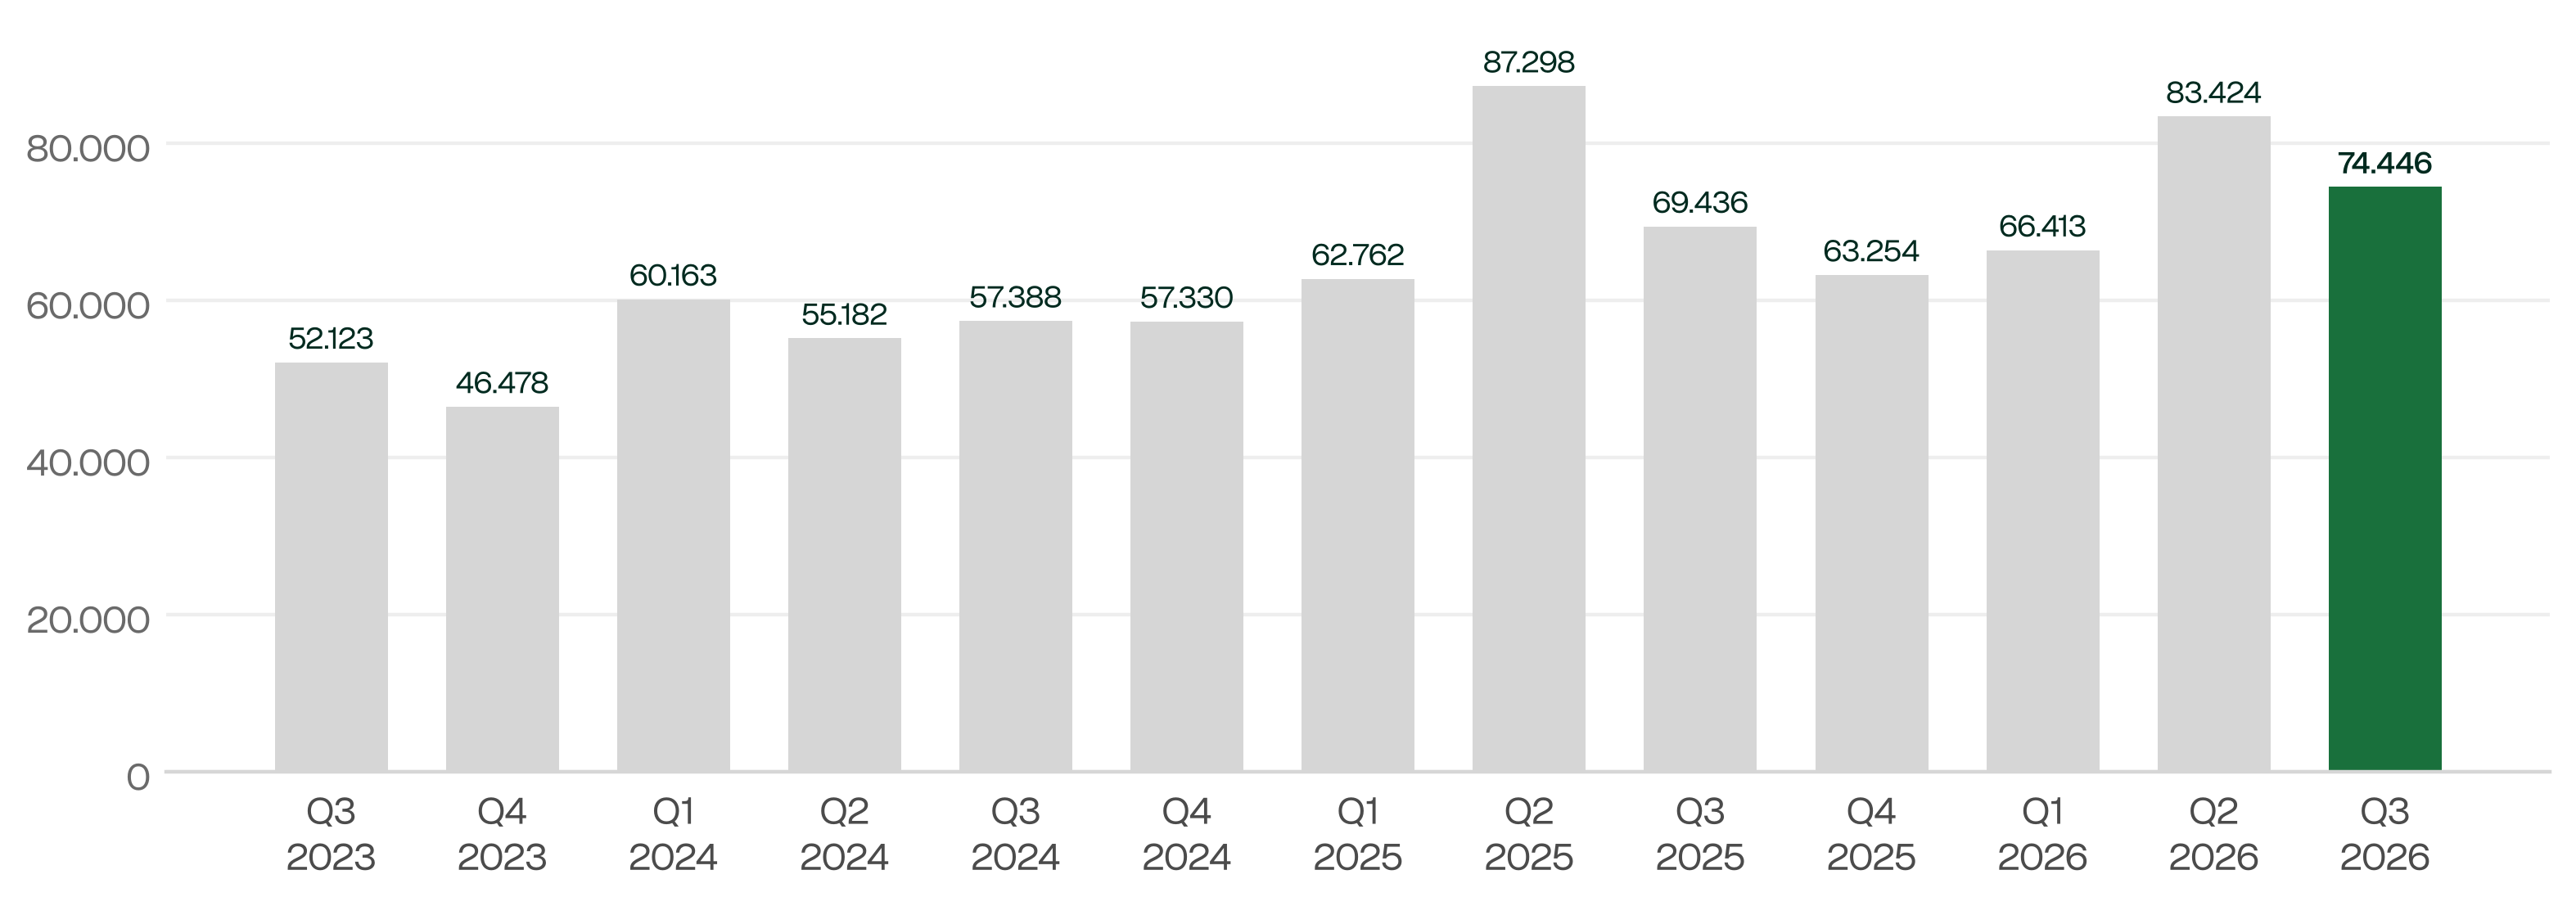 Figuur 34: Aantal woningen dat te koop is gezet per kwartaal
Aantal verkochte woningen neemt verder toe
Uit figuur 35 blijkt dat in het derde kwartaal van 2026 72.914 woningen werden verkocht. Dat is 4,9% meer dan in het vorige kwartaal en 3,7% meer dan in hetzelfde kwartaal een jaar eerder. Het aantal verkopen stijgt elk jaar van het eerste naar het vierde kwartaal. De groei ten opzichte van een jaar eerder vlakt wel af: van 12,0% in het eerste kwartaal naar 6,3% in het tweede en 3,7% in het derde kwartaal. Van het tweede naar het derde kwartaal groeiden de verkopen in 2024 nog met 12,7% en in 2025 met 7,4%.
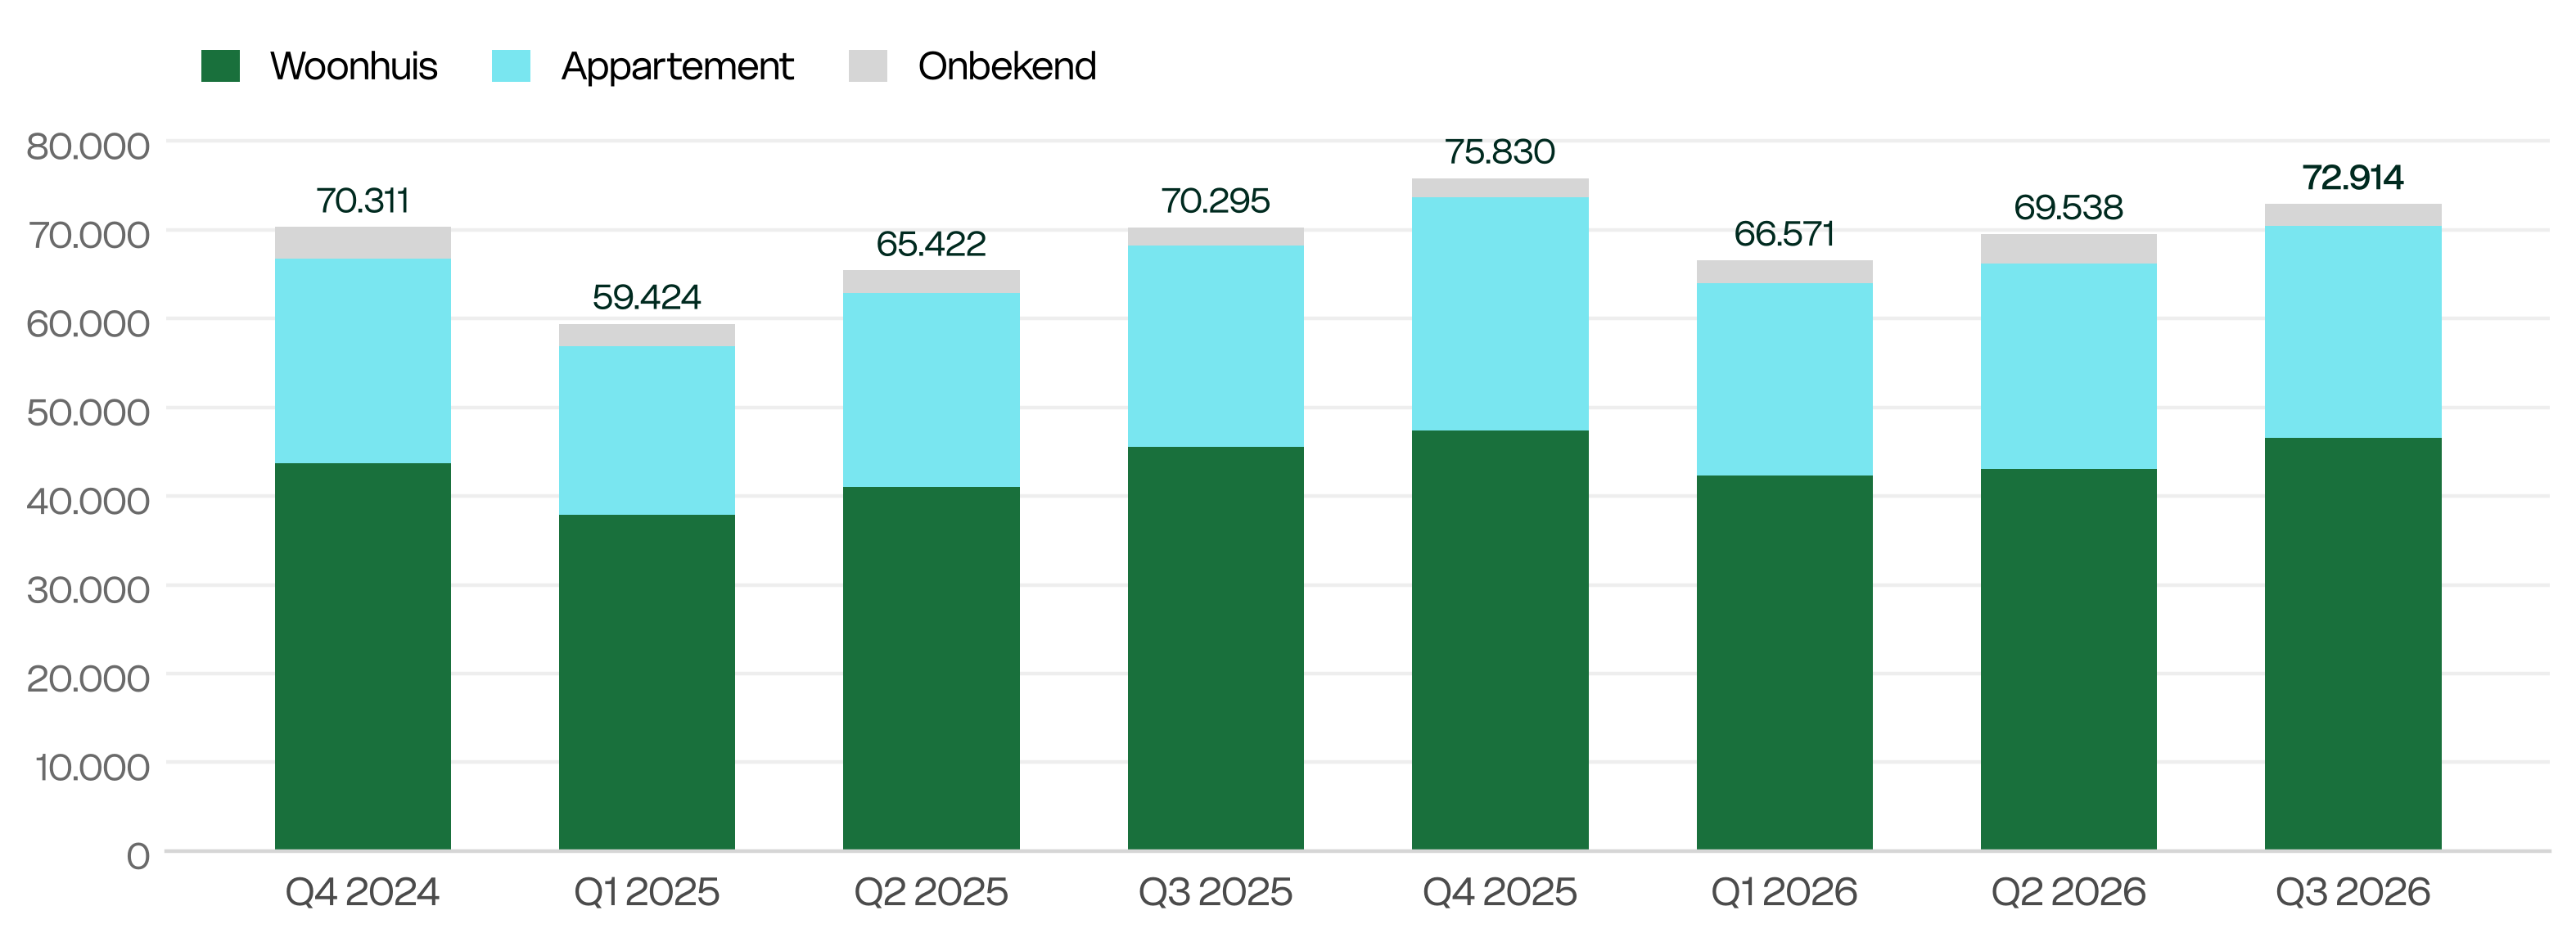 Figuur 35: Aantal verkochte woningen per kwartaal
Hypotheekrente stijgt met een half procentpunt
Uit figuur 36 blijkt dat de hypotheekrente in het derde kwartaal met ongeveer een half procentpunt steeg. De 10-jaars rente ging van 3,95% eind juni naar 4,50% eind september, de 20-jaars rente van 4,30% naar 4,81%. Begin oktober lag de piek; sindsdien daalt de rente licht.
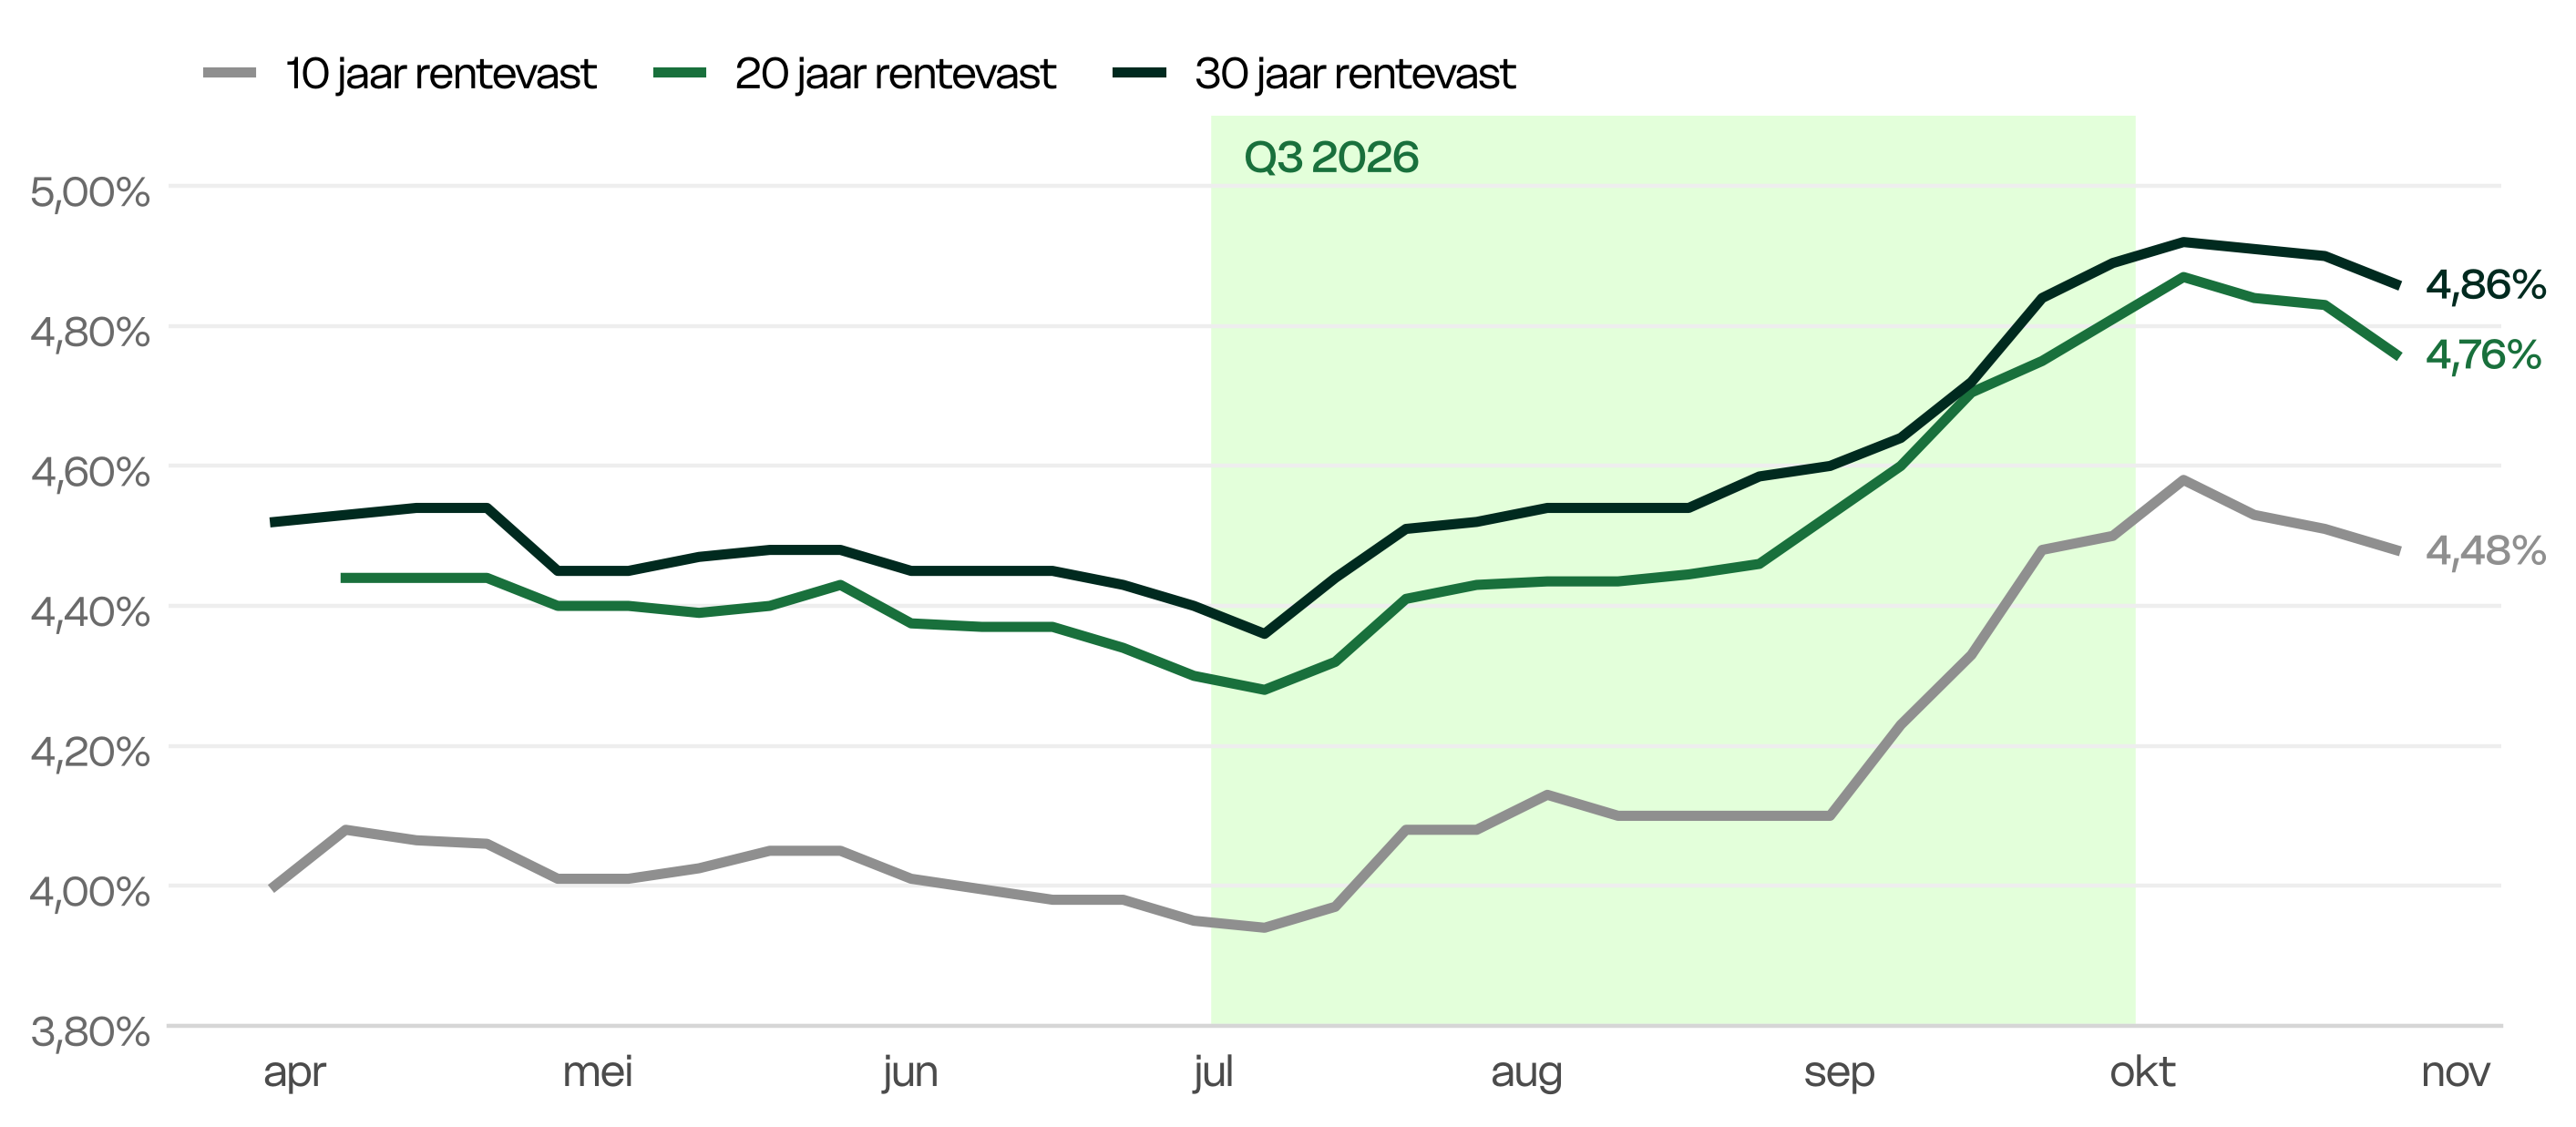 Figuur 36: Gemiddelde hypotheekrente per rentevaste periode, april tot en met oktober 2026
.png)
