ABN AMRO-econoom Mike Langen: "Wacht niet op een lagere hypotheekrente"
In het derde kwartaal van 2026 ging 1 op de 6 woningen in prijs omlaag. Dat is het hoogste aandeel sinds Huispedia dit meet. In dezelfde maanden steeg de hypotheekrente met een half procentpunt. We legden de cijfers uit het Huispedia Woningmarkt Trendrapport Q3 2026 voor aan Mike Langen, senior woningmarkteconoom bij ABN AMRO.
In het kort
15,9% van de woningen ging in Q3 2026 in prijs omlaag, het hoogste aandeel sinds de start van de meting in 2023.
Langen herkent het beeld: de markt koelt af door de hoge rente en de betaalbaarheid.
ABN AMRO verwacht nog twee renteverhogingen van de ECB. Daarna blijft de korte rente stabiel, mogelijk met een lichte daling begin 2027.
Voor 2027 verwacht ABN AMRO dat huizenprijzen met 2,5% stijgen.
Zijn advies aan kopers: wacht niet op een lagere rente en neem niet zomaar risico’s met bieden zonder voorbehoud.
Herkent ABN AMRO de afkoeling uit het Huispedia Trendrapport?
"Ja, de cijfers uit het Huispedia Woningmarkt Trendrapport liggen in lijn met wat wij zien," zegt Langen. "De markt koelt licht af, vooral door de hoge rente en de betaalbaarheid."
In het derde kwartaal verlaagden verkopers de vraagprijs van 11.916 woningen (15,9%). Een kwartaal eerder ging het om 13,6% van het aanbod, een jaar eerder om 11,7%. Gemiddeld ging er € 40.850 van de vraagprijs af.
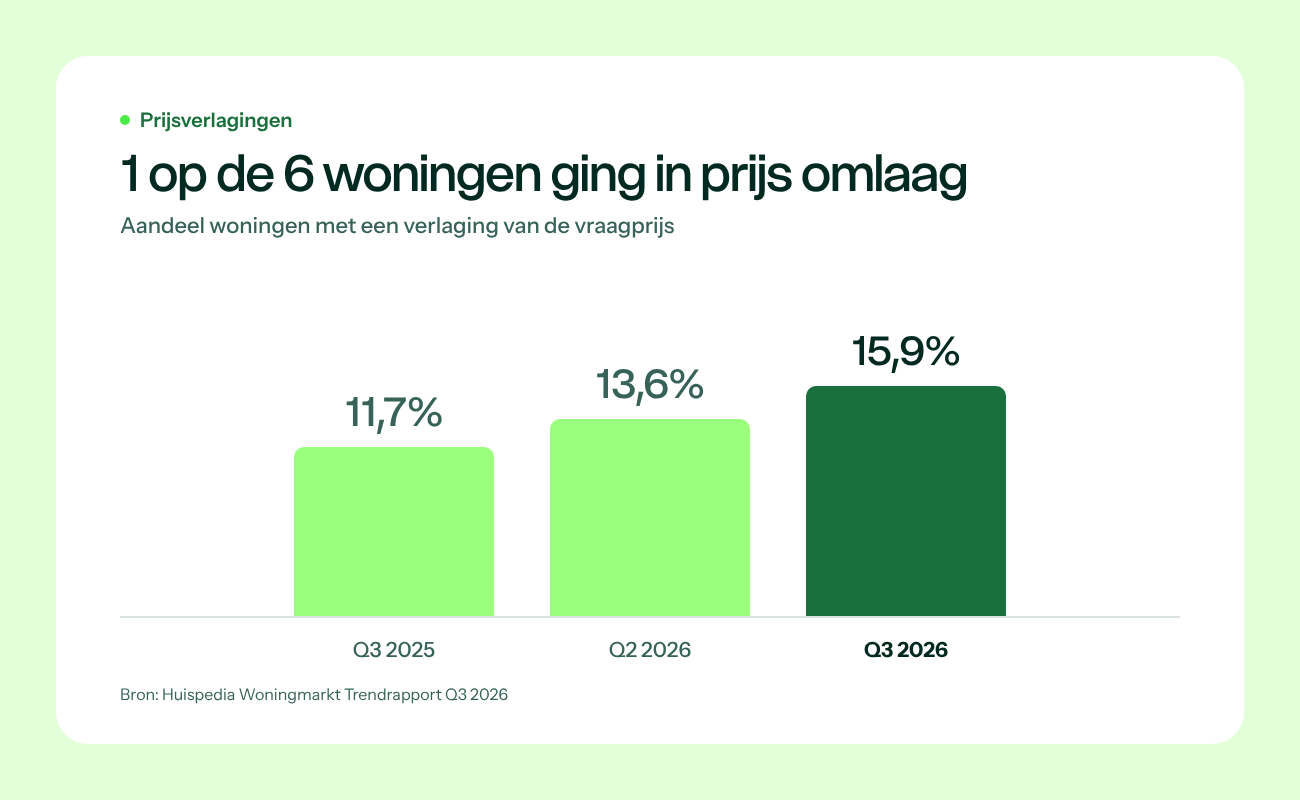 Figuur 1: Aandeel woningen met een verlaging van de vraagprijs, Q3 2025 tot en met Q3 2026
Langen ziet de afkoeling ook in de rest van de cijfers terug. "We zien minder overbiedingen. En meer huizen die met een lage of redelijke vraagprijs in de markt komen."
Waarom verkopen sommige woningen nog wel ver boven de vraagprijs?
De markt splitst zich in tweeën. Bij 71,4% van de verkochte woningen ging het bod nog boven de vraagprijs, gemiddeld 5,1%. Op woningen die eerst in prijs omlaag moesten, werd gemiddeld maar 1,7% overboden. Bijna 3 op de 10 daarvan (29,8%) verkochten zelfs onder de verlaagde vraagprijs.
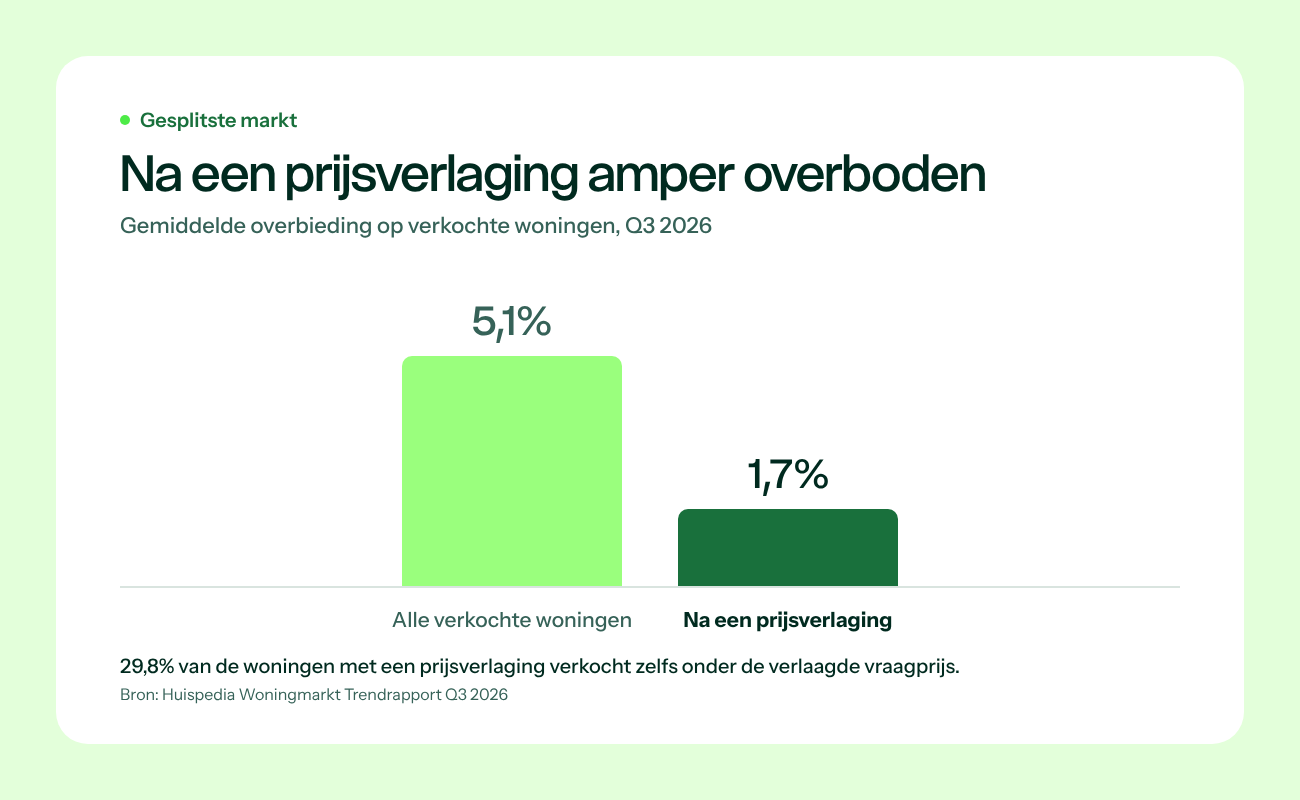 Figuur 2: Gemiddelde overbieding op verkochte woningen, met en zonder prijsverlaging, Q3 2026
Volgens Langen draait deze scheidslijn vooral om kwaliteit. "Goede kwaliteit verkoopt altijd beter. En kwaliteit wordt steeds belangrijker."
Dat is ook te zien bij het energielabel. Woningen met label G gingen vaker in prijs omlaag: van 12,3% naar 17,6%. Bij label E steeg het aandeel van 14,3% naar 18,7%. Langen: “Voor woningen met een goed energielabel kun je vaak een hoger bedrag lenen. Aan de andere kant bieden veel banken ook extra financiering als je een verduurzamingsplan hebt, dus het verschil zou klein moeten zijn. Verrassend is echter dat veel huishoudens er niet de voorkeur aan geven om zelf te renoveren en liever een meerprijs betalen voor een A of A+-label.”
Hoe snel slaat een hogere hypotheekrente door in het bod?
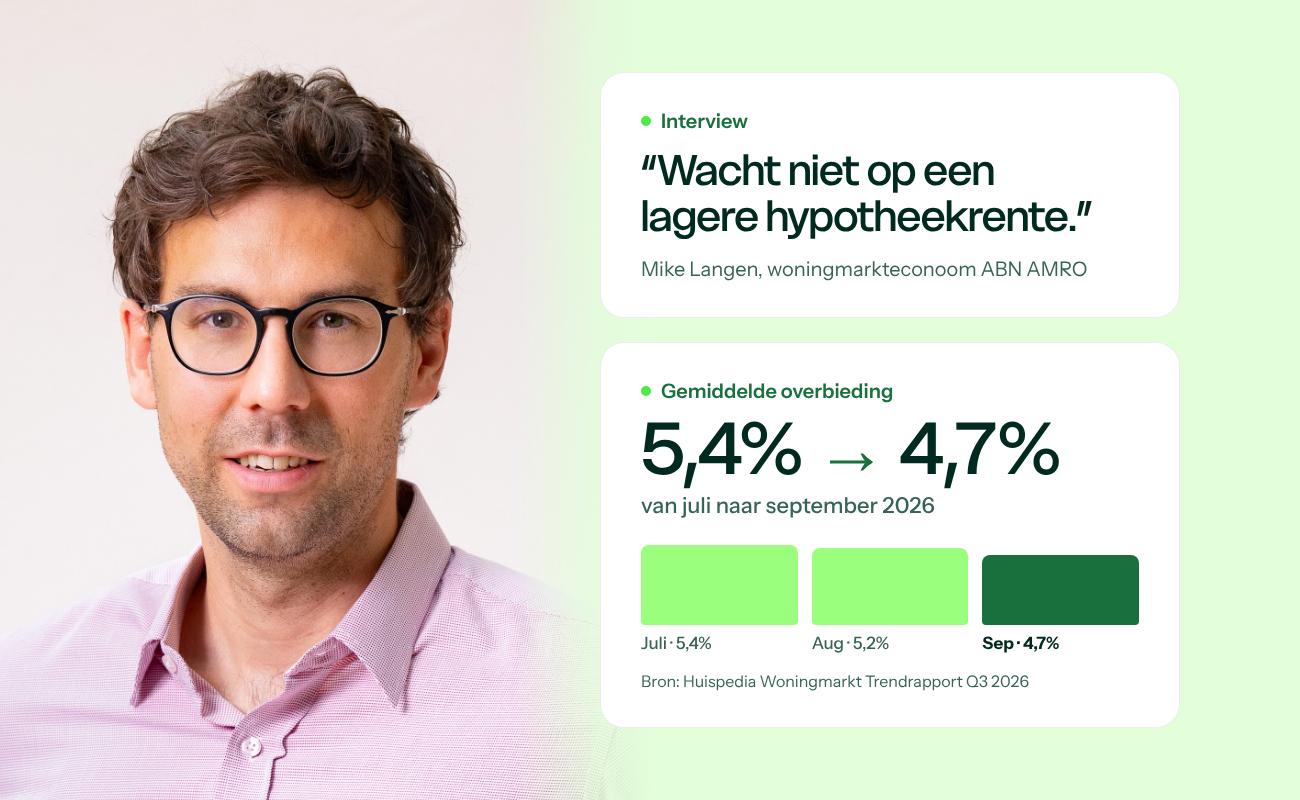
Snel. De gemiddelde 10-jaarsrente steeg in het derde kwartaal van 3,95% naar 4,50%. In dezelfde periode zakte de gemiddelde overbieding van 5,4% aan het begin naar 4,7% aan het eind van het kwartaal.
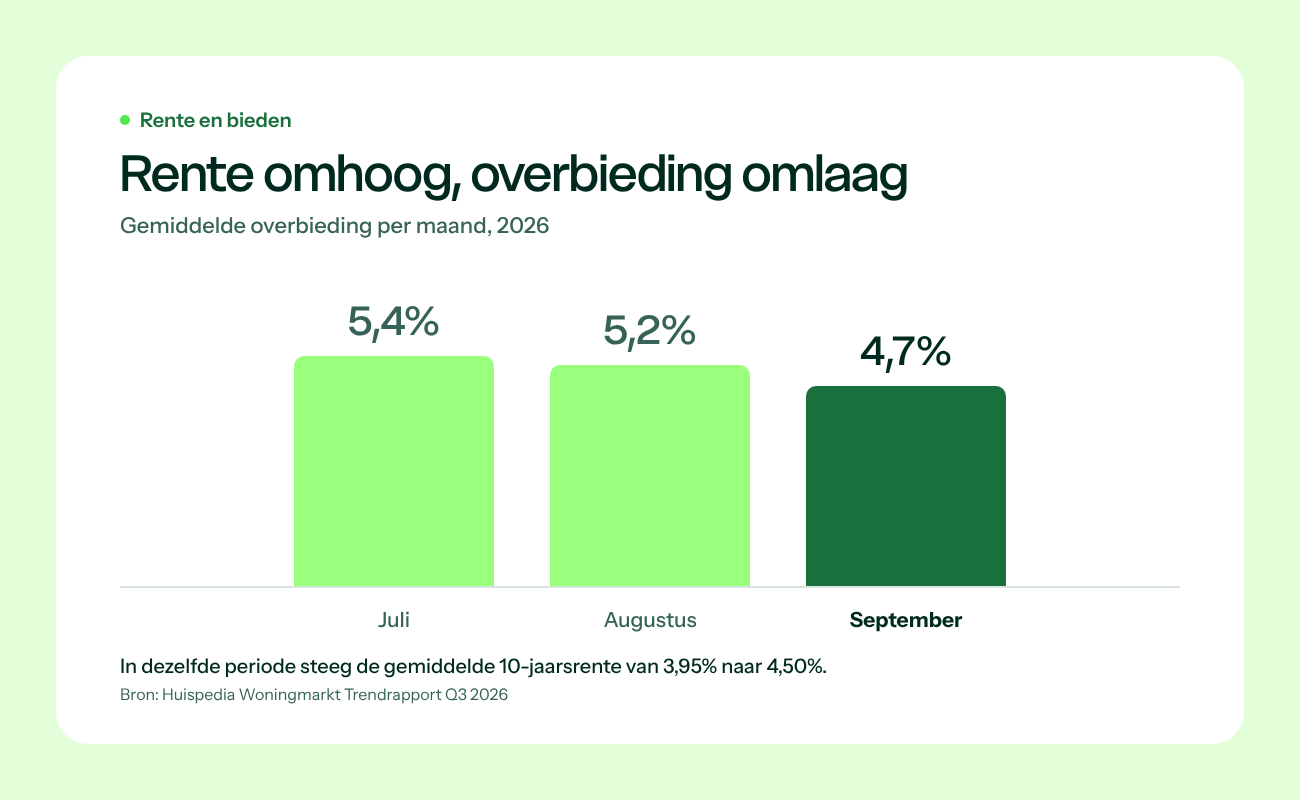 Figuur 3: Gemiddelde overbieding per maand, juli tot en met september 2026
"Dat kan best snel gaan," zegt Langen. "Belangrijk is vooral hoe snel de rente zelf stijgt." De stijging van ruim 12% in een half jaar noemt hij nog redelijk. Ter vergelijking: in 2022 en 2023 steeg de rente in een jaar tijd van -0,5% naar +4%. "Dat ging veel sneller en was heel moeilijk in te halen. Toen daalden de prijzen ook snel, met rond de 3% (CBS)." Volgens Langen was dat het enige jaar met dalende prijzen in ruim tien jaar.
Nederland heeft een paar dempers. Veel huishoudens hebben een lange rentevaste periode en nemen hun hypotheek mee naar een volgende woning. Toch blijft het effect er volgens Langen: "Met een hogere rente kunnen mensen minder lenen. Dan wordt betaalbaarheid een probleem."
Wat bepaalt hoeveel kopers uiteindelijk betalen?
Betaalbaarheid. "Zolang mensen het kunnen betalen, dalen de prijzen niet uit het niets," zegt Langen. "We hebben in Nederland nog steeds een aanbodtekort."
Het aanbod groeit wel. In het derde kwartaal kwamen 74.446 woningen te koop, 7,2% meer dan een jaar eerder. Het aantal bezichtigingen per woning daalde met 7,7% ten opzichte van het kwartaal ervoor. "Meer aanbod geeft kopers rust," zegt Langen. "Ze kunnen de tijd nemen om te kiezen. Maar van overaanbod is nog lang geen sprake."
Wie te hoog start, ziet dat terug in de verkoopprijs. Woningen die voor de tweede keer te koop kwamen, verkochten gemiddeld 3,7% onder de eerste vraagprijs. Bij vier keer of vaker was dat zelfs 8,4%.
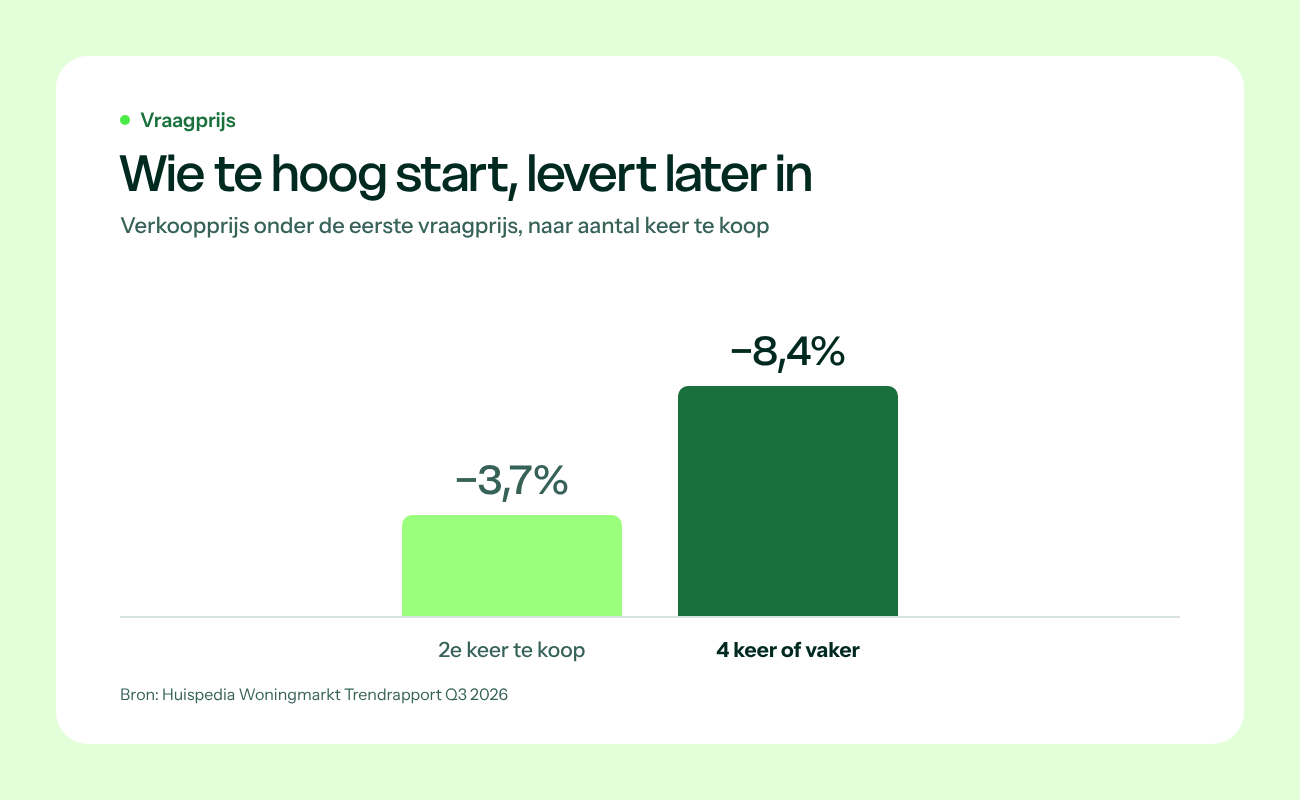 Figuur 4: Verkoopprijs onder de eerste vraagprijs, naar aantal keer te koop
Langen vindt dat een van de interessantste vragen uit het rapport. "Welke strategie is uiteindelijk beter? Ga je hoger zitten en zak je later? Of start je laag en laat je kopers overbieden? Dat blijft één van de meest boeiende vragen".
Wat doet de hypotheekrente in 2027?
ABN AMRO verwacht dat de rente voorlopig hoog blijft. "Door de inflatie houden we rekening met nog twee verhogingen van de ECB," zegt Langen “We verwachten dat de korte rente tot eind volgend jaar gelijk zal blijven en daarna geleidelijk gaat dalen.” De lange rente is lastiger te voorspellen. “De lange rente volgt de obligatiemarkt, en daar spelen de schulden van Europese landen een rol.”
Stijgen de huizenprijzen in 2027?
Ja, volgens ABN AMRO met 2,5%. Voor 2026 verwacht de bank 3,8%. Dat cijfer komt vooral door een sterke eerste helft in dit jaar. "Veel mensen hebben hun aankoop naar voren gehaald, omdat ze een hogere rente verwachtten," zegt Langen. "Sinds de zomer gaat het eigenlijk wat omlaag."
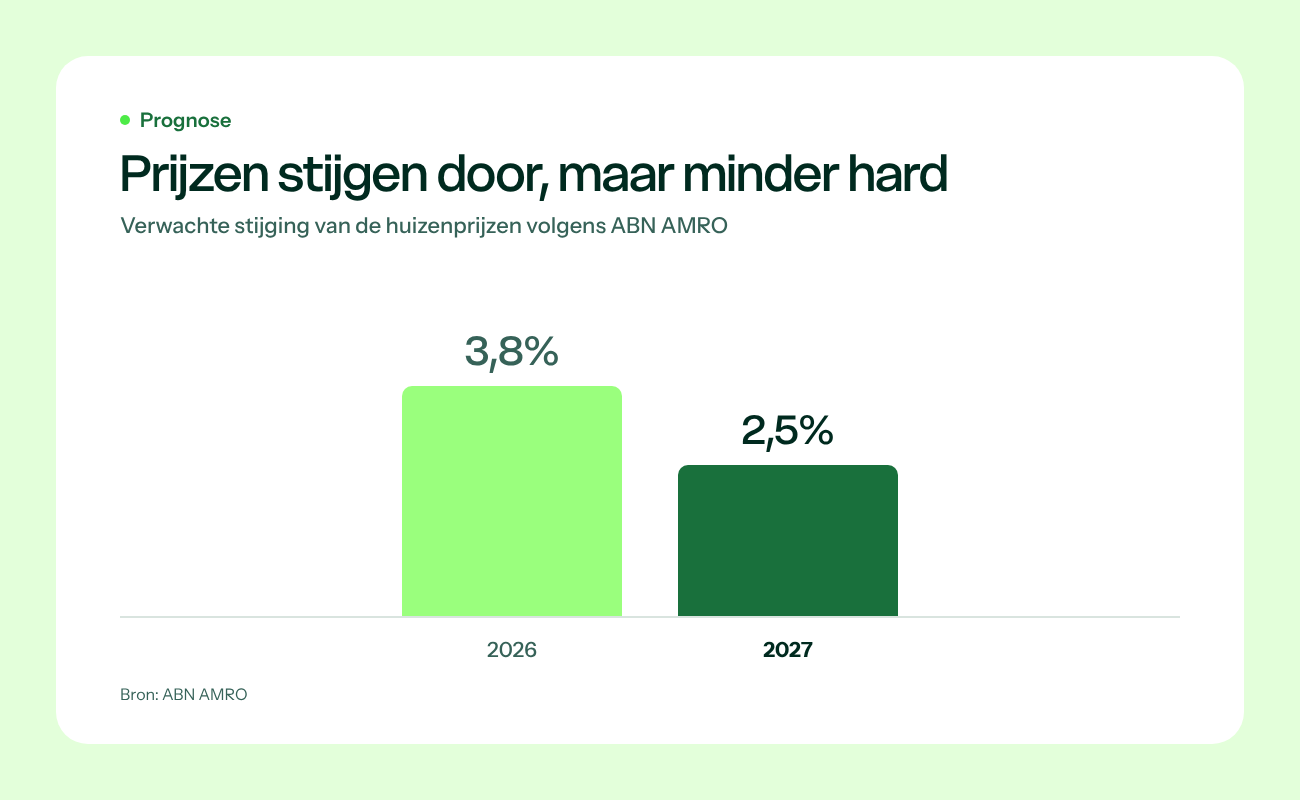 Figuur 5: Verwachte stijging van de huizenprijzen volgens ABN AMRO
De prijzen blijven toch stijgen, ook als de rente heel 2027 hoog blijft. Een van de redenen is dat de lonen meestal stijgen om de inflatie bij te houden, waardoor huishoudens meer leencapaciteit krijgen. "Mensen wennen eigenlijk aan het hogere renteniveau," zegt Langen. Ook hier telt vooral de snelheid. Toen de rente tijdens corona snel daalde, gingen mensen massaal kopen en stegen de prijzen hard.
Per 1 januari veranderen de leennormen en gaat de NHG-grens omhoog. Kopers kunnen dan iets meer lenen. Langen verwacht geen run in januari: "Dat is grotendeels al ingeprijsd. Mensen weten wat ze volgend jaar kunnen lenen en spelen daar al op in."
Moet je wachten met kopen tot de rente daalt?
Nee, zegt econoom Mike Langen. "Wacht niet op een lagere rente. Een lagere rente betekent ook dat de prijzen weer stijgen." Hij wijst op periodes met een hypotheekrente rond de 10%. "Ook toen stegen de prijzen."
Nu de markt wat afkoelt, zorg wel dat je financiering op orde is. Het afgelopen jaar lieten kopers vaak het voorbehoud van financiering weg, om sneller te kunnen bieden. Langen vindt dat riskant. "Met de hogere rente en meer aanbod is er iets meer rust. Dan gaan hopelijk minder mensen roekeloos bieden zonder voorbehoud van financiering."
En houd het persoonlijk. "Laat je niet gek maken door de markt. De meeste mensen kopen een woning in de eerste instantie voor hun levenssituatie. De investering komt pas op de achtergrond.”
Samenvatting en tips
De markt koelt af. Goed geprijsde woningen verkopen nog ver boven de vraagprijs, te dure woningen blijven liggen. De rente blijft volgens ABN AMRO tot eind 2027 hoog, en de prijzen stijgen volgend jaar met 2,5%.
Koop je? Reken met de rente van nu en bied niet zomaar zonder voorbehoud van financiering.
Verkoop je? Start met een vraagprijs rond de woningwaarde. Een te hoge vraagprijs leidt ruim twee keer zo vaak tot een verlaging.
Veelgestelde vragen
Wat is de verwachting voor de hypotheekrente in 2027?
ABN AMRO verwacht nog twee verhogingen van de ECB. Daarna blijft de korte rente ongeveer gelijk tot eind 2027 en daalt hij langzaam. De lange rente hangt af van de obligatiemarkt en de staatsschulden in Europa.
Hoeveel woningen gingen in 2026 in prijs omlaag?
In het derde kwartaal van 2026 ging 15,9% van de woningen in prijs omlaag. Dat is 1 op de 6, het hoogste aandeel sinds Huispedia het meet. Gemiddeld ging er € 40.850 van de vraagprijs af.
Stijgen de huizenprijzen in 2027?
ABN AMRO verwacht een stijging van 2,5% in 2027, na 3,8% in 2026. Loongroei houdt de prijzen omhoog, ook bij een hoge rente.
Moet ik wachten met een huis kopen tot de rente daalt?
Volgens Mike Langen van ABN AMRO niet. Een lagere rente laat de prijzen weer stijgen. Zorg wel dat je financiering rond is en neem het voorbehoud van financiering op.
Hoe snel heeft de hypotheekrente invloed op overbieden?
Binnen een kwartaal. In Q3 2026 steeg de 10-jaarsrente van 3,95% naar 4,50%. De gemiddelde overbieding daalde in dezelfde periode van 5,4% naar 4,7%.
Over Mike Langen
Mike Langen is senior woningmarkteconoom bij het Economisch Bureau van ABN AMRO. Hij promoveerde in vastgoedeconomie aan de Universiteit Maastricht en werkte eerder bij het Centraal Planbureau. Hij schrijft elk kwartaal de Housing Market Monitor van ABN AMRO.
Over het trendrapport
Het Huispedia Woningmarkt Trendrapport verschijnt elk kwartaal. Het is gebaseerd op de vraagprijzen, prijsverlagingen en verkoopprijzen van alle woningen die te koop staan en verkocht worden. In het derde kwartaal van 2026 ging het om 72.914 verkochte woningen. De uitspraken in dit artikel zijn de visie van ABN AMRO. De cijfers komen uit het trendrapport van Huispedia, tenzij anders vermeld.