Werkplek thuis: wat mag je als ondernemer zakelijk opvoeren?
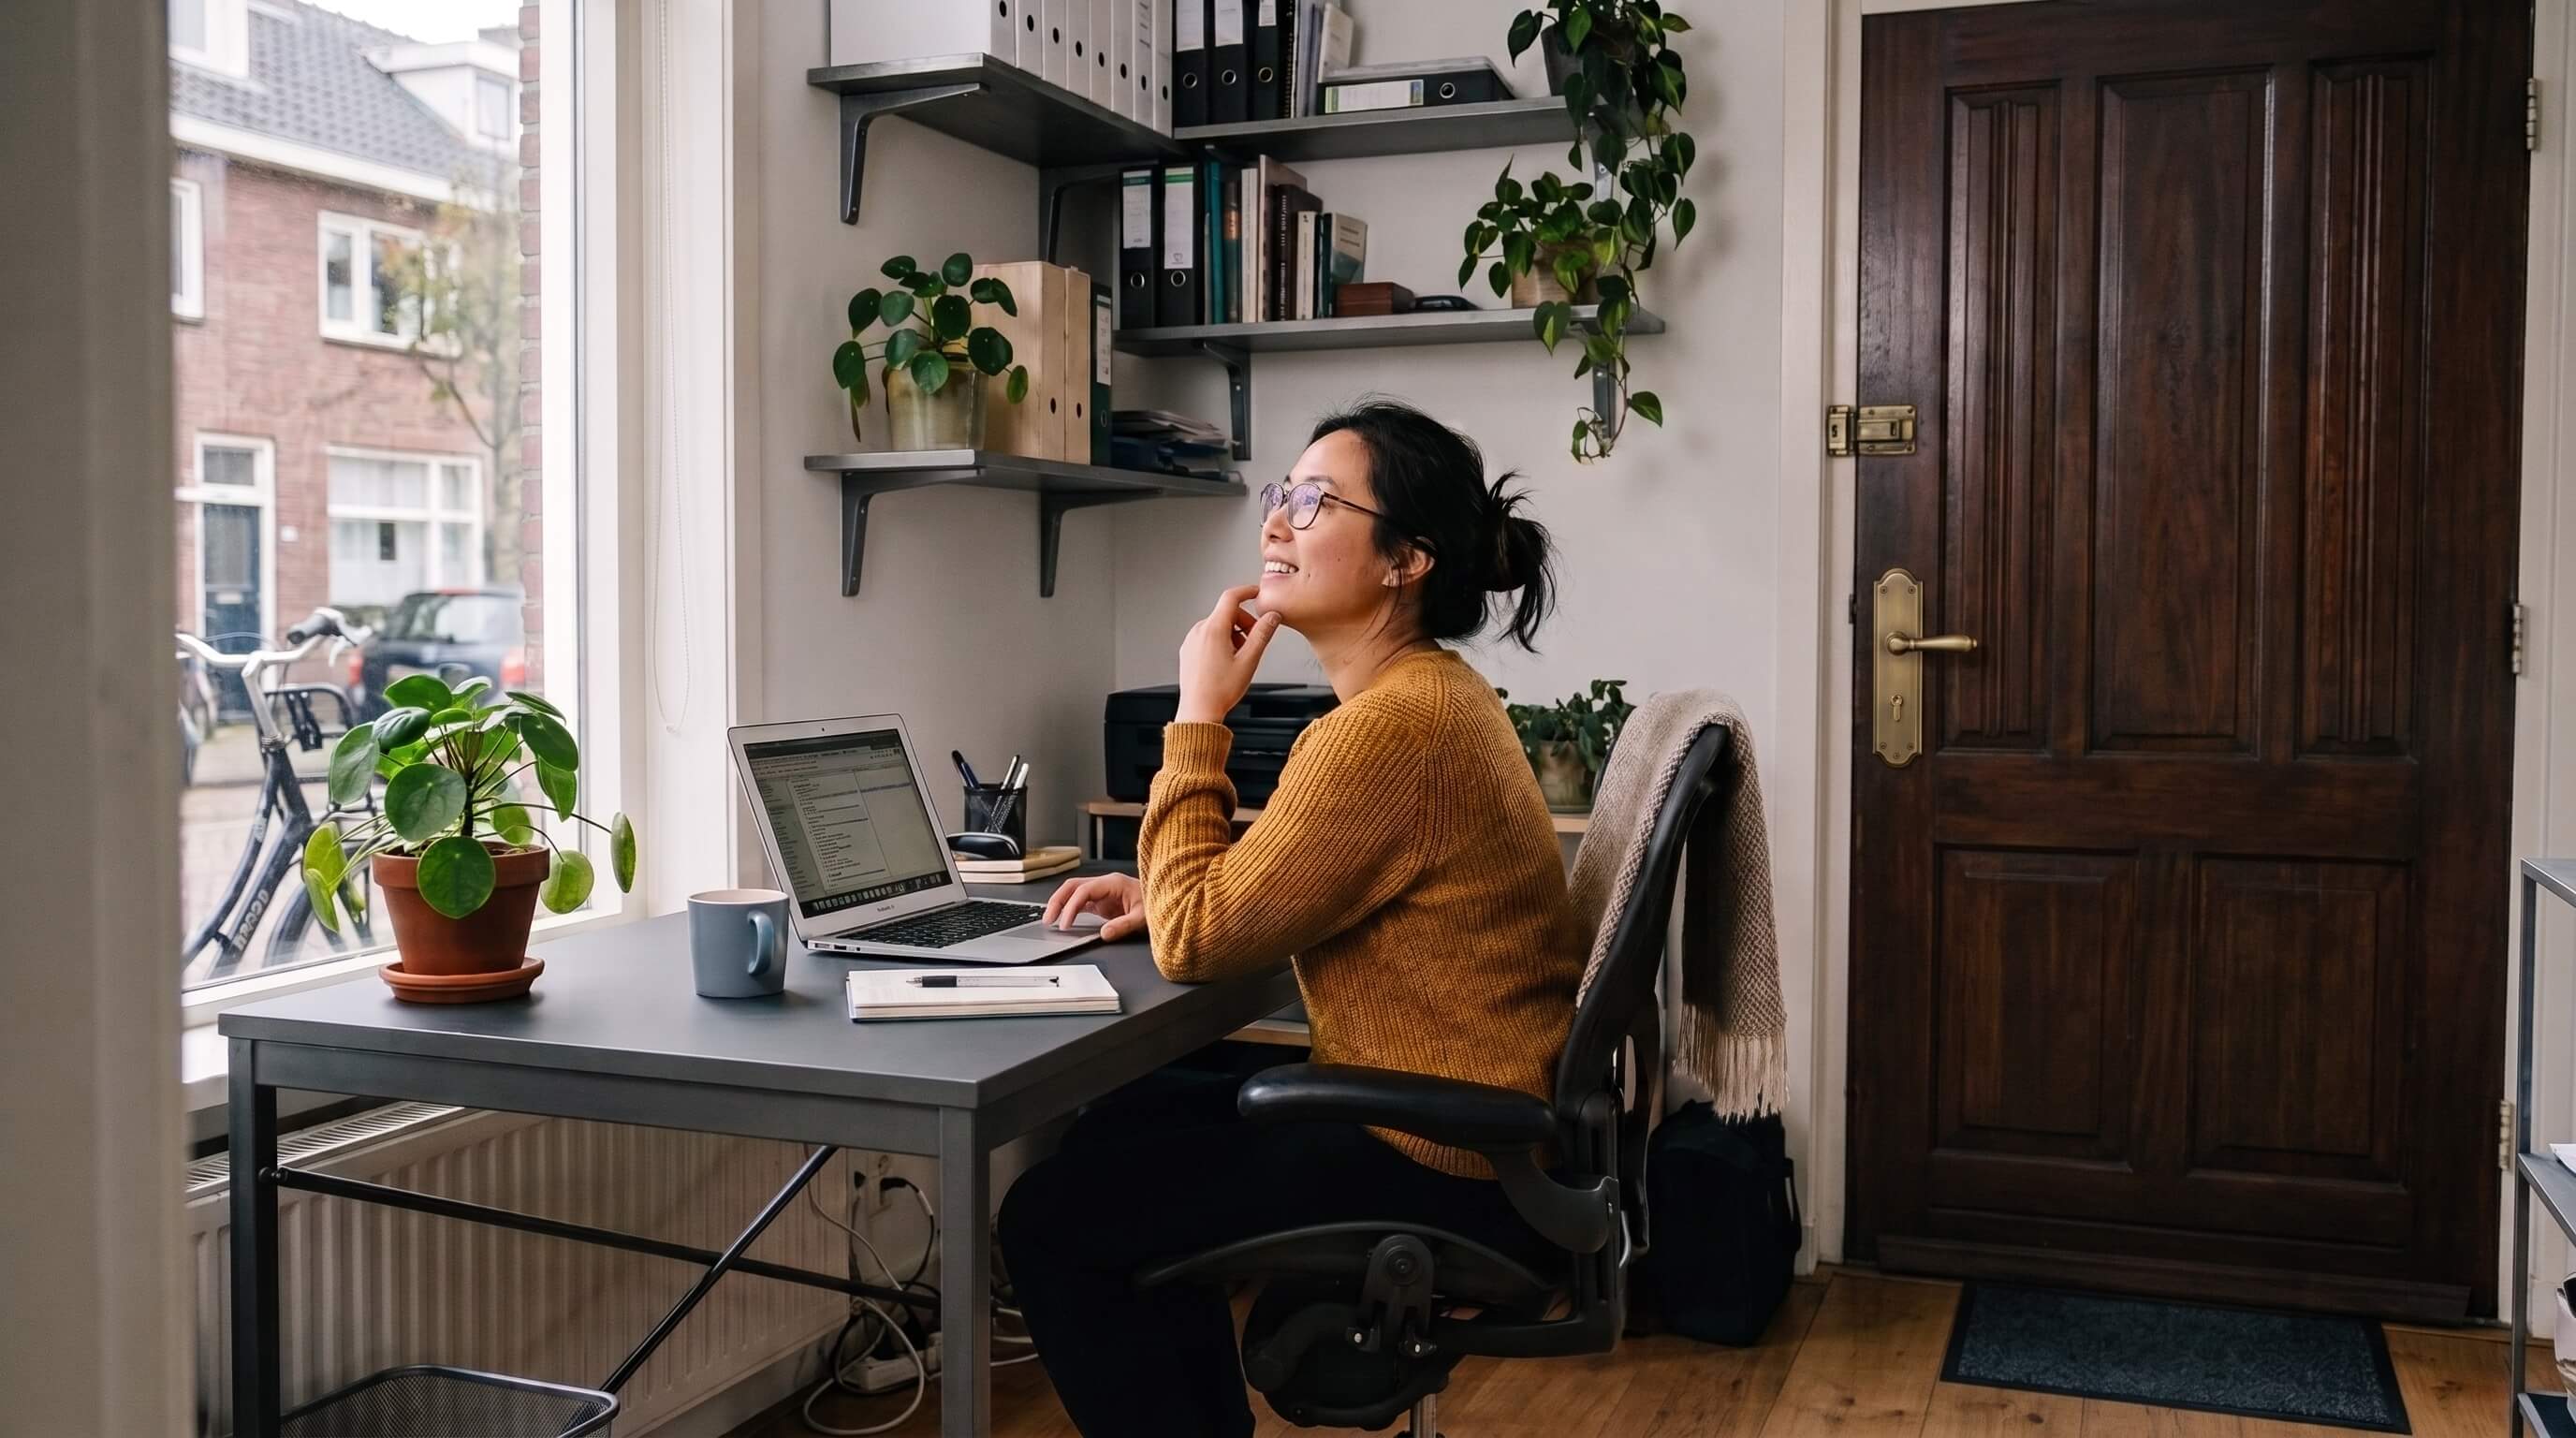
Een werkkamer is bij de verkoop van een huis een pluspunt geworden. Kijk naar willekeurige advertenties en je ziet het terug: extra slaapkamer, prima geschikt als kantoor. Veel mensen gaan er vanuit dat de Belasting meebetaalt aan elke investering in een werkkamer, maar dat valt in de praktijk tegen. We leggen je uit hoe dat precies zit.
De werkkamer zelf is meestal niet aftrekbaar
We beginnen bij de hoofdregel: de werkruimte zelf. De Belastingdienst schrijft dat kostenaftrek voor een werkruimte in de woning maar in een zeer beperkt aantal gevallen mogelijk is. Een bureau in de woonkamer telt niet. Een slaapkamer die je hebt ingericht als kantoor telt ook niet. Maar ook de inrichting van zo’n ruimte blijft voor eigen rekening. De bureaustoel, de kast en de vloerbedekking in een niet-kwalificerende werkkamer haal je dus niet van je winst af, hoe zakelijk je die spullen ook gebruikt.
Dat verrast veel zzp’ers, omdat de rest van hun boekhouding een stuk soepeler werkt. Het onderscheid dat de wet maakt gaat niet over hoe hard je thuis werkt, maar over hoe de ruimte er bouwkundig uitziet.
Wanneer je werkruimte wel meetelt
Er zijn twee voorwaarden waar je aan moet voldoen. De eerste is het zelfstandigheidscriterium. Je werkruimte moet duidelijk te onderscheiden zijn van de rest van de woning: een eigen ingang of opgang, eigen sanitair en in theorie zou je de ruimte apart aan iemand anders moeten kunnen verhuren. Een tot kantoor verbouwde garage met een eigen deur aan de straat en een toilet kan hieraan voldoen. Een zolderkamer, hoe mooi afgetimmerd ook, in principe niet.
De tweede voorwaarde is het inkomenscriterium. Heb je alleen deze werkruimte, dan moet je ten minste 30 procent van je inkomen in de ruimte verdienen en ten minste 70 procent in of vanuit die ruimte. Werk je daarnaast ook op een kantoor buiten de deur, dan ligt de lat hoger: dan moet minstens 70 procent van je inkomen in de werkruimte thuis worden verdiend. Voor een timmerman die de hele dag op locatie zit en ’s avonds thuis factureert, wordt dat lastig. Voor een tekstschrijver met een verbouwd bijgebouw is het goed te onderbouwen.
Wat er verandert als je werkruimte wel kwalificeert
Voldoe je aan beide criteria, dan ben je er nog niet. Dan komt de vraag of je de ruimte als privévermogen of als ondernemingsvermogen omschrijft. Dat is geen administratieve formaliteit. Zet je het werkgedeelte op de balans van je onderneming, dan verlaat dat deel van je woning de eigenwoningregeling in box 1. De hypotheekrente over dat deel loopt dan niet langer via je eigen woning, en het eigenwoningforfait wordt lager. Je mag vervolgens wel de werkelijke kosten van dat deel ten laste van de winst brengen en erop afschrijven.
De rekening komt aan het einde. Verkoop je later je huis met winst, dan valt de waardestijging die aan het zakelijke deel toe te rekenen is in de winst van je onderneming. Bij een woning die je vijftien jaar geleden hebt gekocht, kan dat om een fors bedrag gaan. Gebruik je de woning voor 90 procent of meer zakelijk, dan hoort deze zelfs verplicht tot het ondernemingsvermogen.
De kosten die je wel gewoon opvoert
Bedrijfsmiddelen die je zakelijk gebruikt vallen buiten de werkruimteregels. Je laptop, je tweede scherm, je telefoon, je boekhoudpakket, je zakelijke verzekeringen en het zakelijke deel van je internetabonnement zijn gewoon aftrekbaar, ook als je werkplek fiscaal nergens voor kwalificeert. Ze horen bij je onderneming, niet bij je huis. Datzelfde geldt voor alles wat je online zichtbaar maakt.
Je website valt bijvoorbeeld ook in die tweede categorie. Ga je een domeinnaam registreren en er hosting bij afnemen, dan zijn die kosten zakelijk. Let wel op hoe je ze verwerkt. Terugkerende kosten zoals hosting, de jaarlijkse domeinverlenging en je mailpakket trek je af in het jaar dat je ze betaalt. Eenmalige kosten liggen anders. Blijft de bouw van je site onder ongeveer 450 euro exclusief btw, dan boek je het bedrag in één keer als kosten. Kom je daarboven, dan geldt de site als immaterieel bedrijfsmiddel en schrijf je in vijf jaar af, met maximaal 20 procent per jaar. Daar kan dan ook nog kleinschaligheidsinvesteringsaftrek bij komen, mits je eigenaar wordt van de site. Een abonnementsvorm waarbij je nooit eigenaar wordt, valt daarbuiten.
Voor een woningeigenaar die zijn huis zelf verkoopt via een eigen site ligt dat overigens anders. Dat is een privétransactie en geen ondernemingsuitgave. De kosten van je domeinnaam en hosting zijn in dat geval simpelweg verkoopkosten die je zelf draagt, net als de fotograaf of de plattegrondtekenaar.
Hostnet is een van de partijen waar je een domeinnaam kunt registreren. De Amsterdamse hostingprovider bestaat sinds 1999 en is erkend registrar bij SIDN, de stichting die de uitgifte van .nl-domeinen beheert. Met de domeinchecker kun je nagaan of een naam nog beschikbaar is en ook webhosting afnemen. Naast .nl en .com biedt Hostnet andere extensies aan (zoals .amsterdam, .shop en .blog) en je kunt er kosteloos subdomeinen aanmaken onder je hoofddomein. Voor het bouwen van een website is er een Website Builder op basis van drag-and-drop en voor WordPress-sites is er managed hosting. Je kunt een domeinnaam ook doorsturen naar een bestaande website of een social media profiel, bijvoorbeeld als je de naam al wilt vastleggen voordat je site klaar is. Uitleg en handleidingen vind je op Hostnet Academy.
Belangrijk voor je administratie: zet de factuur op naam van je onderneming, want zonder correcte tenaamstelling loop je het risico dat de aftrek geen standhoudt.
Werk je via een bv?
Voor een directeur-grootaandeelhouder loopt het anders. Onder de werkkostenregeling bestaat geen aparte regeling voor de werkruimte thuis, maar je bv mag je wel een onbelaste thuiswerkvergoeding geven. In 2026 is dat maximaal 2,45 euro per thuisgewerkte dag, iets meer dan de 2,40 euro van 2025. Dat bedrag is bedoeld voor extra kosten als elektriciteit, verwarming, water, koffie en toiletpapier. Werk je structureel minstens 128 dagen per jaar thuis, dan mag je werkgever een vaste vergoeding toekennen. Op één en dezelfde dag mag je die thuiswerkvergoeding niet combineren met een onbelaste kilometervergoeding voor woon-werkverkeer.
Voor de spullen zelf gelden losse vrijstellingen. Een ergonomisch bureau en een goede stoel vallen onder de vrijstelling voor arbovoorzieningen. Een laptop of telefoon die je nodig hebt voor je werk valt onder het noodzakelijkheidscriterium. Die routes staan dus los van de vraag of je werkkamer een eigen ingang heeft.
Wat betekent een thuiskantoor bij het kopen of verkopen van een huis
Naast de fiscale kant heeft een kantoor aan huis ook nog effect op hoe goed je woning verkoopt. Een garage of bijgebouw dat je verbouwt tot kantoor met eigen ingang en sanitair verandert het huis. Dat kan de waarde verhogen en het maakt de woning aantrekkelijker voor een kopersgroep die bewust zoekt naar werken aan huis. Tegelijk verklein je het aantal slaapkamers of parkeerruimte, en dat werkt bij andere kopers juist weer tegen je.
Speel je met die gedachte, kijk dan eerst wat je woning nu doet. Bereken wat je huis echt waard is op basis van plaats, woningtype, staat en oppervlakte, en gebruik die indicatie als vertrekpunt. Een verbouwing van tienduizenden euro’s verdient zich lang niet altijd terug in de vraagprijs.
Koop je een huis waarin je een werkruimte wilt onderbrengen, let dan op de vergunningen. Een bedrijf aan huis is niet in elk bestemmingsplan zomaar toegestaan, en voor een eigen ingang aan de straat heb je vaak toestemming van de gemeente nodig. Bij een appartement komt de vereniging van eigenaren er ook nog bij kijken
Voordat je aangifte doet
Er zijn drie dingen waar je tot slot goed aan moet denken. Zet zakelijke facturen op naam van je onderneming en niet op je privénaam. Bewaar je administratie zeven jaar, want zo ver moet de Belastingdienst kunnen terugkijken. En splits gemengd gebruik eerlijk: gebruik je je internetabonnement half zakelijk, voer dan de helft op en zorg dat je die verdeling kunt uitleggen.
De vuistregel voor de rest: het gebouw is bijna nooit aftrekbaar, de gereedschappen bijna altijd. Je domeinnaam, je hosting, je laptop en je software vallen in de tweede groep en daar zit voor de meeste thuiswerkers de echte besparing. De werkkamer is vooral een woonwens.
Deze uitleg is algemeen van aard. Bedragen en percentages veranderen per belastingjaar en de regels rond vermogensetikettering zijn complex. Leg je eigen situatie voor aan een boekhouder of fiscalist voordat je iets opvoert.
Dit artikel is geschreven in samenwerking met Hostnet.