De fundering en je huis verkopen: alles wat je moet weten
Elke koper ziet de risico-inschatting van je fundering. Zo zoek je die vooraf op, wat je moet melden en wat je doet bij D of E.
In het kort
- Bij de taxatie voor je koper krijgt je huis altijd een risico-inschatting van de fundering, van A tot en met E.
- Bij risico-inschatting A, B of C vermeld je dat het risico niet verhoogd is. Bij D of E laat je een verkennend onderzoek doen.
- Weet je van problemen met de fundering, dan moet je die melden. Deel wat je weet vóór het bod.
De fundering bij het verkopen van je huis, in het kort
Verkoop je je huis, dan komt de fundering hoe dan ook ter sprake. Sinds 1 april 2026 staat in elk taxatierapport een risico-inschatting van de fundering, van A (laag risico) tot en met E (hoog risico). Je koper ziet die dus altijd na het doen van een taxatie. Weet je zelf vooraf welke risico-inschatting je huis heeft, dan geef je kopers meteen duidelijkheid en voorkom je verrassingen na het bod.
Dit moet je als verkoper weten:
Bij de taxatie voor je koper krijgt je huis altijd een risico-inschatting van de fundering.
Bij risico-inschatting A, B of C hoeft je koper niets extra's te doen voor zijn hypotheek.
Bij risico-inschatting D of E is vanaf 1 januari 2027 een verkennend funderingsonderzoek nodig om de taxatie van je koper rond te krijgen, met of zonder NHG.
Weet je van problemen met de fundering, dan moet je die melden.
Duidelijkheid over de fundering is zeldzaam: maar 2,2% van de verkoopteksten van huizen van vóór 1975 noemde de fundering expliciet (ESB).
Welke risico-inschatting heeft je huis?
De risico-inschatting van de fundering, in de media ook wel funderingslabel genoemd, komt uit het risicomodel van FunderMaps, de landelijke funderingsdatabase van het Kenniscentrum Aanpak Funderingsproblematiek (KCAF). Je kunt dit opvragen voordat je je huis te koop zet.
Eerder taxatierapport: De risico-inschatting, als je huis sinds 1 april 2026 is getaxeerd, bijvoorbeeld bij het oversluiten van je hypotheek.
Je eigen archief en de gemeente: Eerdere funderingsonderzoeken, herstelrapporten en meetgegevens.
Is je huis na 1980 gebouwd op betonnen palen, dan is de kans op funderingsproblemen klein (ID.nl). Bij huizen van vóór 1970 en huizen op klei- of veengrond is de risico-inschatting belangrijker.
Wat zien kopers en banken van je fundering?
Kopers en hun bank zien de risico-inschatting van je huis in het taxatierapport. Sommige makelaars zetten het funderingsrisico ook al in de tekst bij de woningadvertentie, als "geen verhoogd risico (A, B, C)" of "verhoogd risico (D, E)".
Bij risico-inschatting A, B of C verandert er voor je koper niets. Heeft je huis risico-inschatting D of E, dan merkt je koper dat vanaf 2027 direct:
Een verkennend funderingsonderzoek is nodig om de taxatie rond te krijgen, met en zonder NHG (NRVT).
Is de uitkomst van dat onderzoek ‘hoog’, dan komen de indicatieve herstelkosten in het taxatierapport. Bij een hypotheek met NHG gaan die af van het maximale leenbedrag, en ook andere banken houden er waarschijnlijk rekening mee. Je koper kan dan minder lenen (Banken.nl, oktober 2026).
Het onderzoek kost tijd. Hoe later het begint, hoe groter de kans op vertraging in de financiering.
Huispedia pleit ervoor dat betrouwbare data eerder beschikbaar is voor alle partijen. Met andere woorden: consumenten (kopers, verkopers, woningeigenaren) en professionele adviseurs moeten vóór de taxatie al weten welke risico-inschatting een woning heeft. Zo weet je als verkoper eerder waar je aan toe bent en kan een lage risico-inschatting meer invloed hebben op je verkoopopbrengst.
Verkopers die nu al open zijn, lopen daarop vooruit en voorkomen vervelende verrassingen tijdens het verkoopproces.
Risico-inschatting A, B of C: wat doe je ermee?
Bij A, B of C hoef je niets. Toch kun je er je voordeel mee doen. Zet in de tekst bij de woningadvertentie dat het funderingsrisico niet verhoogd is. Dan weten kopers meteen dat ze zich daar geen zorgen over hoeven te maken, ook bij een ouder huis. Heb je eerder onderzoek of herstel laten doen, deel dat dan ook.
Risico-inschatting D of E: wat doet het met je verkoopprijs?
Een bekende slechte fundering drukt de verkoopprijs ongeveer met het bedrag van het herstel. Dat bleek uit onderzoek in ESB naar verkoopteksten op woningsites van 2019 tot en met juni 2022 (ESB, 2023).
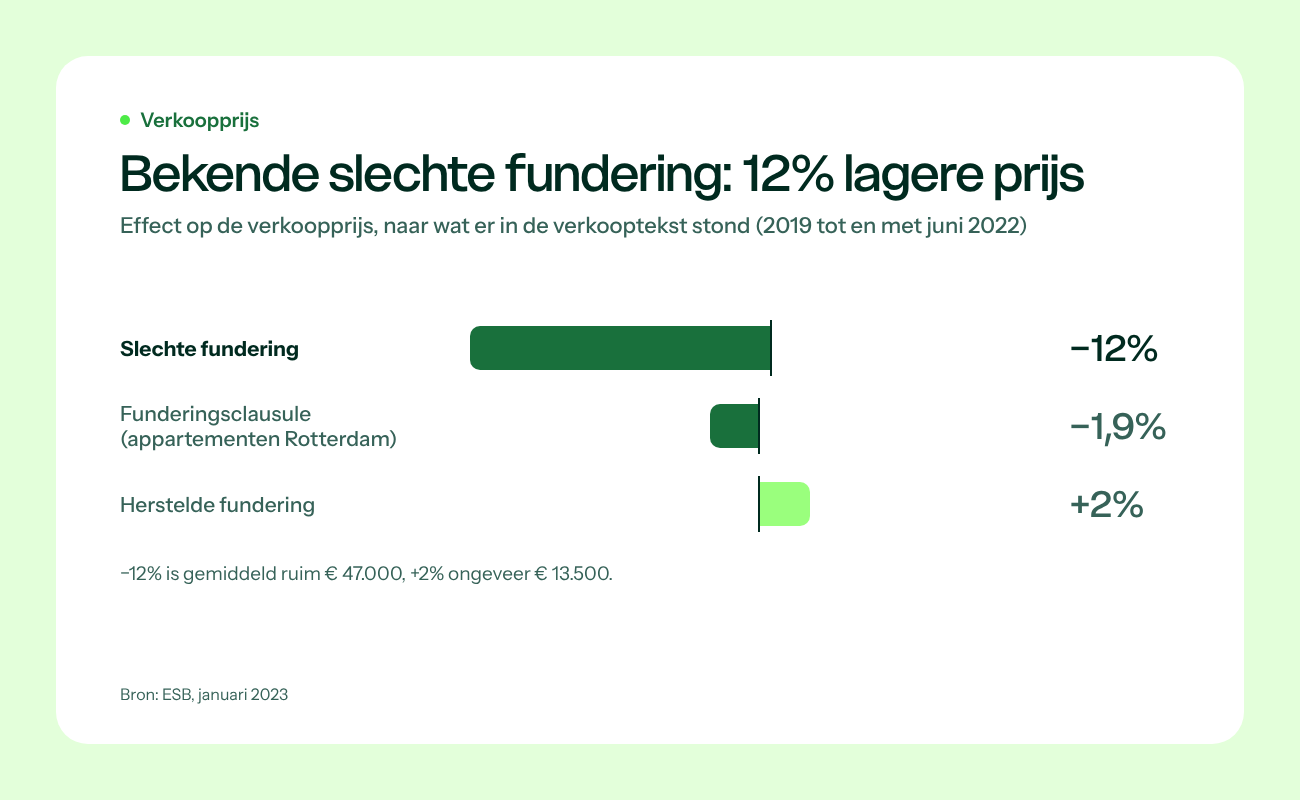
Slechte fundering: Gemiddeld 12% lager, ruim € 47.000.
Herstelde fundering: Gemiddeld 2% hoger, ongeveer € 13.500.
Funderingsclausule (specifiek voor appartementen in Rotterdam): Gemiddeld 1,9% lager.
Het verschil tussen een slechte en een herstelde fundering lag rond de € 60.000. Bij appartementen was dat ongeveer € 50.000, bij vrijstaande huizen ruim € 80.000. Bij appartementen delen de eigenaren de herstelkosten, dus is het verschil kleiner.
Risico-inschatting D of E betekent nog niet dat er schade is. Een verkennend onderzoek laat zien hoe het er echt voor staat.
Mededelingsplicht en funderingsclausule: wat moet je melden?
Elke verkoper heeft een mededelingsplicht. Weet je van problemen met de fundering, bijvoorbeeld uit eerder onderzoek, dan moet je dat aan kopers melden. Je bent niet verplicht om zelf een funderingsonderzoek te laten doen (ESB, 2023).
Een funderingsclausule is een afspraak in de koopakte. Daarmee ben je als verkoper niet aansprakelijk voor de staat van de fundering. Zo'n clausule beschermt je niet altijd: had je kennis van een slechte fundering en meldde je die niet, dan kun je toch aansprakelijk zijn.
Deel daarom wat je weet, zwart op wit:
eerdere funderingsonderzoeken en funderingsattesten
rapporten van herstel en garanties
meetgegevens van de gemeente, zoals meetbouten
de risico-inschatting uit een eerdere taxatie
Onderzoeken, herstellen of je risico-inschatting laten aanpassen?
Heeft je huis risico-inschatting D of E, dan is een verkennend funderingsonderzoek vóór de verkoop voor de meeste verkopers de beste eerste stap. Het kost een paar honderd euro en eindigt in een funderingsattest met de score laag, midden of hoog (Radar). Met dat attest weten kopers en hun bank waar ze aan toe zijn.
Verkennend onderzoek: past bij risico-inschatting D of E, of een oud huis op slappe grond. Dit levert je op: duidelijkheid voor kopers en hun bank, minder kans op afhakers.
Risico-inschatting laten aanpassen: past bij je fundering is al onderzocht of hersteld, maar de risico-inschatting is hoog. Dit levert je op: een risico-inschatting die klopt met de werkelijkheid.
Herstel vóór verkoop: past bij herstel is al nodig en je kunt het financieren. Dit levert je op: een herstelde fundering bracht gemiddeld 2% meer op (ESB, 2023).
Verkopen zonder herstel: past bij herstel past niet in je planning of budget. Dit levert je op: de koper prijst de herstelkosten in.
Is de risico-inschatting naar jouw idee te hoog? Geef je onderzoeks- of herstelgegevens door via het meldpunt van FunderMaps. FunderMaps berekent het risico dan opnieuw. Dat duurt meestal een paar dagen.
Herstel vóór de verkoop is een grote beslissing. Het prijsverschil tussen een slechte en een herstelde fundering kwam in het ESB-onderzoek ongeveer overeen met de herstelkosten. Herstellen levert dus vooral een makkelijkere verkoop op, en zelden veel extra geld.
Stappenplan: de fundering bij het verkopen van je huis
Zoek de risico-inschatting op. Kijk in een eerder taxatierapport of vraag je makelaar of taxateur.
Verzamel wat je weet. Onderzoeken, herstelrapporten en meetgegevens van de gemeente.
Risico-inschatting A, B of C? Vermeld het. Zet in de tekst bij de woningadvertentie dat het funderingsrisico niet verhoogd is.
Risico-inschatting D of E? Laat een verkennend onderzoek doen door een bureau op de erkenningslijst van KCAF.
Klopt de risico-inschatting niet? Meld het bij FunderMaps met je onderzoeksgegevens.
Deel de informatie vóór het bod, in de tekst bij de woningadvertentie of bij de bezichtiging.
Stem je vraagprijs af op wat vergelijkbare huizen opbrachten.
Veelgestelde vragen van verkopers over de fundering
Hoe kom ik achter de risico-inschatting van mijn huis?
Kijk in een taxatierapport van na 1 april 2026, of vraag je verkoopmakelaar of taxateur. De risico-inschatting komt uit de database van FunderMaps.
Moet ik iets met de fundering als mijn huis risico-inschatting A, B of C heeft?
Nee, dat hoeft niet. Het helpt wel om het in de tekst bij de woningadvertentie te zetten. Dan weten kopers meteen dat het goed zit.
Moet ik een funderingsonderzoek laten doen voordat ik verkoop?
Nee, dat is niet verplicht. Weet je van problemen, dan moet je die wel melden. Bij risico-inschatting D of E maakt een onderzoek de verkoop vaak makkelijker, omdat het onderzoek vanaf 2027 toch nodig is voor de taxatie van je koper, met of zonder NHG.
Kan ik de risico-inschatting laten aanpassen?
Ja. Geef onderzoeks- of herstelgegevens door aan FunderMaps. Zij berekenen het risico dan opnieuw.
Beschermt een funderingsclausule mij als verkoper?
Niet altijd. Had je kennis van een slechte fundering en meldde je die niet, dan kun je ondanks de clausule aansprakelijk zijn.
Samengevat
Zoek vóór de verkoop de risico-inschatting van je huis op. Bij A, B of C vermeld je dat het risico niet verhoogd is. Bij D of E laat je een verkennend onderzoek doen en deel je wat je weet vóór het bod. Zo voorkom je verrassingen en houd je regie over je verkoop.
Ontdek hoe je jouw woning het best verkoopt
Je Huispedia Coach laat zien wat vergelijkbare huizen in je buurt echt opbrachten. Je kunt je huis ook eerst vrijblijvend open voor interesse zetten.
Lees ook: wat er in 2027 verandert rond funderingsrisico, fundering checken als je een huis koopt en de fundering van je eigen huis.
Bronnen
ESB, Gemelde funderingsschade leidt tot forse prijskorting bij woningverkoop (januari 2023)
Banken.nl, NHG laat funderingsrisico meewegen bij hypotheek (29 oktober 2026)
NOS, Funderingsproblemen? Dan krijg je mogelijk een minder hoge hypotheek (27 oktober 2026)
NRVT, Vernieuwd model Taxatierapport Woonruimte vanaf 1 januari 2027
Radar, Alles wat je moet weten over het nieuwe funderingslabel (2026)
ID.nl, Hoe weet ik of het fundament van mijn eigen huis goed is?