De fundering van je huis: alles wat je als woningeigenaar moet weten
Op wat voor fundering staat je huis, en loopt het risico? Zo check je het, herken je signalen en weet je wat herstel kost als het nodig is.
In het kort
- Huizen van na 1980 op betonnen palen hebben zelden funderingsproblemen. Bij oudere huizen op klei of veen loont het om te checken.
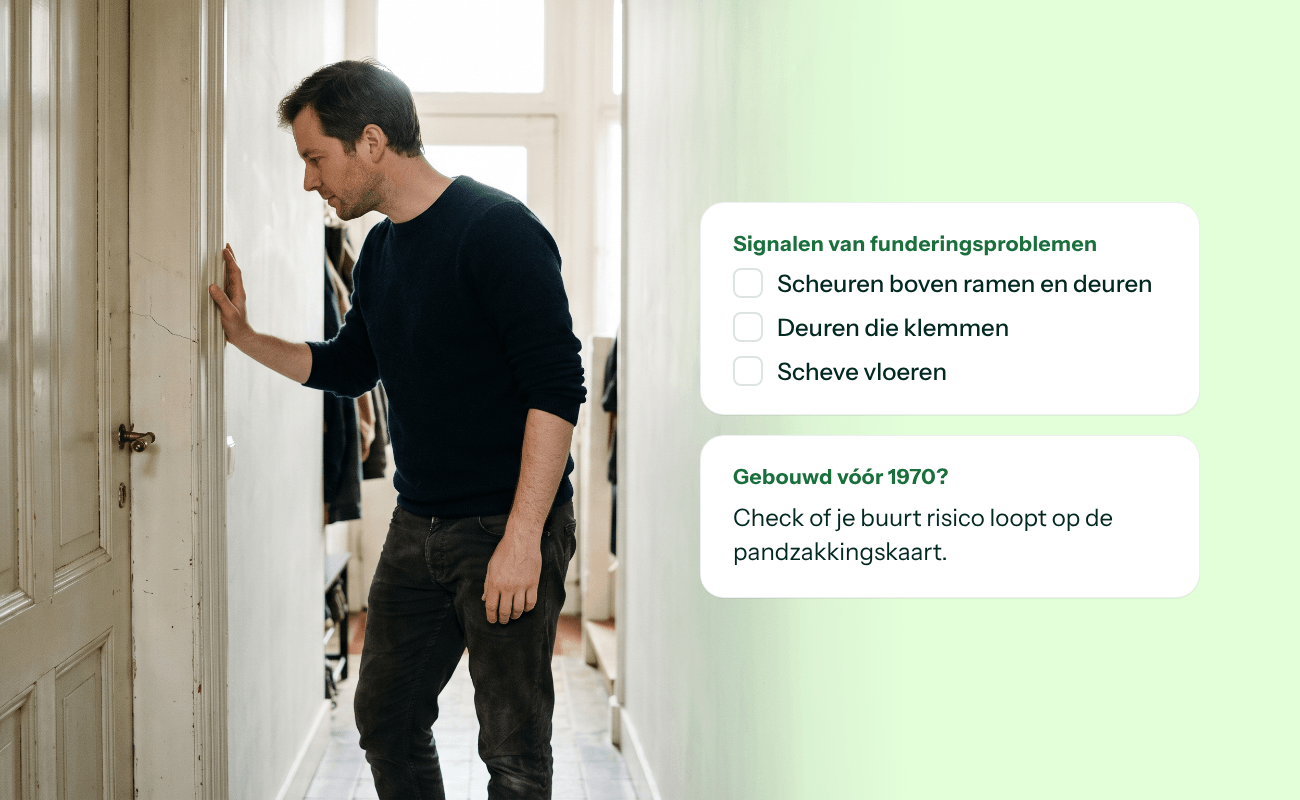
- Scheuren, klemmende deuren en scheve vloeren kunnen op funderingsproblemen wijzen.
- Bij elke nieuwe taxatie krijgt je huis een risico-inschatting van A tot en met E. Bij D of E is vanaf 2027 een verkennend onderzoek nodig.
De fundering van je huis, in het kort
De fundering draagt je hele huis, maar je ziet hem eigenlijk nooit. Bij de meeste huizen is er niets aan de hand. Toch is het goed om te weten waar je huis op staat en of het een verhoogd funderingsrisico heeft. Funderingsschade is meestal niet verzekerd, en herstel kost gemiddeld € 92.000 (AFM, april 2026). Hoe eerder je weet hoe je fundering ervoor staat, hoe beter je weet waar je aan toe bent.
Dit moet je als woningeigenaar weten:
Bouwjaar en grond zeggen veel. Huizen van na 1980 op betonnen palen hebben zelden funderingsproblemen.
Bij elke nieuwe taxatie, bijvoorbeeld als je je hypotheek verhoogt, krijgt je huis een risico-inschatting van de fundering, van A tot en met E.
Scheuren, klemmende deuren en scheve vloeren kunnen op funderingsproblemen wijzen.
Met openbare kaarten en bij je gemeente check je of je buurt risico loopt.
Op wat voor fundering staat je huis?
In Nederland staan de meeste huizen op palen of direct op de grond. Welke fundering je huis heeft, hangt vooral af van het bouwjaar en de grond eronder.
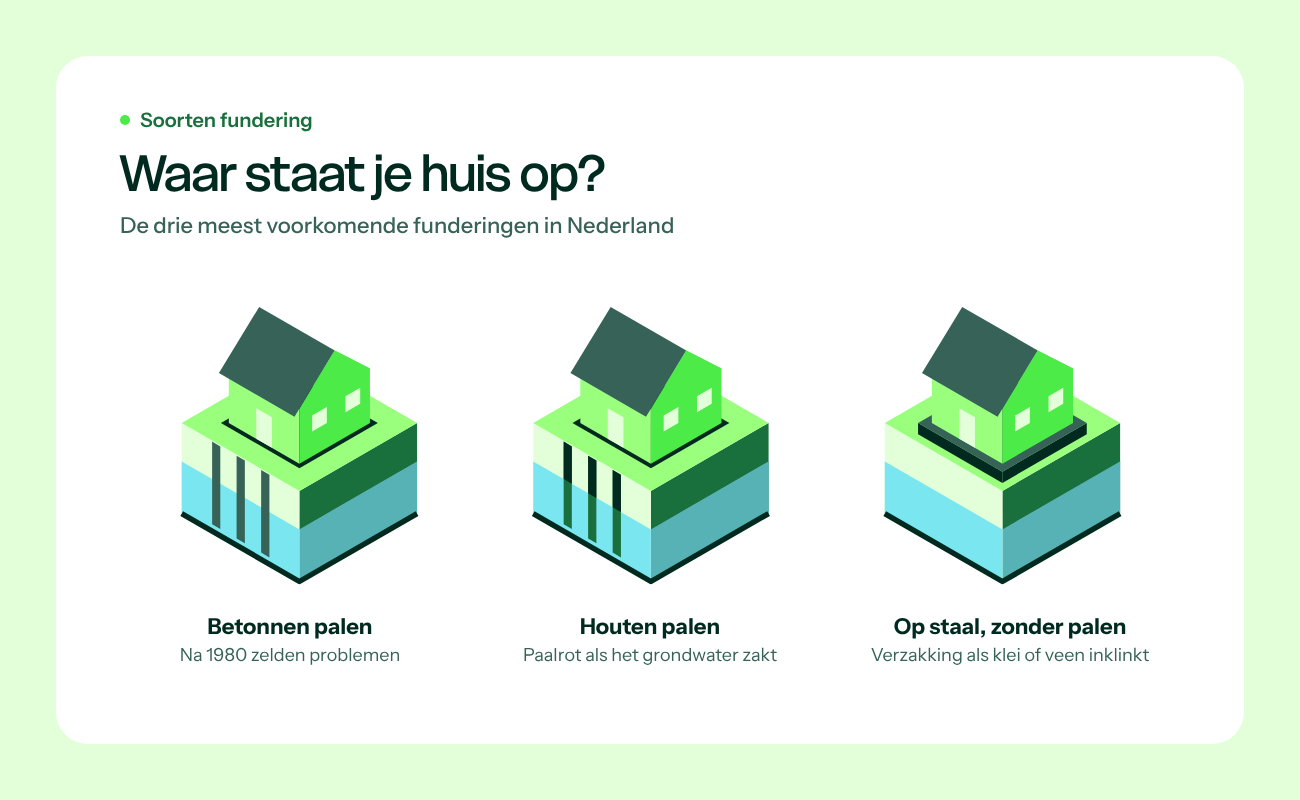
Betonnen palen: zie je vaak bij nieuwere huizen op slappe grond. Let op: na 1980 zelden problemen (ID.nl).
Houten palen: zie je vaak bij oudere huizen in het westen en noorden, op klei en veen. Let op: paalrot als het grondwater zakt.
Fundering op staal (zonder palen): zie je vaak bij huizen die direct op de grond staan. Let op: verzakking als klei- of veengrond inklinkt of uitdroogt.
Weet je niet op wat voor fundering je huis staat? Kijk in de bouwtekeningen. Die vind je vaak in het bouwarchief van je gemeente, of bij eerdere eigenaren of de VvE.
Paalrot ontstaat als het grondwater zakt en de bovenkant van houten palen droog komt te staan. Schimmels en bacteriën tasten het hout dan aan. Droge zomers en wisselende grondwaterstanden maken dat probleem groter.
Heeft je huis een verhoogd funderingsrisico?
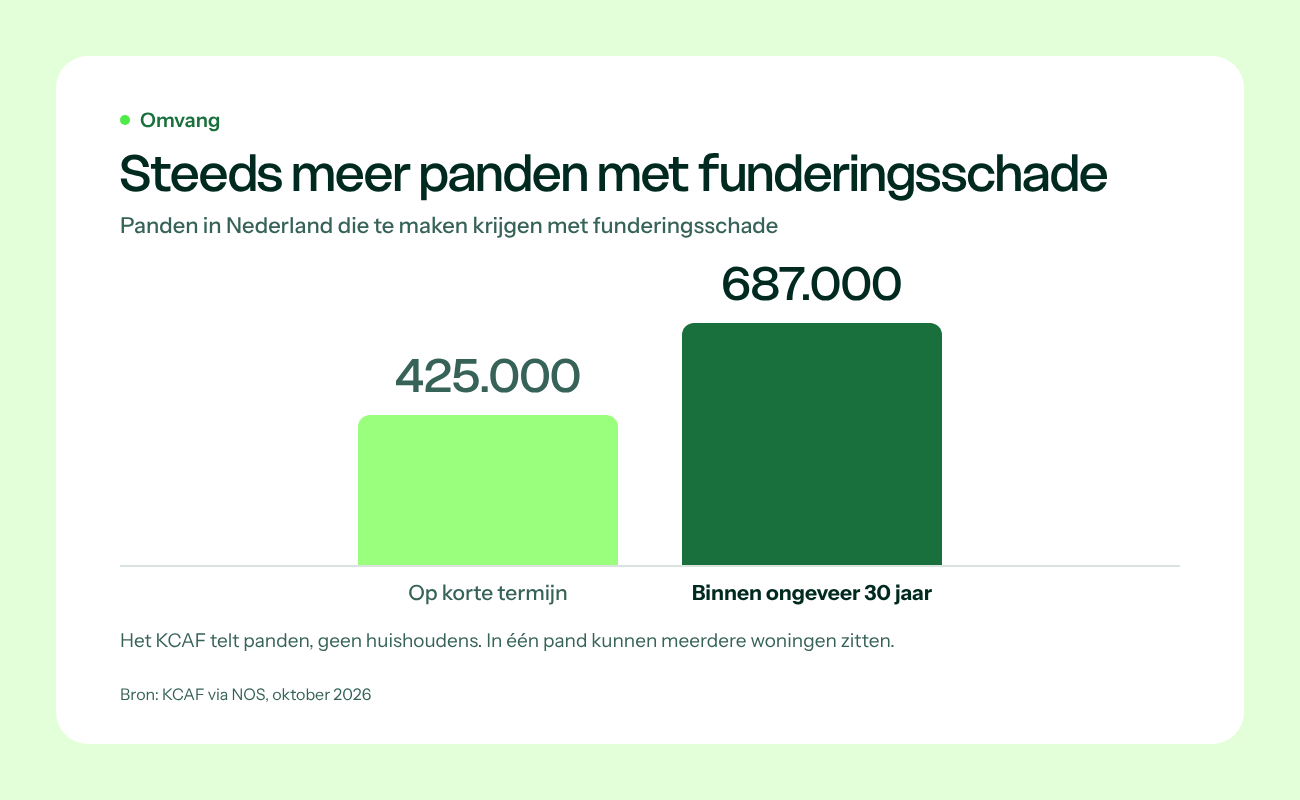 Je huis loopt meer risico als het vóór 1970 is gebouwd, op houten palen of direct op klei- of veengrond staat, of als er in je buurt al funderingsproblemen zijn. Volgens het Kenniscentrum Aanpak Funderingsproblematiek (KCAF) heeft één op de vier huizen van vóór 1970 te maken met funderingsproblemen. KCAF verwacht dat het aantal panden met funderingsschade binnen dertig jaar oploopt tot ongeveer 687.000 (NOS, oktober 2026).
Deze signalen kunnen op funderingsproblemen wijzen:
scheuren in muren, vooral schuine scheuren boven ramen en deuren
deuren en ramen die gaan klemmen
scheve vloeren of een scheve gevel
vochtproblemen die niet verdwijnen
Zie je geen signalen en is je huis na 1980 gebouwd? Dan hoef je meestal niets te doen.
Zo check je de fundering van je huis
Begin met openbare kaarten en je gemeente. Die laten zien of je buurt risico loopt. Zekerheid over je eigen huis krijg je op dit moment alleen met een funderingsonderzoek.
Huispedia pleit ervoor dat betrouwbare data eerder beschikbaar is voor alle partijen. Met andere woorden: consumenten (kopers, verkopers, woningeigenaren) en professionele adviseurs moeten vóór de taxatie al weten welke risico-inschatting een woning heeft. Zo weet je als woningeigenaar waar je aan toe bent, ook als je niet gaat verkopen. Op dit moment is dat nog niet mogelijk.
Pandzakkingskaart van RVO: Verzakking per buurt, gemeten met satellieten (Aedes, Wegwijzer funderingsschade).
Klimaateffectatlas: Risicogebieden voor huizen op palen en huizen op staal (Radar).
Kaart van KCAF: Hoeveel meldingen van funderingsproblemen er in je gemeente zijn.
Gemeente: Bouwtekeningen, funderingskaarten, meetbouten en archiefgegevens over je pand.
Eerder taxatierapport: De risico-inschatting van je fundering, als je huis sinds 1 april 2026 is getaxeerd.
Zo pak je het aan:
Kijk naar bouwjaar, fundering en buurt. Staan er huizen uit dezelfde tijd in je straat met problemen? Funderingsproblemen spelen vaak per blok, omdat buren dezelfde fundering delen.
Neem contact op met je gemeente als je buurt op een risicokaart staat. Veel gemeenten met funderingsproblemen hebben een loket of meetbouten.
Zie je signalen of heeft je huis risico-inschatting D of E? Vraag advies bij het Landelijk Loket Funderingsproblematiek van KCAF.
Laat een verkennend onderzoek doen door een bureau op de erkenningslijst van KCAF.
Stem onderzoek en herstel af met je buren. Samen is vaak goedkoper en technisch beter.
Wat als herstel nodig is?
Funderingsherstel kost gemiddeld € 92.000 per huis. De helft van de eigenaren betaalt € 54.000 of meer. Ruim 120.000 eigenaren hebben nu al herstel nodig, en ruim 75.000 van hen kunnen dat niet zelf betalen (AFM, april 2026).
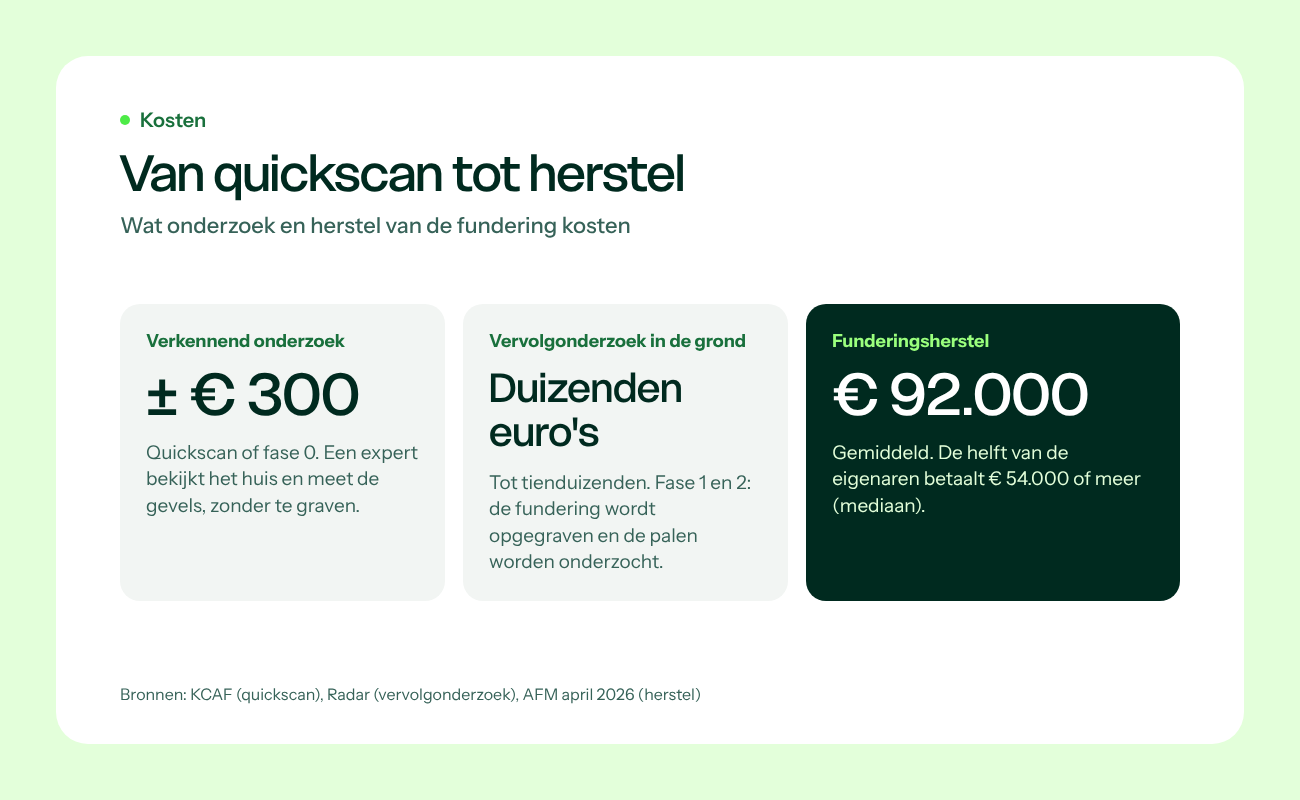
Verkennend onderzoek (quickscan of fase 0): Een expert bekijkt je huis en meet de gevels, zonder te graven. Kosten: rond de driehonderd euro (KCAF).
Vervolgonderzoek in de grond (fase 1, fase 2): De fundering wordt opgegraven en de palen worden onderzocht. Kosten: duizenden tot tienduizenden euro's (Radar).
Funderingsherstel: De fundering wordt vervangen of versterkt. Kosten: mediaan € 54.000, gemiddeld € 92.000 (AFM, april 2026).
Zo kun je herstel betalen:
Spaargeld of overwaarde. Heb je overwaarde, dan kun je je hypotheek mogelijk verhogen. Dat hangt af van je inkomen en de waarde van je huis. Vraag dit na bij je hypotheekadviseur.
Fonds Duurzaam Funderingsherstel. Kun je herstel niet via je bank financieren, dan helpt dit fonds woningeigenaren onder bepaalde voorwaarden (NOS, april 2026).
Regeling van je gemeente. Sommige gemeenten met veel funderingsproblemen hebben eigen hulp of afspraken.
Samen met je buren. Gezamenlijk herstel van een blok drukt de kosten per huis naar beneden.
De fundering bij oversluiten, verbouwen of later verkopen
Ook als je in je huis blijft wonen, komt de risico-inschatting van je fundering op tafel zodra er een taxatie nodig is. Sinds 1 april 2026 staat de risico-inschatting, in de media ook wel funderingslabel genoemd, in elk taxatierapport, ook bij hypotheken zonder NHG (NOS, oktober 2026). Bij A, B of C verandert er niets. Bij D of E is vanaf 1 januari 2027 een verkennend funderingsonderzoek nodig om de taxatie rond te krijgen, met of zonder NHG (NRVT). Blijkt het risico hoog, dan komen de indicatieve herstelkosten in het taxatierapport.
Hypotheek verhogen of oversluiten: De nieuwe taxatie geeft je huis een risico-inschatting. Bij D of E is een verkennend funderingsonderzoek nodig om de taxatie rond te krijgen.
Verbouwen: Een aanbouw, extra verdieping of doorbraak van een draagmuur kan je fundering zwaarder belasten. Laat dan ook de fundering beoordelen (Bouw & Wonen).
Later verkopen: Kopers en hun bank zien de risico-inschatting. Bij D of E is vanaf 2027 een verkennend funderingsonderzoek nodig voor hun taxatie, met of zonder NHG.
Is je fundering onderzocht of hersteld, maar is de risico-inschatting nog hoog? Geef die gegevens door via het meldpunt van FunderMaps. Dan wordt de risico-inschatting opnieuw bekeken. Ga je verkopen, lees dan ook de fundering en je huis verkopen.
Veelgestelde vragen van woningeigenaren over de fundering
Hoe weet ik op wat voor fundering mijn huis staat?
Kijk in de bouwtekeningen. Die vind je vaak in het bouwarchief van je gemeente. Het bouwjaar geeft ook een indicatie: huizen van na 1980 staan meestal op betonnen palen met veel minder problemen.
Hoe weet ik welke risico-inschatting mijn huis heeft?
De risico-inschatting staat in het taxatierapport, als je huis sinds 1 april 2026 is getaxeerd. Is je huis sindsdien niet getaxeerd, dan krijgt het een risico-inschatting bij de volgende taxatie.
Is funderingsschade verzekerd?
Meestal niet. Een opstalverzekering dekt funderingsschade doorgaans niet. De kosten voor herstel betaal je als eigenaar zelf (AFM, april 2026).
Wat is paalrot?
Paalrot is het rotten van houten funderingspalen. Het ontstaat als het grondwater zakt en de bovenkant van de palen droog komt te staan. Schimmels en bacteriën tasten het hout dan aan.
Wie betaalt funderingsherstel bij een appartement?
De eigenaren samen, via de vereniging van eigenaren (VvE). Het hele gebouw staat op dezelfde fundering, dus de kosten worden gedeeld.
Moet ik scheuren in mijn muur melden?
Je bent niet verplicht om ze te melden zolang je blijft wonen. Het is wel slim om ze te laten beoordelen en het funderingsloket van KCAF om advies te vragen. Ga je verkopen, dan moet je bekende problemen met de fundering wel melden aan kopers.
Samengevat
Weet op wat voor fundering je huis staat en check of je buurt risico loopt. Let op signalen zoals scheuren en klemmende deuren, en laat bij twijfel een verkennend onderzoek doen. Bij de meeste huizen is er niets aan de hand. Is herstel wel nodig, dan heb je met vroegtijdig inzicht de tijd om het te plannen en te financieren.
Lees ook: wat er in 2027 verandert rond funderingsrisico, fundering checken als je een huis koopt en de fundering en je huis verkopen.
Bronnen
AFM, Funderingsherstel: financierbaar voor woningeigenaren? (april 2026)
NOS, Funderingsproblemen? Dan krijg je mogelijk een minder hoge hypotheek (27 oktober 2026)
NRVT, Vernieuwd model Taxatierapport Woonruimte vanaf 1 januari 2027
NOS, AFM: funderingsschade voor veel woningeigenaren niet te betalen (april 2026)
Radar, Alles wat je moet weten over het nieuwe funderingslabel (2026)
ID.nl, Hoe weet ik of het fundament van mijn eigen huis goed is?