Fundering checken als je een huis koopt: alles wat je moet weten
Bij elk huis dat je wilt kopen, telt de fundering. Zo check je de risico-inschatting vóór je bod en zo weegt die mee in je taxatie en hypotheek.
In het kort
- Sinds 1 april 2026 staat in elk taxatierapport een risico-inschatting van de fundering, van A tot en met E.
- Bij risico-inschatting D of E is vanaf 2027 een verkennend funderingsonderzoek nodig om je taxatie rond te krijgen.
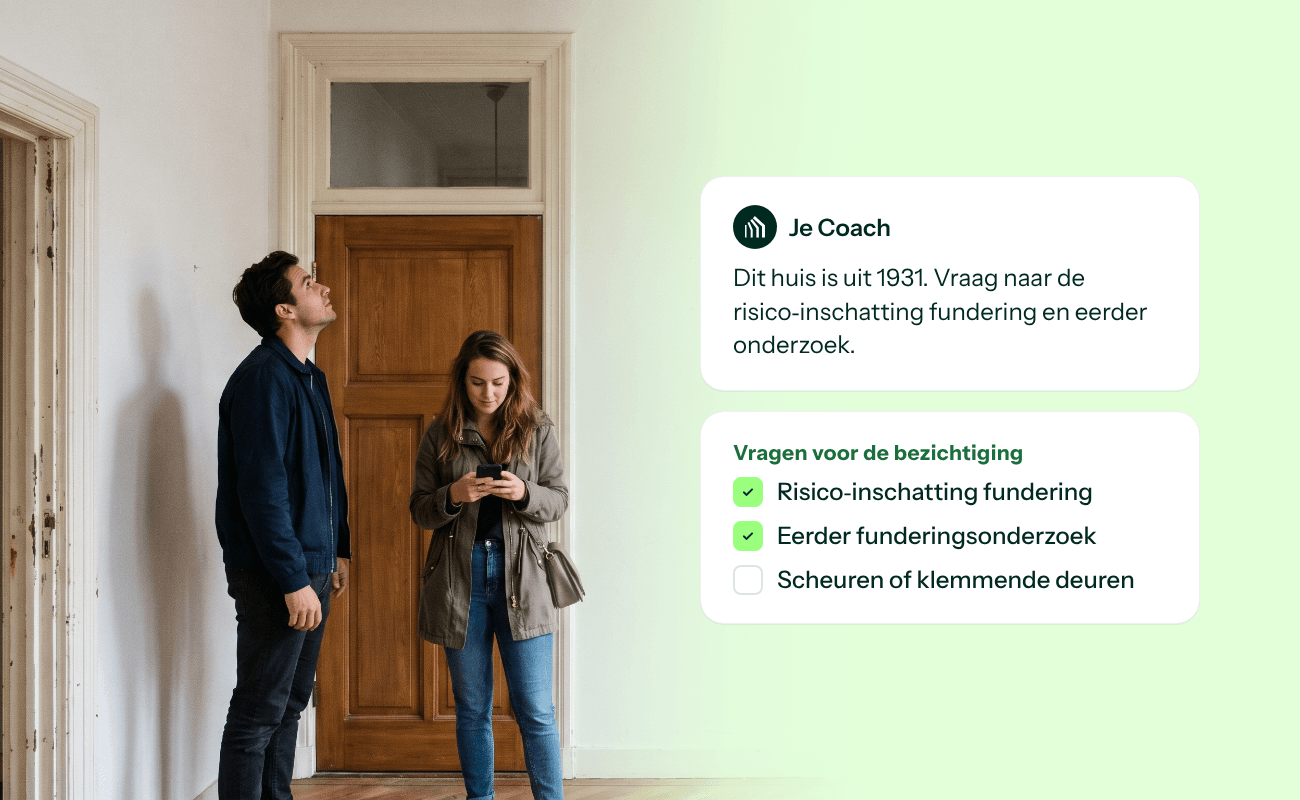
- Vraag vóór je bod naar de risico-inschatting en eerder onderzoek. Je Coach zet de fundering op je lijst met vragen voor de bezichtiging.
De fundering bij het kopen van een huis, in het kort
Bij elk huis dat je wilt kopen, is het slim om naar de fundering te kijken. Bij de meeste huizen is er niets aan de hand. Of een huis een verhoogd funderingsrisico heeft, zie je alleen niet aan de buitenkant. Sinds 1 april 2026 staat in elk taxatierapport een risico-inschatting van de fundering, van A (laag risico) tot en met E (hoog risico). Weet je de risico-inschatting vóór je bod, dan bied je met meer zekerheid.
Dit moet je als koper weten:
Elk huis krijgt bij de taxatie sinds 1 april een risico-inschatting van de fundering, ook als er niets aan de hand is.
Bij risico-inschatting A, B of C is er geen vervolgstap nodig.
Bij risico-inschatting D of E is vanaf 1 januari 2027 een verkennend funderingsonderzoek nodig om je taxatie rond te krijgen, met of zonder NHG. Blijkt het risico hoog, dan kun je minder lenen.
De risico-inschatting zie je nu vaak pas na je bod. Vraag er vóór je bod naar om vervelende verrassingen te voorkomen.
Als er funderingsinformatie bekend is, zet je Huispedia Coach de fundering op je lijst met vragen voor de bezichtiging.
Wat betekent de risico-inschatting A tot en met E?
De risico-inschatting van de fundering, in de media ook wel funderingslabel genoemd, is een letter van A tot en met E. De letter geeft aan hoe groot het risico op funderingsschade is. De risico-inschatting komt uit het risicomodel van FunderMaps, de landelijke funderingsdatabase van het Kenniscentrum Aanpak Funderingsproblematiek (KCAF). Sinds 1 april 2026 staat ze verplicht in elk taxatierapport.
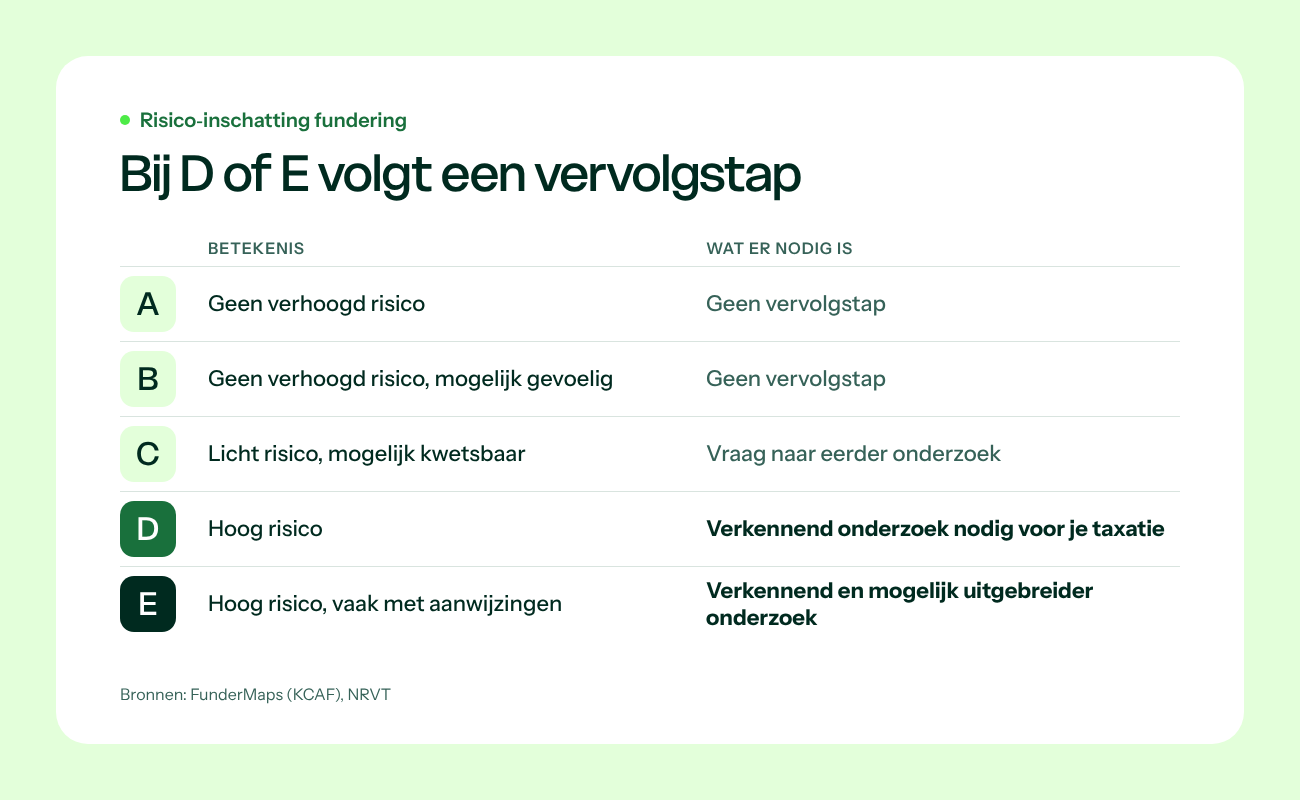
A: Geen verhoogd risico. Geen vervolgstap nodig.
B: Geen verhoogd risico, wel mogelijk gevoelig. Geen vervolgstap nodig.
C: Licht risico, de fundering is mogelijk kwetsbaar. Geen verplichte stap; vraag wel naar eerder onderzoek.
D: Hoog risico. Verkennend funderingsonderzoek nodig voor je taxatie.
E: Hoog risico, vaak met vastgestelde aanwijzingen. Verkennend onderzoek, daarna mogelijk uitgebreider onderzoek.
De meeste huizen hebben geen verhoogd risico. Op korte termijn krijgen ongeveer 425.000 gebouwen in Nederland te maken met funderingsschade (NOS, oktober 2026).
Twee dingen over de risico-inschatting zijn belangrijk voor kopers:
Een risico-inschatting kan op een model of op onderzoek zijn gebaseerd. Bij veel huizen schat FunderMaps het risico in met gegevens over de bodem, de grondwaterstand en het bouwjaar. Deze risico-inschatting is een standaardonderdeel van taxaties.
De risico-inschatting is iets anders dan het funderingsattest. Het attest is de uitkomst van een verkennend onderzoek aan het huis zelf, met de score laag, midden of hoog. Dat attest weegt voor je bank zwaarder dan de risico-inschatting.
Hoe check je de fundering vóór je bod?
De risico-inschatting van een huis zie je nu meestal pas bij de taxatie, en die komt vaak na je bod. Huispedia en andere partijen zoals Vereniging Eigen Huis vinden dat te laat (NOS, oktober 2026). Als koper is het slim om de informatie zelf al op te vragen bij de verkoper. Een bouwkundige keuring helpt daar niet altijd bij: de fundering komt daarin vaak niet aan bod (NOS, april 2026).
Tekst bij de woningadvertentie: Soms het funderingsrisico, als "geen verhoogd risico (A, B, C)" of "verhoogd risico (D, E)".
Verkoper of verkopende makelaar: Informatie die al bekend is, zoals de risico-inschatting, eerder onderzoek, herstel en de kosten daarvan.
Klimaateffectatlas: Risicogebieden voor huizen op palen en huizen op staal (Klimaateffectatlas).
Kaart van KCAF: Hoeveel meldingen van funderingsproblemen er in de gemeente zijn (KCAF Meldingenkaart).
Gemeente: Funderingskaarten, meetbouten en archiefgegevens over het pand.
Hoe ouder het huis, hoe belangrijker die check. Huizen van na 1980 op betonnen palen hebben zelden last van funderingsproblemen (ID.nl). Bij huizen van vóór 1970 en huizen op klei- of veengrond let je extra op. Van maar één op de veertig huizen van vóór 1970 zijn gegevens over de fundering bekend (ESB, 2023).
Stappenplan: zo check je de fundering bij elk huis
Met deze stappen weet je bij elk huis waar je aan toe bent, voordat je biedt.
Kijk naar bouwjaar en ligging. Gebouwd na 1980: meestal weinig risico. Gebouwd vóór 1970, of op klei- of veengrond: let extra op.
Check de tekst bij de woningadvertentie. Staat er iets over het funderingsrisico in? Noteer het.
Vraag de verkoper naar de fundering. Vraag naar de risico-inschatting, eerder onderzoek en herstel dat al is gedaan. Je Coach zet het op je vragenlijst als dit aannemelijk is.
Kijk goed rond bij de bezichtiging. Let op scheuren in muren, klemmende deuren en scheve vloeren.
Risico-inschatting D of E, of twijfel je? Laat de fundering onderzoeken. Een door KCAF erkend bureau kan een verkennend onderzoek doen. Je vindt ze op de erkenningslijst van KCAF.
Bespreek het met je hypotheekadviseur. Vraag wat de risico-inschatting betekent voor jouw maximale hypotheek, met en zonder NHG.
Bescherm jezelf met een voorbehoud. Een voorbehoud van financiering geeft je een uitweg als de bank je uiteindelijk minder wil lenen door de fundering.
Huispedia pleit ervoor dat betrouwbare data eerder beschikbaar is voor alle partijen. Met andere woorden: consumenten (kopers, verkopers, woningeigenaren) en professionele adviseurs moeten vóór de taxatie al weten welke risico-inschatting een woning heeft. Zo weet je als koper eerder waar je aan toe bent. Op dit moment is dat nog niet mogelijk.
Wat betekent de risico-inschatting voor je hypotheek?
Bij risico-inschatting A, B of C verandert er niets aan je hypotheek. Bij risico-inschatting D of E is vanaf 1 januari 2027 een verkennend funderingsonderzoek vereist voor de taxatie, met en zonder NHG. Zonder dat onderzoek is je taxatie niet rond, en krijg je je hypotheek niet rond (NRVT). Blijkt het risico hoog, dan komen de indicatieve herstelkosten in het taxatierapport en kun je minder lenen (Banken.nl, oktober 2026).
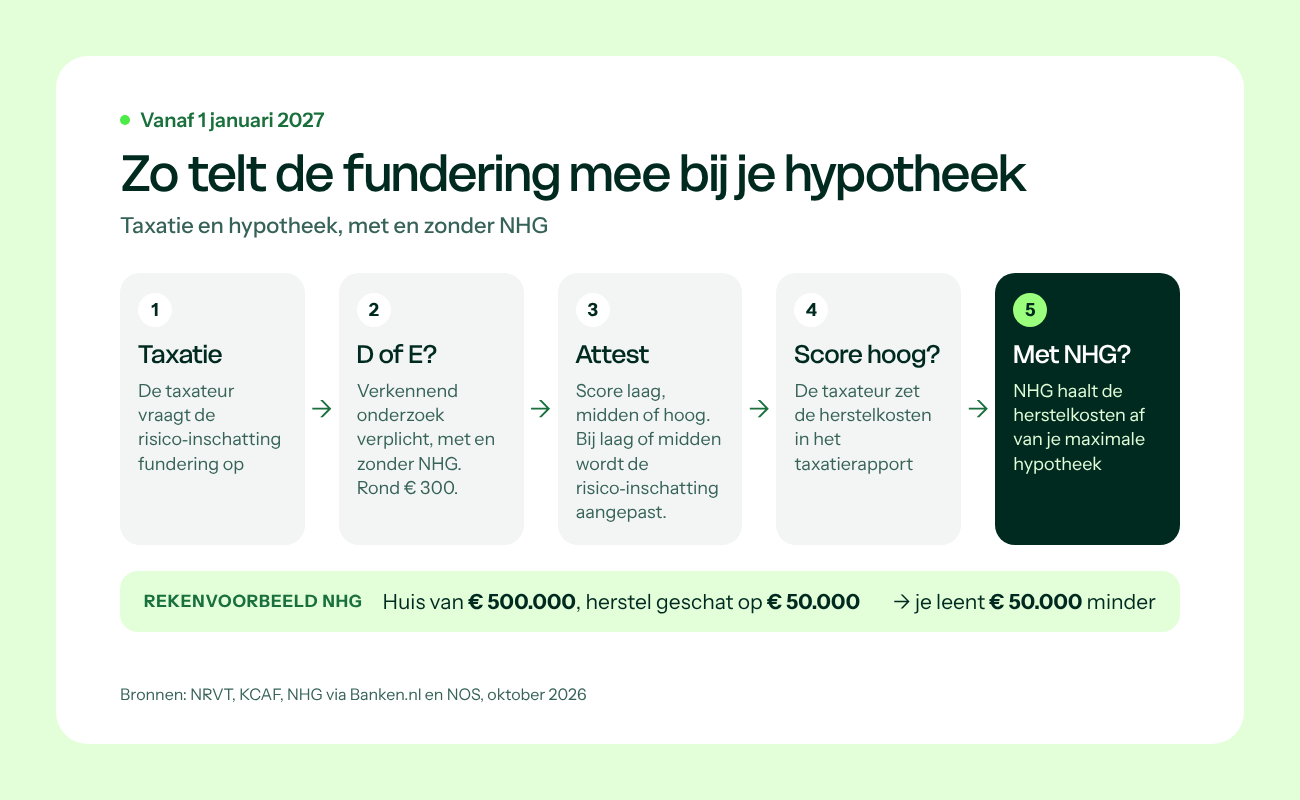 Zo werkt het vanaf 1 januari 2027:
De taxateur vraagt de risico-inschatting op.
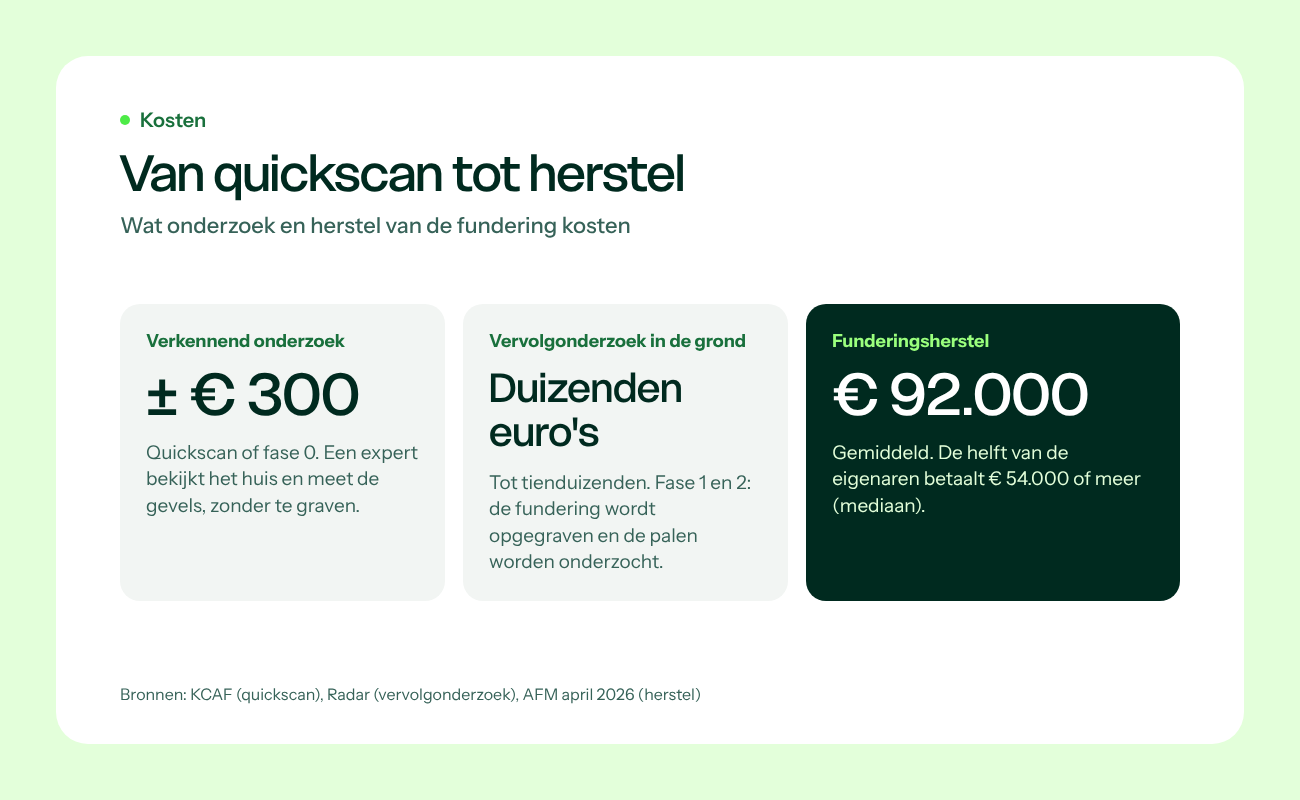
Is die D of E? Dan is een verkennend funderingsonderzoek vereist. Dat regel je zelf en het kost rond de driehonderd euro (KCAF). Een expert bekijkt het huis en meet de gevels, zonder te graven.
De taxateur voegt het onderzoek toe aan het taxatierapport. Het onderzoek eindigt in een funderingsattest met de score laag, midden of hoog. Bij laag of midden wordt de risico-inschatting aangepast.
Is de score hoog? Dan voegt de taxateur de indicatieve herstelkosten toe aan het taxatierapport. Waarschijnlijk neemt hij die ook mee in de taxatiewaarde.
Wil je een hypotheek met Nationale Hypotheek Garantie (NHG)? Dan haalt NHG de indicatieve herstelkosten af van het maximale bedrag dat je kunt lenen. Ook zonder NHG is de kans groot dat je bank rekening houdt met deze herstelkosten.
Een rekenvoorbeeld: je koopt in 2027 een huis van € 500.000 met NHG. Het taxatierapport schat de herstelkosten op € 50.000. Dan kun je dat bedrag minder lenen (NOS, oktober 2026).
De NHG-grens gaat in 2027 naar € 500.000. Leen je zonder NHG? Dan is het verkennend onderzoek bij D of E nog steeds nodig voor je taxatie, en is de kans groot dat je bank rekening houdt met de herstelkosten.
Wat als het funderingsrisico hoog blijkt?
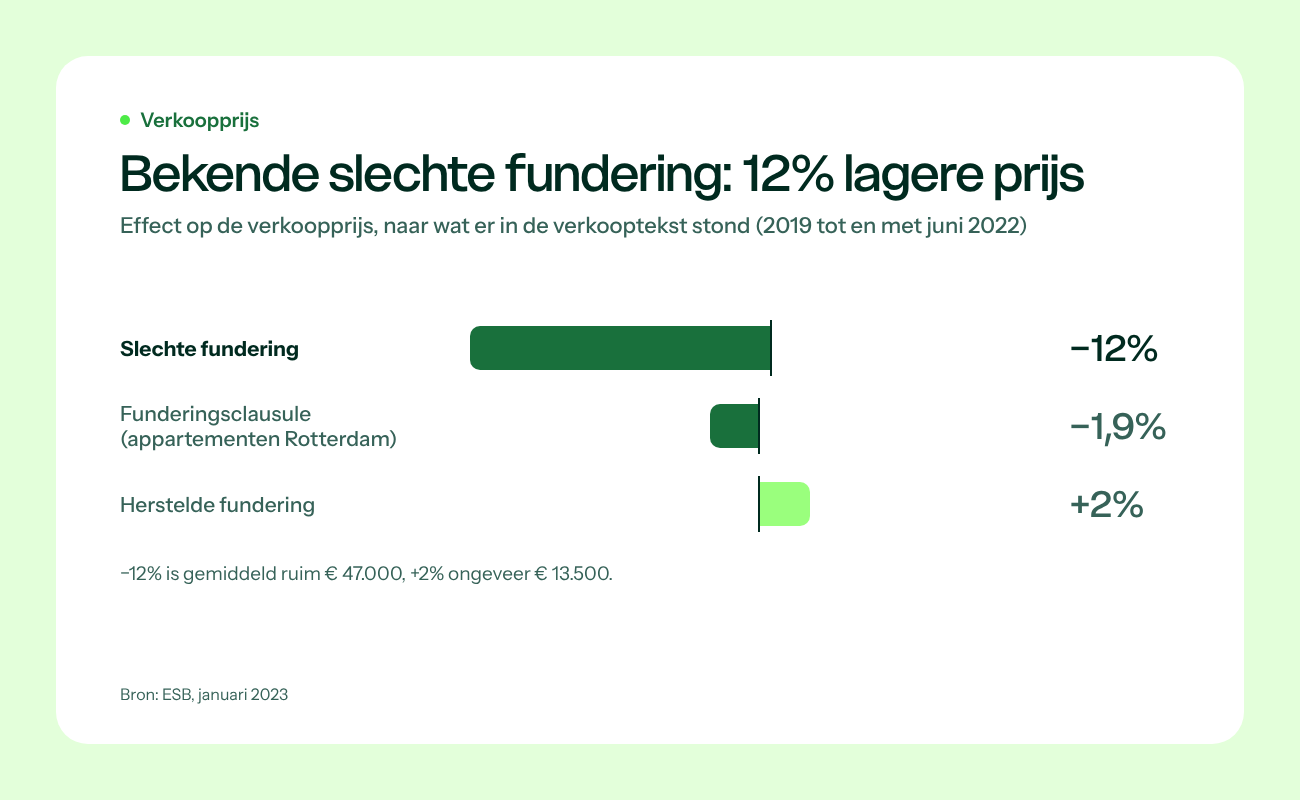
Blijkt het risico hoog, neem dan de kosten van onderzoek en mogelijk herstel mee in je bod. Is een slechte fundering bekend, dan zie je dat ook terug in de verkoopprijs. Onderzoek in ESB liet zien dat huizen met een gemelde slechte fundering gemiddeld 12% minder opbrachten, ongeveer het bedrag van het herstel (ESB, 2023). Is de staat van de fundering onbekend, dan zit het risico volgens de onderzoekers waarschijnlijk niet volledig in de verkoopprijs.
Verkennend onderzoek (quickscan of fase 0 genoemd): Een expert bekijkt het huis en meet de gevels, zonder te graven. Kosten: rond de driehonderd euro (KCAF).
Vervolgonderzoek in de grond (fase 1, fase 2): De fundering wordt opgegraven en de palen worden onderzocht. Kosten: duizenden tot tienduizenden euro's (Radar).
Funderingsherstel: De fundering wordt vervangen of versterkt. Kosten: mediaan € 54.000, gemiddeld € 92.000 (AFM, april 2026).
Ook met een verhoogd funderingsrisico kun je een goede koop doen. Voorwaarde is dat je biedt met de mogelijke herstelkosten in je achterhoofd. Je Huispedia Coach helpt je om goed voorbereid te bezichtigen, zodat je vraagt naar de staat van de fundering.
Veelgestelde vragen van kopers over de fundering
Moet ik bij elk huis naar de fundering kijken?
Ja, maar het kost bij de meeste huizen weinig tijd. Vraag naar de risico-inschatting en eerder onderzoek, en let op scheuren en klemmende deuren bij de bezichtiging.
Wat als de risico-inschatting A, B of C is?
Dan is er geen vervolgstap nodig voor je hypotheek. Bij risico-inschatting C is de fundering mogelijk kwetsbaar. Vraag dan na of er al eens verder onderzoek is gedaan.
Is de risico-inschatting hetzelfde als het funderingslabel?
Ja. In de media en op sommige websites heet de risico-inschatting van de fundering ook wel het funderingslabel. Het gaat om dezelfde letter van A tot en met E in het taxatierapport. Lees je ergens "funderingslabel D" of "funderingslabel E", dan gaat het om risico-inschatting D of E. Huispedia spreekt van risico-inschatting, omdat het een inschatting van het risico is en geen vastgestelde beoordeling van de fundering.
Moet ik een huis met risico-inschatting D of E laten schieten?
Nee, niet per se. Risico-inschatting D of E betekent dat onderzoek nodig is. Of er schade is, blijkt uit dat onderzoek. Laat het onderzoeken en neem de mogelijke kosten mee in je bod.
Kan ik een voorbehoud maken voor funderingsonderzoek?
Ja, je kunt een voorbehoud voor bouwkundig of funderingsonderzoek voorstellen. Een voorbehoud van financiering beschermt je als de bank minder wil lenen door de fundering.
Wat is een funderingsclausule?
Een funderingsclausule is een afspraak in de koopakte. De verkoper is dan niet aansprakelijk voor de staat van de fundering. Weet de verkoper van problemen, dan moet hij die toch melden. Appartementen in Rotterdam met zo'n clausule verkochten gemiddeld 1,9% lager (ESB, 2023).
Speelt de fundering ook bij een appartement?
Ja. Een appartement staat op dezelfde fundering als de rest van het gebouw. Herstelkosten worden dan meestal via de vereniging van eigenaren (VvE) gedeeld. Vraag bij de VvE naar onderzoek en reserveringen.
Is funderingsschade verzekerd?
Meestal niet. Een opstalverzekering dekt funderingsschade doorgaans niet. Ontstaat er later schade, dan komen de herstelkosten bij jou te liggen (AFM, april 2026).
Samengevat
Kijk bij elk huis dat je wilt kopen naar de fundering, en vraag vóór je bod naar de risico-inschatting en eerder onderzoek. Bij A, B of C ben je meestal snel klaar. Bij D of E laat je de fundering onderzoeken en neem je de mogelijke herstelkosten mee in je bod en je hypotheek. Je hoeft dit niet alleen uit te zoeken.
Activeer gratis je Huispedia Coach
Lees ook: wat er in 2027 verandert rond funderingsrisico, de fundering en je huis verkopen en de fundering van je eigen huis.
Bronnen
AFM, Funderingsherstel: financierbaar voor woningeigenaren? (april 2026)
Banken.nl, NHG laat funderingsrisico meewegen bij hypotheek (29 oktober 2026)
NOS, Funderingsproblemen? Dan krijg je mogelijk een minder hoge hypotheek (27 oktober 2026)
NRVT, Vernieuwd model Taxatierapport Woonruimte vanaf 1 januari 2027
NOS, Vereniging Eigen Huis: maak rapport over fundering eerder beschikbaar voor koper (april 2026)
ESB, Gemelde funderingsschade leidt tot forse prijskorting bij woningverkoop (januari 2023)
Radar, Alles wat je moet weten over het nieuwe funderingslabel (2026)
ID.nl, Hoe weet ik of het fundament van mijn eigen huis goed is?