Je weet wat je huis waard is. Maar weet je ook hoe je ervoor staat en wat je mogelijkheden zijn?
Je woningwaarde is maar een deel van je woonsituatie. Je hypotheek, vermogen en de keuzes die je rondom je woning maakt, bepalen samen hoe je er écht voor staat en wat er mogelijk is.
In het kort
- Je woonsituatie staat nooit stil. Je woningwaarde, hypotheek, vermogen en mogelijkheden veranderen mee.
- Weten wat je huis waard is, is iets anders dan weten hoe je er financieel voor staat.
- Begrijp eerst je huidige situatie. Onderzoek daarna wat keuzes als aflossen, verduurzamen of verbouwen voor jou betekenen.
Je weet wat je huis waard is.
Maar weet je ook hoe je er écht voor staat?
Een woning van €500.000 met €400.000 hypotheek is een heel andere situatie dan dezelfde woning met €150.000 hypotheek.
En dan hebben we het nog niet over je maandlasten, plannen of mogelijkheden om af te lossen, te verbouwen of te verduurzamen.
Weten wat je huis waard is, is iets anders dan weten wat je huis voor jou mogelijk maakt.
1. Je woningwaarde als goede start.
Je woningwaarde is een logisch vertrekpunt. Maar het is slechts één kant van het verhaal.
Stel dat je woning €500.000 waard is.
Met alleen dat bedrag weet je nog niet hoeveel vermogen er in je woning zit. Daarvoor moet je ook weten hoeveel hypotheek er nog openstaat.
Een woning van €500.000 met €300.000 hypotheek betekent op papier €200.000 verschil tussen woningwaarde en schuld.
Dat wordt vaak overwaarde genoemd.
Maar overwaarde is niet hetzelfde als €200.000 op je bankrekening.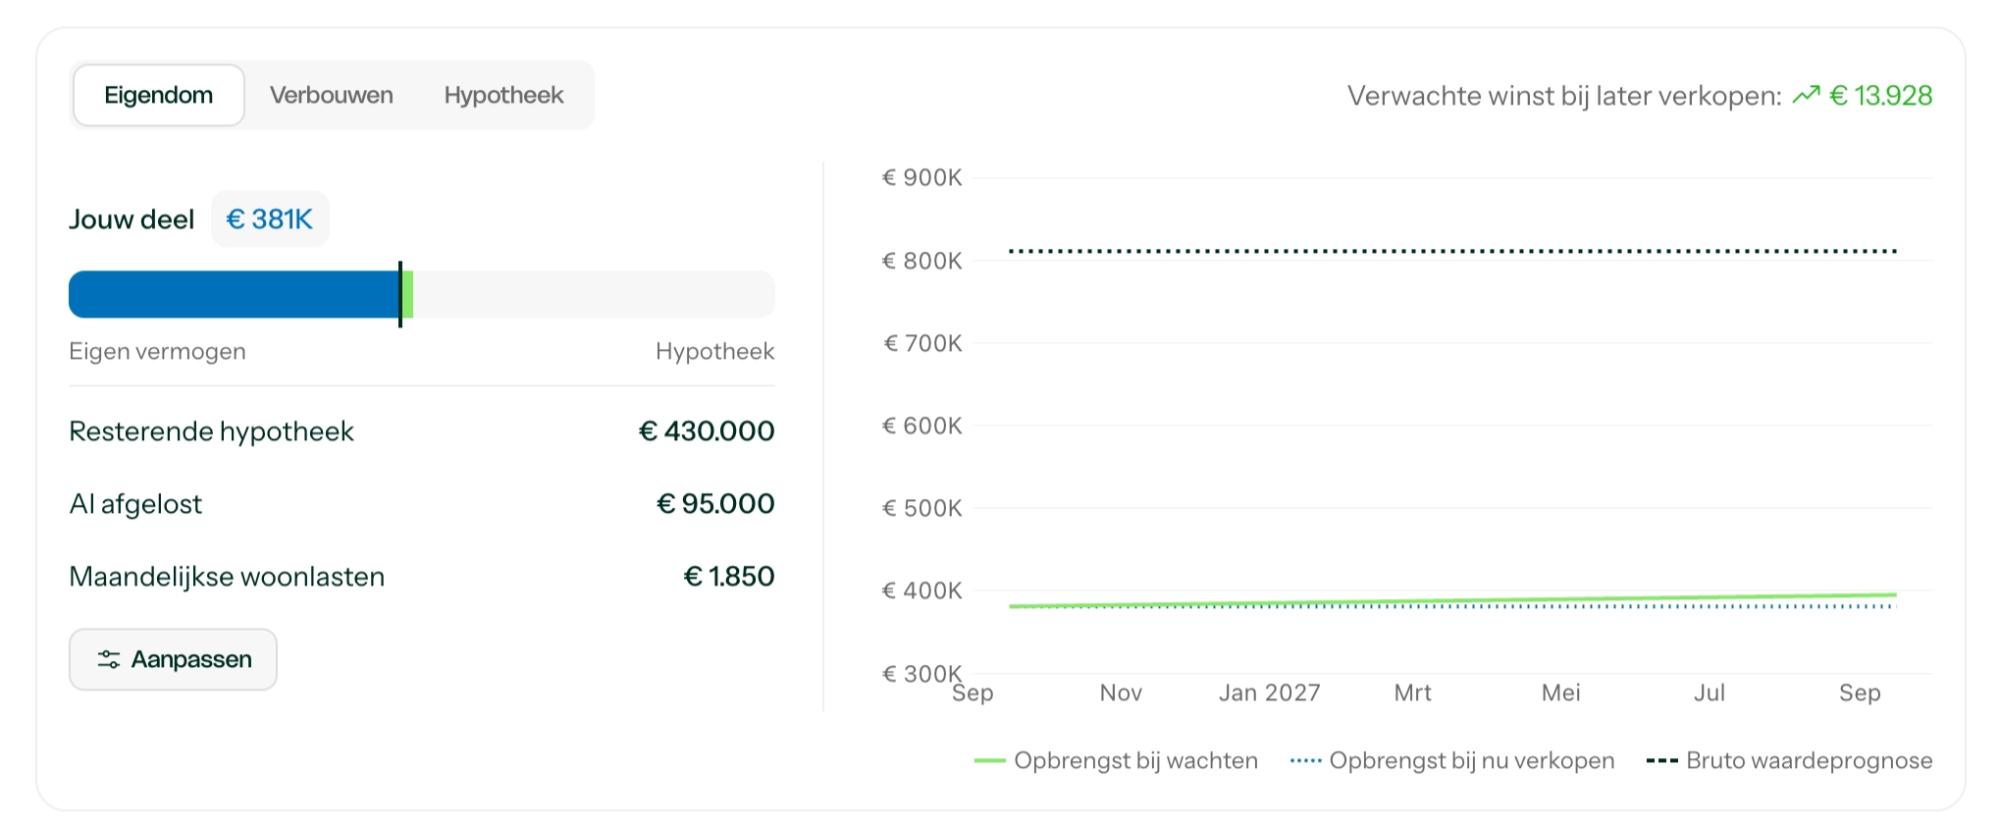 Overwaarde is vermogen in je woning. Geen vrij besteedbaar geld.
Om er iets mee te doen, moet je meestal een keuze maken. Bijvoorbeeld je hypotheek aanpassen, je woning verbeteren of verkopen.
Daarom zegt alleen je woningwaarde nog weinig over wat voor jou verstandig of mogelijk is.
Kijk dus naar het geheel: wat bezit je, wat staat er nog open en hoe ontwikkelt dat zich?
2. Kijk wat extra aflossen je écht oplevert
Extra aflossen voelt logisch.
Je hypotheek wordt lager. Maar interessanter is wat dat vervolgens voor jou betekent .
Stel dat je €18.000 extra aflost. Dan daalt niet alleen je schuld. Je betaalt ook minder rente en je maandlasten kunnen dalen.
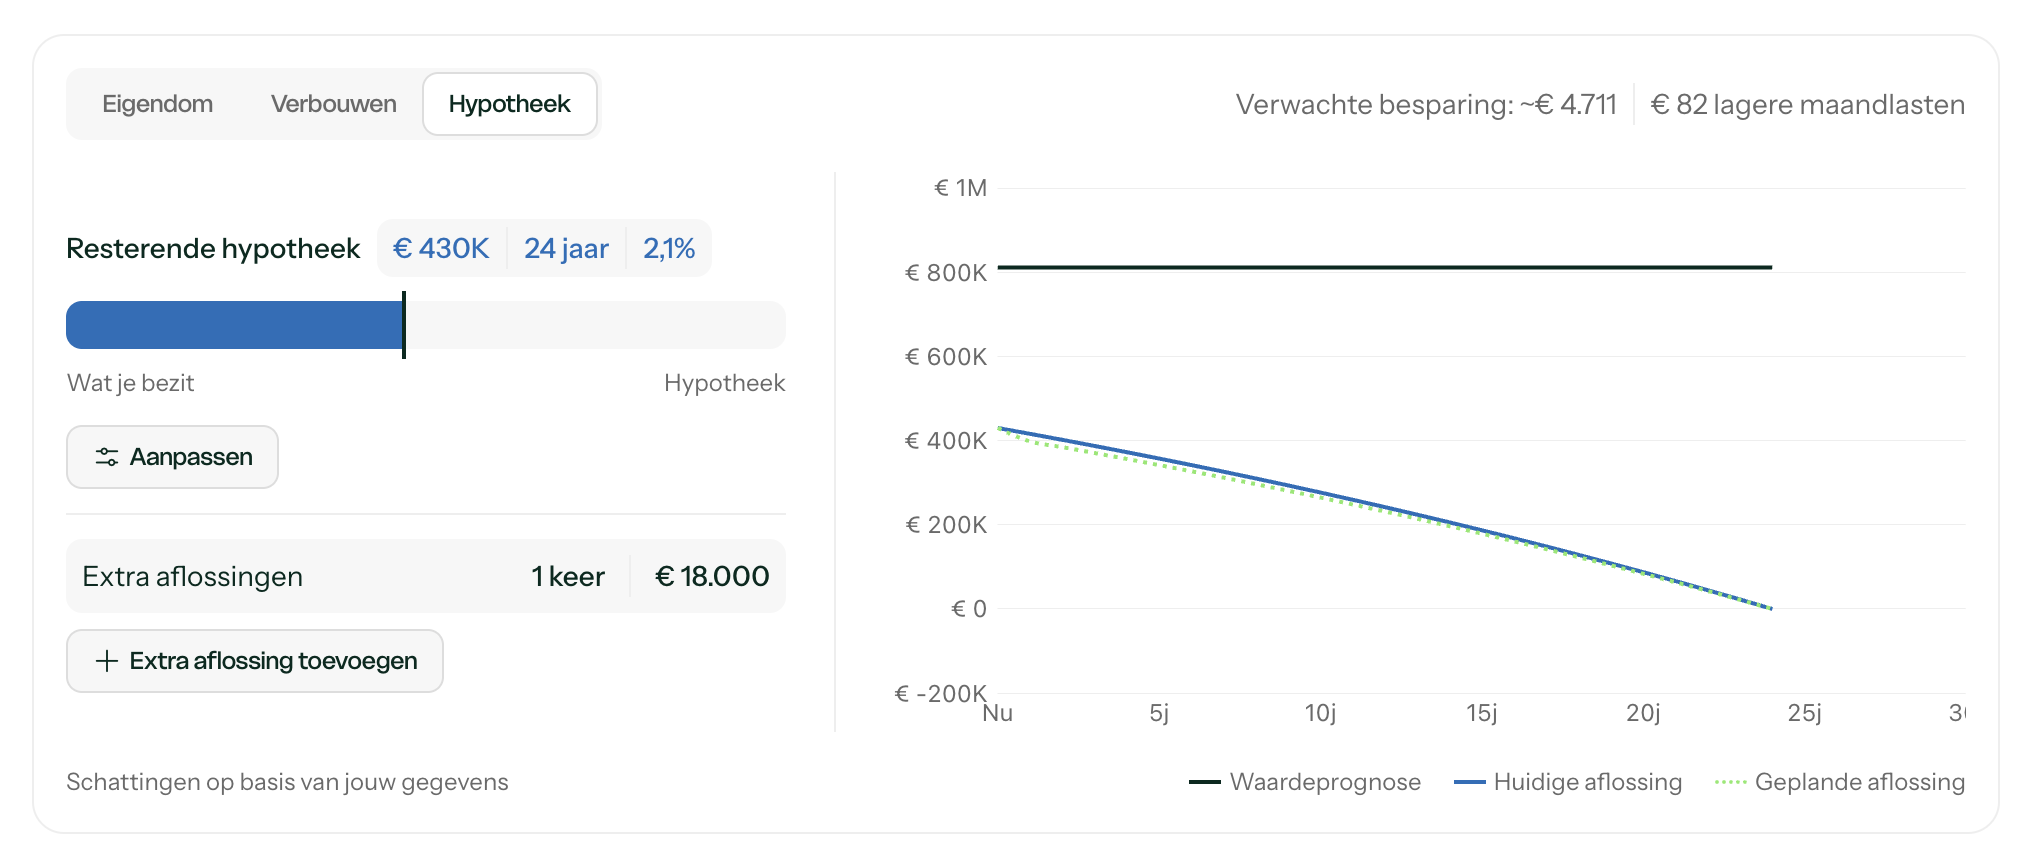 In dit voorbeeld levert die extra aflossing naar verwachting €4.711 rentebesparing en €82 lagere maandlasten op.
Dat maakt de keuze een stuk concreter.
Maar extra aflossen is niet automatisch de beste bestemming voor je geld. Diezelfde €18.000 kun je misschien ook gebruiken voor een verbouwing, verduurzaming of andere plannen.
Daarom wil je niet alleen weten:
Hoeveel kan ik extra aflossen?
Maar vooral:
Wat levert extra aflossen mij nu en op de langere termijn op?
Want misschien levert dat geld op een andere plek in je woning wel veel meer op.
3. Kijk wat er gebeurt als je verbouwt
Meer ruimte. Een uitbouw. Een betere indeling.
Een verbouwing begint meestal bij de vraag: wat kost het?
Maar als woningeigenaar is er nog een interessante vraag:
Wat doet die verbouwing met mijn woning en met de woningwaarde?
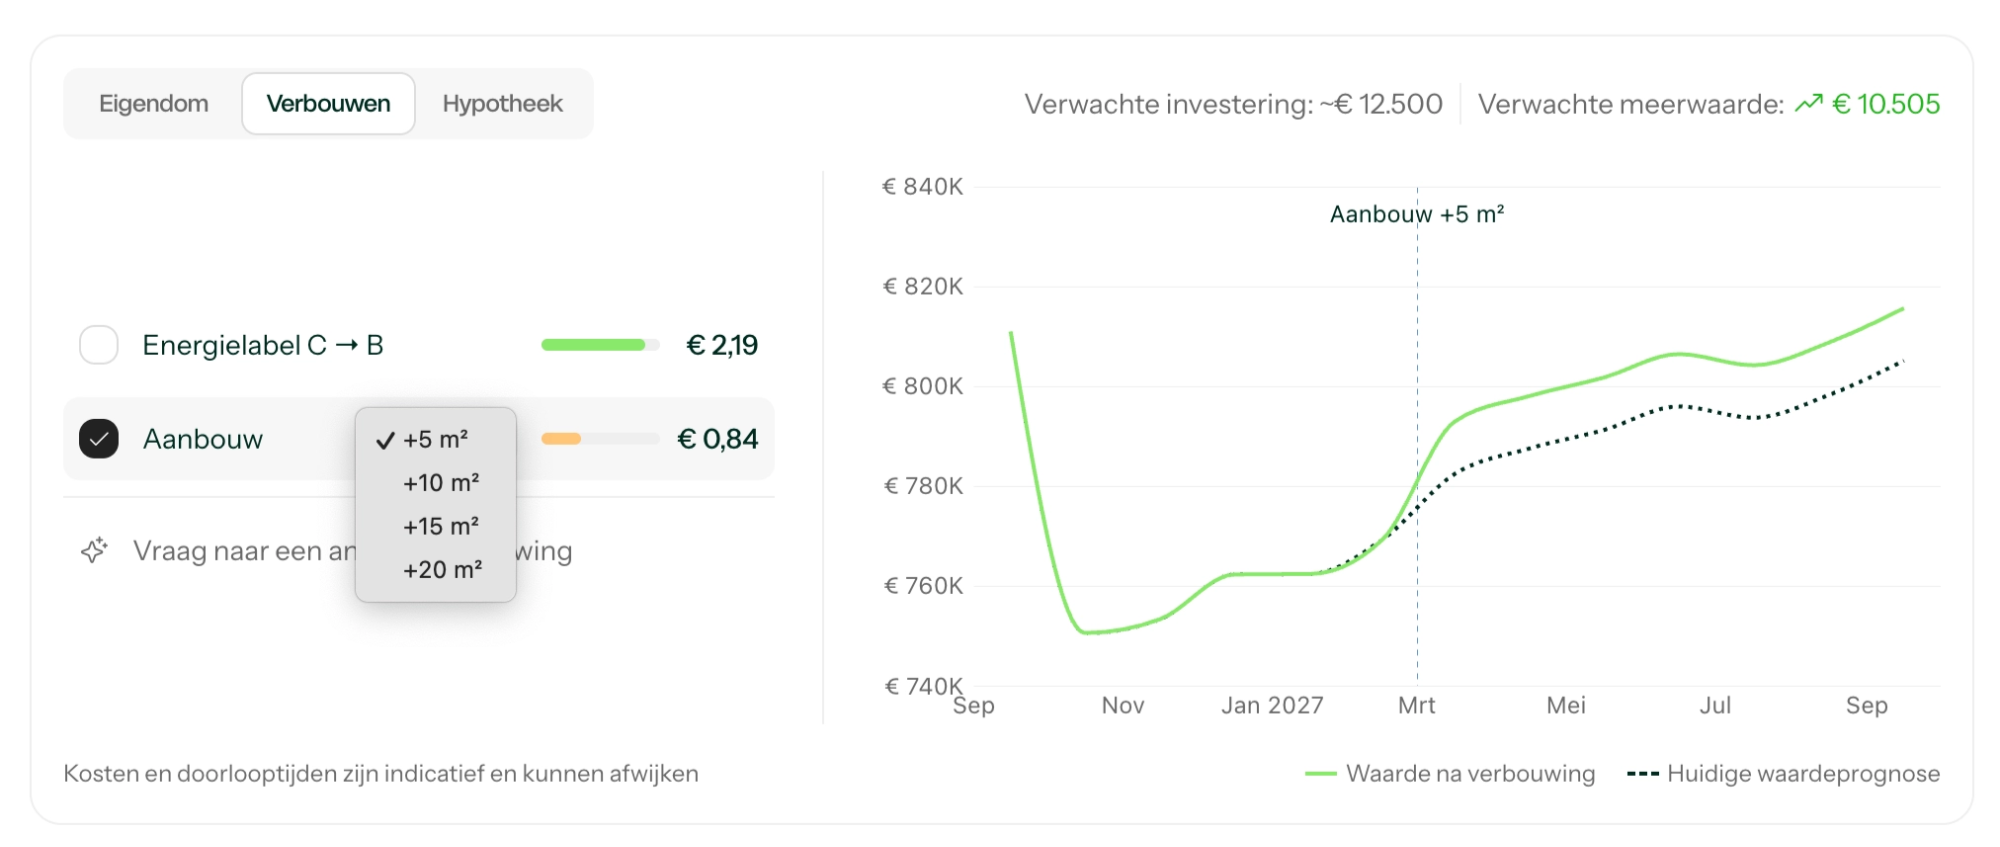 Stel dat je een aanbouw van 5 m² overweegt. Dan kun je de verwachte investering vergelijken met wat die extra vierkante meters naar verwachting aan woningwaarde toevoegen.
Die bedragen zijn zelden hetzelfde.
Een verbouwing kan financieel minder opleveren dan hij kost, maar je wel jarenlang meer ruimte of woonplezier geven.
Kijk daarom niet alleen naar wat je investeert en wat je woning meer waard wordt, maar ook naar:
Wat levert deze verbouwing mij op in woonplezier?
4. Wat als je dat geld gebruikt om te verduurzamen?
Bij verduurzamen gebeurt hetzelfde.
Stel dat je je woning van energielabel C naar B kunt brengen.
Dan kun je kijken naar de investering en het mogelijke effect op je woningwaarde. Maar daarmee ben je er nog niet.
Wat gebeurt er met je energieverbruik? Je maandlasten? Je wooncomfort? En hoe lang verwacht je nog in je woning te blijven?
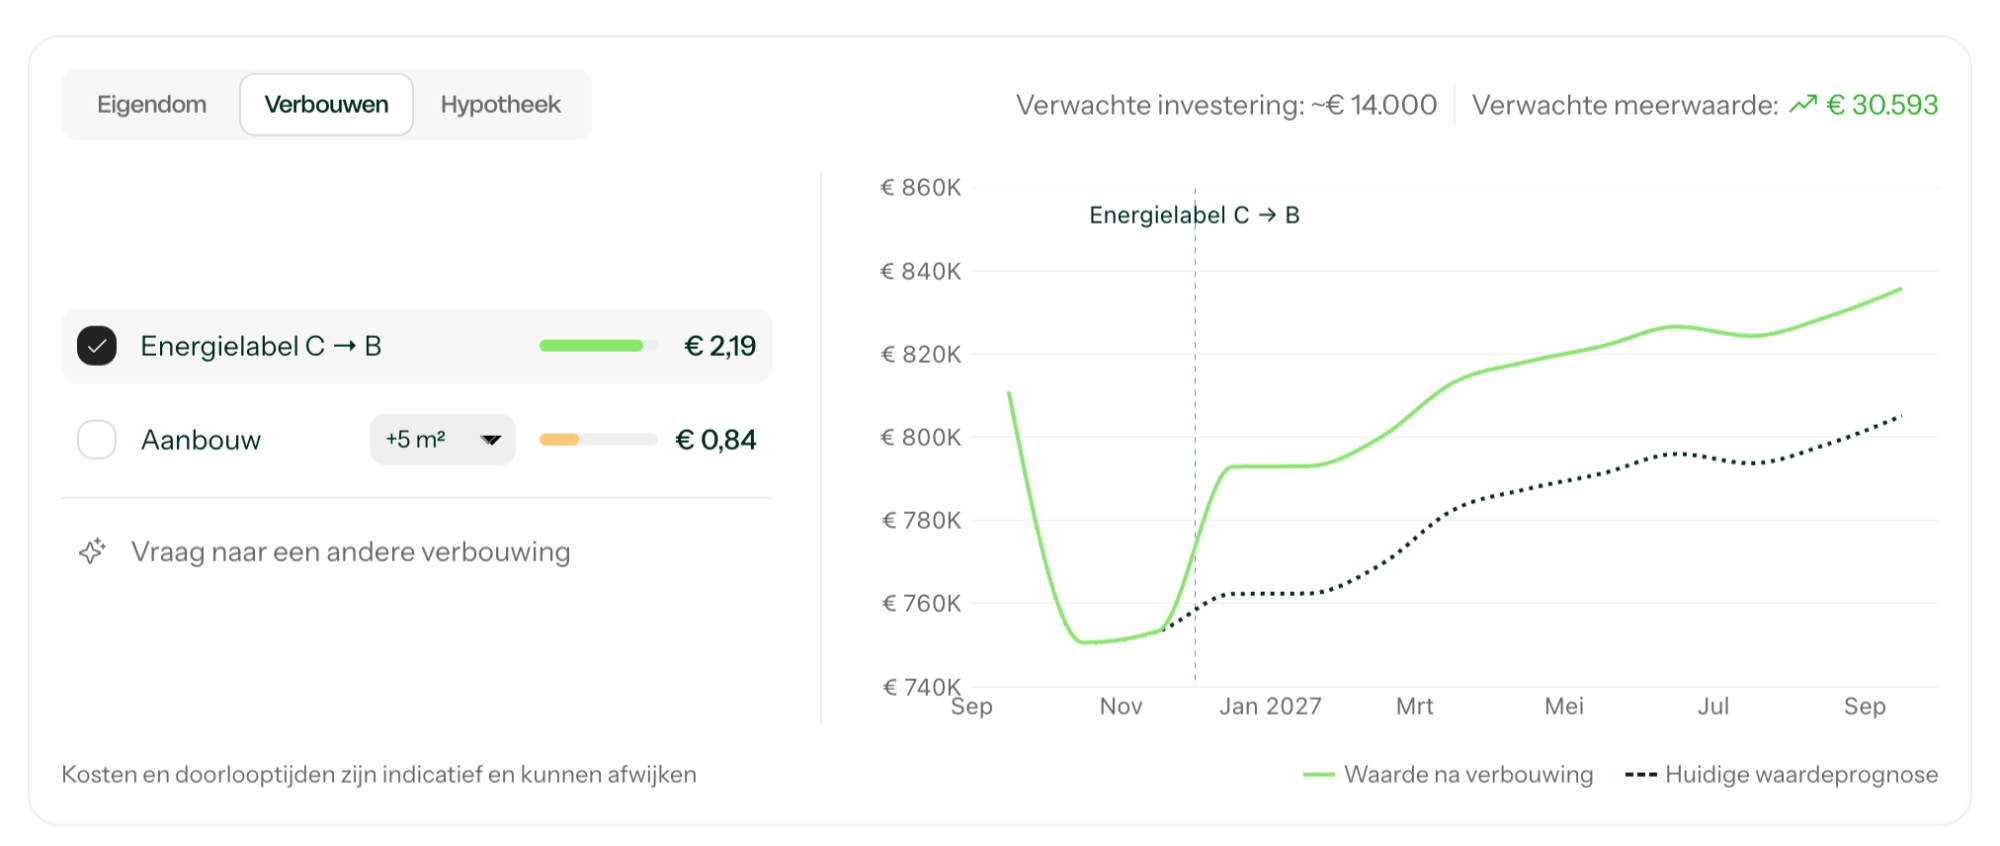 Goed om te mee te nemen: investeren kan financieel interessant zijn zonder de volledige investering direct terug te zien in je woningwaarde.
Gelukkig speelt wooncomfort ook een rol. Zo kan een verbetering die financieel minder oplevert voor jou tóch de juiste keuze zijn omdat je er iedere dag prettiger door woont.
De beste keuze voor je woning is dus niet automatisch de keuze met direct het hoogste rendement.
Het gaat erom wat de keuze doet voor jouw complete woonsituatie.
5. Kijk verder dan het hoogste rendement
Extra aflossen, verbouwen en verduurzamen kun je niet op één bedrag vergelijken.
De keuze met het hoogste rendement is niet automatisch de beste keuze voor jouw situatie.
Kijk daarom naar drie dingen:
1. Wat kost het?
2. Wat levert het financieel op?
3. Wat levert het op in woonplezier?
De belangrijkste vraag is uiteindelijk niet:
Wat levert het meeste op?
Maar:
Wat wil ik met mijn woning en financiële situatie bereiken?
Ontdek hoe jij ervoor staat
Vul je situatie aan en ontdek hoe je vermogen zich ontwikkelt en wat verschillende keuzes voor jou kunnen betekenen.
Ontdek hoe ik ervoor sta